
共研产业研究院通过对公开信息分析、业内资深人士和相关企业高管的深度访谈,以及分析师专业性判断和评价撰写了《2027-2033年中国鲜炖燕窝行业市场区域分布及竞争格局分析报告》。本报告为鲜炖燕窝企业决策人及投资者提供了重要参考依据。
为确保鲜炖燕窝行业数据精准性以及内容的可参考价值,共研产业研究院团队通过上市公司年报、厂家调研、经销商座谈、专家验证等多渠道开展数据采集工作,并运用共研自主建立的产业分析模型,结合市场、行业和厂商进行深度剖析,能够反映当前市场现状、热点、动态及未来趋势,使从业者能够从多种维度、多个侧面综合了解当前鲜炖燕窝行业的发展态势。
一、行业概述
鲜炖燕窝,指以溯源燕窝为原料,经泡发、挑毛与低温炖煮工艺制成、需冷链配送与冷藏保存的即食型燕窝产品,通常按周订购、按瓶配送,配料表只有燕窝、冰糖与水。这里的转变可以概括为"三个从麻烦到省心":一是工艺转变,它从"泡发八小时、挑毛两小时"的家庭炖煮变为标准化中央工厂的"代客炖煮";二是供应转变,它从囤积多年的干盏收藏变为"新鲜现炖、周期到家"的订阅配送;三是人群转变,它从逢年过节的"贵重礼品"变为都市白领与孕产人群每周必收的"日常滋养"。
这个定位的转变,是这个行业最重要的变化。过去燕窝消费的最大门槛不是价格,而是麻烦:泡发、挑毛、火候、去腥,每一步都在劝退年轻人;鲜炖模式用"中央工厂 + 冷链订阅"把整条繁琐链路打包成"开盖即食",并借内容电商的种草东风,把一个千年滋补品类做成了互联网消费品牌——燕窝第一次被当作用户体验来经营,而不是当原料来售卖。
从产品本质看,鲜炖燕窝解决的是"在不添加防腐剂的前提下让燕窝新鲜可食"的问题:投料量与固形物含量决定诚意,低温炖煮与锁鲜工艺决定口感,冷链时效与 C2M 按单生产决定新鲜度。因此这个行业的增长,始终与"滋补年轻化 + 冷链与数字化供应链"双轮同步。
二、鲜炖燕窝的分类
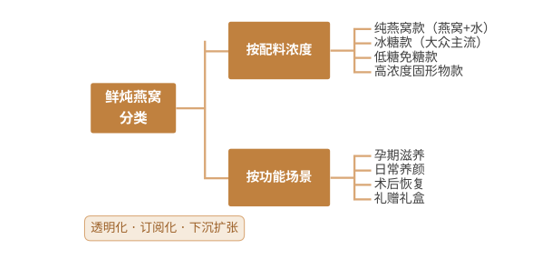
按配料与浓度划分,可分为纯燕窝款、冰糖款与低糖免糖款三大类。纯燕窝款配料只有燕窝与水,主打孕产与控糖人群,唾液酸含量标定最严格;冰糖款口感清甜,是大众复购的主流;低糖免糖款迎合控糖健康趋势,增速最快。
按功能场景划分,可分为孕期滋养、日常养颜、术后恢复与礼赠礼盒四大类。孕期滋养强调成分纯净与计量精准,是客单价与忠诚度最高的人群;日常养颜面向都市女性,按周订阅的周期购是核心消费形式;术后恢复对易吸收与温和配方的需求明确;礼赠礼盒则在节庆季贡献脉冲式销量。
从供应模式看,行业呈现"现炖现发走品质、周期订阅锁复购、鲜炖柜拓场景"的组合。按单生产的鲜炖模式保证新鲜与零库存,按周按月的订阅制把一次性客户变成持续客户,而写字楼与门店的智能鲜炖柜则把"最后一公里"变成即时体验。能否把三种模式配比跑通,决定了品牌是"卖一瓶燕窝的",还是"经营一份滋养服务的"。
鲜炖燕窝分类
三、需求驱动与市场规模预测
需求侧的驱动力可以概括为"三个持续迁移"。其一,消费人群持续迁移:滋补消费从五六十岁的"养生主力"迁移到二三十岁的"朋克养生一代",燕窝的新用户几乎全部由鲜炖品类转化。其二,价值主张持续迁移:从"面子滋补"迁移到"成分与功效"的理性消费,固形物含量、唾液酸标定与溯源信息成为购买决策的关键输入。其三,履约方式持续迁移:冷链物流的下沉与即时零售的普及,让"今天下单、明天到家"的新鲜承诺可以兑现到三四线城市。
供给侧的推动力集中在供应链数字化与冷链基础设施两端。C2M 按单炖煮让"零库存、日日鲜"成为可能,数字化工厂把泡发、挑毛、炖煮、灌装的工艺参数固化为标准;全国冷链网络的完善与冷链成本下降,把鲜炖燕窝的配送半径从一线城市扩展到全国;溯源体系与海关检验的规范化则为原料供应上了信任保险。
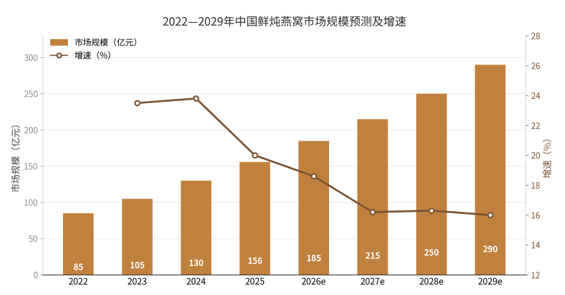
在人群迁移与供应链成熟的双重驱动下,我国鲜炖燕窝市场规模快速扩张:2022 年约 85 亿元,2024 年约 130 亿元,2026 年约 185 亿元,2027 年预计达到 215 亿元,2029 年有望达到 290 亿元,年均复合增速保持在 15%—22%。其中,周期订阅、低糖系列与下沉市场是增速最快的方向。
2022—2029年中国鲜炖燕窝市场规模预测及增速
需要提醒的是,这个行业具有鲜明的"履约与信任"特征:鲜炖燕窝保质期短,一旦冷链断链或品质波动,损失的是整个订阅关系;而"固形物含量"等标签争议时有发生,透明标定是行业共同的信任底线。因此观察这个行业,更应关注"订阅用户续订率""冷链准时率""固形物含量抽检合格率",而非单场大促的爆发销量。
四、产业链分析
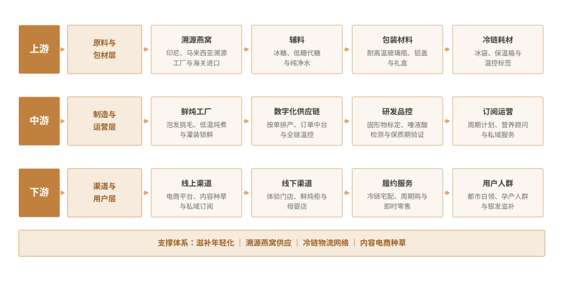
上游为原料与包材层,主要包括溯源燕窝(印尼、马来西亚溯源工厂与海关检验进口)、辅料(冰糖、低糖代糖与纯净水)、包装材料(耐高温玻璃瓶、铝盖与礼盒),以及冷链耗材(冰袋、保温箱与温控标签)。这一层是行业品质与信任的源头:原料的溯源等级决定固形物的真实起点,玻璃瓶的耐温与密封决定炖煮安全,冷链耗材则决定最后一公里的品质稳定——原料之别,品质天壤。
中游为制造与运营层,涵盖鲜炖工厂(泡发挑毛、低温炖煮、灌装与锁鲜)、数字化供应链(按单排产、订单中台与全链温控),以及研发与品控(固形物标定、唾液酸检测与保质期验证)。这一层拼的是新鲜与标准:同样的燕窝投料,炖煮工艺与灭菌曲线不同,口感与保质期会差出一个等级;而向用户提供"订阅计划 + 定制配方 + 按周配送"的滋养服务,正在成为品牌化的方向。
下游为渠道与用户层,覆盖线上渠道(电商平台、内容种草与私域订阅)、线下渠道(体验门店、鲜炖柜与母婴店),以及履约服务(冷链宅配、周期购与即时零售)。从价值分布看,上游原料决定成本与信任底线,中游工艺与供应链决定新鲜与毛利,下游订阅关系则决定行业的复购深度。
中国鲜炖燕窝产业链示意图
五、主要企业概况
中国鲜炖燕窝市场已形成"头部品牌定义品类—传统燕窝品牌转型—新锐品牌细分切入"的竞争格局,主要代表企业概况如下:
| 企业名称 | 细分领域 | 核心定位 |
| 小仙炖 | 鲜炖燕窝订阅 | 鲜炖品类开创者,周期订阅与数字化工厂模式标杆 |
| 燕之屋 | 鲜炖与即食燕窝 | 燕窝行业龙头,鲜炖系列与线下门店体系协同 |
| 官燕栈 | 溯源鲜炖 | 港系燕窝品牌,溯源原料与礼赠场景见长 |
| 正典燕窝 | 燕窝全品类 | 马来西亚原料基地直供,干盏与鲜炖双线经营 |
| 盏记 | 燕窝连锁零售 | 港澳连锁品牌,门店网络与礼盒产品线成熟 |
| 老金磨方 | 新中式滋补 | 传统滋补年轻化,鲜炖与冲调产品矩阵丰富 |
| Five Plus | 即食燕窝新锐 | 内容电商起家,低糖与口袋装切入年轻客群 |
| 肌活 | 口服美容品牌 | 胶原蛋白与燕窝复配定位,饮剂形态差异化 |
六、市场发展趋势
当前鲜炖燕窝行业最核心的张力在于:品类增长飞快,信任建设却相对滞后。销量一路走高,而"固形物含量""糖水燕窝"的质疑声也从未停歇,任何一次抽检风波都会牵动全行业。这一张力决定了未来五年的分化——决定胜负的不是谁的投放量大,而是谁能把新鲜、含量与溯源做成用户可验证的承诺。
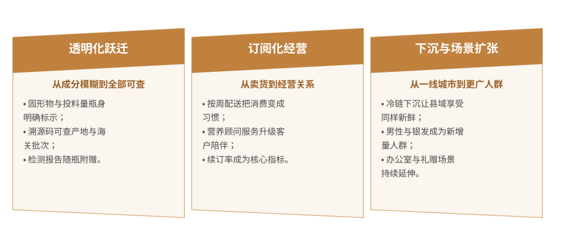
透明化跃迁:从成分模糊到全部可查。鲜炖燕窝正在经历信任体系的重构:固形物含量与投料量在瓶身明确标示,唾液酸检测报告随瓶附赠,原料溯源码扫码可查产地、海关与批次,下单页面公开工厂直播。透明化的每一次跃迁都是一次洗牌:敢晒检测、敢开工厂的品牌把信任变成复购,靠模糊话术生存的产品则被加速淘汰。
订阅化经营:从卖货到经营关系。鲜炖燕窝天然适合订阅模式:按周配送、周期购买与智能提醒把消费变成习惯,私域社群的营养顾问服务把客户关系从交易升级为陪伴。与一次性电商销售不同,订阅经营比拼的是续订率、履约稳定性与用户生命周期价值,数据与服务的 know-how 门槛更高、竞争格局更好,是头部品牌的护城河方向。
下沉与场景扩张:从一线城市到更广人群。鲜炖燕窝的消费版图正在扩大:冷链下沉让三四线城市可以享受同样新鲜的产品,男性滋补与银发营养成为新的细分人群,即饮化、常温锁鲜技术则在尝试突破冷链的边界。与之同步的是场景延伸——从居家滋养到办公室轻滋补、从自用到礼赠,谁能贴近更多"想滋养"的时刻,谁就打开新的增量空间。
鲜炖燕窝市场三大趋势
七、展望
在滋补年轻化、订阅模式成熟与冷链设施完善的三重驱动下,我国鲜炖燕窝市场将保持 15%—22% 的年均增速,2029 年规模有望接近 300 亿元量级。竞争焦点将从"流量投放比拼"转向"新鲜履约与信任经营",具备溯源原料、数字化鲜炖工厂与订阅运营能力的企业将持续扩大份额,而缺乏供应链纵深、依赖代工贴牌的厂商将面临份额萎缩。
同时也需正视三类约束。一是履约成本刚性:冷链配送与按单生产推高单位成本,价格带上探空间有限,规模与体验的平衡考验运营功力。二是原料波动风险:溯源燕窝依赖东南亚进口,产量、政策与汇率的变化直接冲击成本与供给。三是信任维护长期化:固形物与含量的每一次行业争议都会抬高全行业的信任成本,合规与透明是不容松懈的底线。
对品牌而言,建议把资源优先投向"自有工厂与订阅运营"这两个慢变量,而非单纯追逐流量爆发;对制造企业而言,应尽早从代工灌装转向工艺共创,用固形物标定、唾液酸检测与温控数据作为可验证的承诺;对渠道与平台而言,把冷链履约时效与抽检公示做扎实,比补贴更能留住这个高频订阅品类。衡量这个行业是否真正完成跃迁,最终看三个朴素指标:订阅用户续订率、固形物抽检合格率与冷链准时率——三者同时改善,才说明鲜炖燕窝真正从"网红爆品"变成了"可持续的日常滋养"。
往深处看,鲜炖燕窝的"革命"最终会以另一种形式完成:当冷链与锁鲜技术进一步突破,"鲜"与"炖"的形态本身会被重新定义——从瓶装鲜炖到冻干锁鲜、从周期配送到营养处方,燕窝消费会像牛奶从散打走向巴氏鲜奶一样完成现代化转型。到那时,炖煮的手艺不再是卖点,新鲜与标准才是。当一位消费者下单时不再问"这家是不是燕窝大品牌",而是直接问"这瓶固形物多少、几点炖的、几点到我家",这个行业才算真正完成了它的革命。
这个革命还需要两个配套条件。其一是冷链末端的持续下沉:县域市场的温控履约成本仍然偏高,规模化的下沉需要基础设施先行。其二是行业标定的统一:固形物含量、唾液酸测定方法与保质期标注需要统一规范,避免"各标各的"消耗品类信任。
对观察者而言,判断这个行业是否真正完成升级,不妨看三个细节:一是头部品牌自有工厂与检测实验室的投入规模,二是订阅收入在品牌总营收中的占比,三是鲜炖燕窝在县域市场的订单增速。当这三件事同时放量,鲜炖燕窝就不再是"靠种草起飞的网红品类",而是一门由新鲜、标准与信任共同定价的日常滋养生意。
 共研产业咨询 - 深度报告
2027-2033年中国鲜炖燕窝行业市场区域分布及竞争格局分析报告
2027-2033年中国鲜炖燕窝行业市场区域分布及竞争格局分析报告
报告首先介绍了鲜炖燕窝行业定义、商业模式、产业壁垒、风险因素、产业特征及研究方法;接着在综合行业PEST环境的基础上对国内外市场鲜炖燕窝产品产销、规模以及价格特征做了重点分析;然后对于鲜炖燕窝行业本身或相关产业的贸易态势、经营状况进行剖析;随后对鲜炖燕窝行业产业链运行环境、区域发展态势、行业竞争格局、典型企业运营等几大核心要素进行了逐个分析;随后报告对鲜炖燕窝行业供需、价格、规模、风险、策略做出来科学严谨的预判。您若想对鲜炖燕窝行业有个系统的了解或者想投资鲜炖燕窝行业,本报告是您不可或缺的重要工具。
版权提示:共研网倡导尊重与保护知识产权,对有明确来源的内容注明出处。如发现本站文章存在版权、稿酬或其它问题,烦请联系我们,我们将及时与您沟通处理。联系方式:kefu@gonyn.com、010-69365838。