
共研产业研究院通过对公开信息分析、业内资深人士和相关企业高管的深度访谈,以及分析师专业性判断和评价撰写了《2027-2033年中国漱口水市场深度调研与市场运营趋势报告》。本报告为漱口水企业决策人及投资者提供了重要参考依据。
为确保漱口水行业数据精准性以及内容的可参考价值,共研产业研究院团队通过上市公司年报、厂家调研、经销商座谈、专家验证等多渠道开展数据采集工作,并运用共研自主建立的产业分析模型,结合市场、行业和厂商进行深度剖析,能够反映当前市场现状、热点、动态及未来趋势,使从业者能够从多种维度、多个侧面综合了解当前漱口水行业的发展态势。
一、行业概述
漱口水,指含漱后不需清水漱口、通过机械冲洗与活性成分作用清洁口腔的液体口腔护理产品,涵盖清新口气、抑菌护龈、防龋与抗敏等用途。这里的转变可以概括为"三个从边缘到中心":一是功能转变,它从"遮味的口香糖替代品"变为口腔微生态与牙龈健康的日常管理者;二是场景转变,它从出差应急的小瓶装变为办公室、餐后与睡前的高频使用;三是品类转变,它从牙膏的附属赠品变为独立的口腔护理品类。
这个定位的转变,是这个行业最重要的变化。长期以来漱口水被视为"可有可无的补充品",客单价低、复购弱、用户认知模糊;随着口腔健康意识提升、电动牙刷与冲牙器带动口腔护理消费升级,以及"牙周健康""口腔菌群"的科普深入,漱口水第一次被当作一个独立品类认真经营——它不是牙膏的配角,而是"刷牙覆盖不到的地方"的补位方案。
从产品本质看,漱口水解决的是"用低门槛的方式延长口腔清洁效果"的问题:抑菌成分与酒精含量决定功效与刺激感,口感与清凉感决定使用依从性,而"无酒精""温和"则决定它能否进入家庭与敏感人群。因此这个行业的增长,始终与"口腔护理消费升级 + 日常清洁习惯养成"双轮同步。
二、漱口水的分类
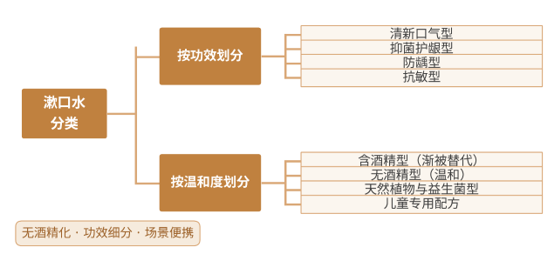
按功效划分,可分为清新口气型、抑菌护龈型、防龋型与抗敏型四大类。清新口气型以薄荷、精油与香精为主,主打即时感受,是入门与高频场景;抑菌护龈型添加氯己定、西吡氯铵或植物提取物,针对牙龈出血与牙菌斑,是专业线的主力;防龋型以氟化物为核心,主打儿童与龋齿高发人群;抗敏型添加硝酸钾、氯化锶等成分,面向牙本质敏感人群。
按成分与温和度划分,可分为含酒精型、无酒精型与天然植物型三大类。含酒精型清凉感强、溶解性好,但刺激感明显、口腔干燥风险高,正被逐步替代;无酒精型以温和为卖点,适配敏感人群与长期使用;天然植物型以精油、益生菌与草本提取物为卖点,承接"成分党"与母婴人群的需求。
从产品形态看,行业呈现"基础款走量、功效款提价、便携装拓场景"的组合。大瓶家庭装贡献主要规模,抑菌与抗敏等功效款拥有更好毛利,条装、喷雾与即漱小瓶则把使用场景从家中延伸到办公室与餐后。能否把三种形态配比跑通,决定了品牌是"卖漱口水的",还是"卖口腔护理方案的"。
漱口水产品分类
三、需求驱动与市场规模预测
需求侧的驱动力可以概括为"三个持续提升"。其一,口腔健康意识持续提升:居民对牙龈出血、牙菌斑与口腔异味的关注度上升,漱口水从"可选"变为"日常护理的一环"。其二,消费能力与场景持续提升:办公室社交、外卖重口味饮食与熬夜作息带来口气焦虑,餐后与会议前的即时清洁需求快速扩容。其三,专业渠道教育持续提升:牙科诊所与口腔医院向患者推荐漱口水,专业背书把"要不要用"的问题直接跨过,转化为"用哪一款"。
供给侧的推动力集中在配方升级与渠道变革两端。无酒精配方、益生菌与植物提取物的应用降低了使用门槛,让"天天用"变得可持续;代工体系成熟让新品牌入场成本大幅降低,产品迭代速度加快;电商、直播与内容种草重构了触达方式,"成分解读"与"牙医测评"让教育成本显著下降。
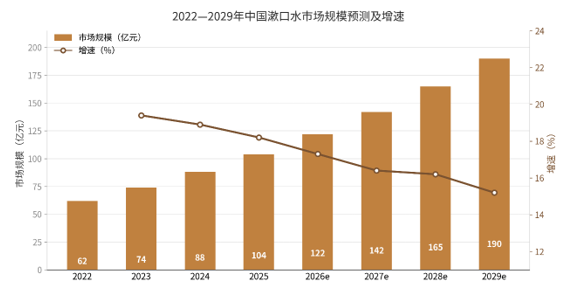
在意识提升与供给成熟的双重驱动下,我国漱口水市场规模快速扩张:2022 年约 62 亿元,2024 年约 88 亿元,2026 年约 122 亿元,2027 年预计达到 142 亿元,2029 年有望达到 190 亿元,年均复合增速保持在 15%—20%。其中,无酒精功效型、便携条装与儿童防龋款是增速最快的方向。
2022—2029年中国漱口水市场规模预测及增速
需要提醒的是,这个行业具有鲜明的"低门槛、高复购、重信任"特征:单价低使尝试成本小,但漱口水是长期消耗品,一次性尝鲜不等于持续使用,口感与功效稳定比短期投流更能决定成败。因此观察这个行业,更应关注"复购率""功效款销售占比""线下专业渠道覆盖",而非单场大促的销售数字。
四、产业链分析
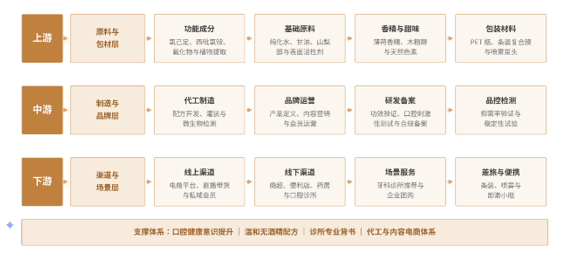
上游为原料与包材层,主要包括功能成分(氯己定、西吡氯铵、氟化物与植物提取物)、基础原料(纯化水、甘油、山梨醇与表面活性剂)、香精与调色(薄荷香精、木糖醇与天然色素),以及包装材料(PET 瓶、条装复合膜与喷雾泵头)。这一层是行业品质与成本的基础:抑菌成分的浓度与配伍决定功效与安全性,香精体系决定口感与依从性,包装密封性则决定货架稳定性——配方之别,体验天壤。
中游为制造与品牌层,涵盖代工制造(配方开发、灌装与微生物检测)、品牌运营(产品定义、内容营销与会员运营),以及研发与备案(功效验证、口腔刺激性测试与备案合规)。这一层拼的是配方与信任:同样的抑菌成分,pH 值与甜味体系不同,使用体验会差出一个等级;而向消费者提供"刷牙 + 牙线 + 漱口"的完整口腔护理方案,正在成为品牌化的方向。
下游为渠道与场景层,覆盖线上渠道(电商平台、直播带货与私域会员)、线下渠道(商超、便利店、药房与口腔诊所),以及场景服务(牙科诊所推荐、企业团购与差旅套装)。从价值分布看,上游成分与包材决定成本底线,中游配方与品牌决定毛利与复购,下游渠道结构则决定行业的放量节奏。
中国漱口水产业链示意图
五、主要企业概况
中国漱口水市场已形成"国际品牌专业积淀—国产龙头渠道深耕—新锐品牌成分营销"的竞争格局,主要代表企业概况如下:
| 企业名称 | 细分领域 | 核心定位 |
| 李施德林 | 抑菌漱口水 | 全球漱口水品类开创者,强效抑菌定位深入人心 |
| 高露洁 | 全品类口腔护理 | 牙膏牙刷为基盘,漱口水借渠道优势广泛铺货 |
| 佳洁士 | 防龋与美白 | 依托宝洁体系,防龋与美白漱口水覆盖大众市场 |
| 云南白药 | 中草药护龈 | 以中草药护龈差异化切入,药房与商超渠道渗透深 |
| 参半 | 新锐口腔护理 | 成分与颜值为卖点,益生菌漱口水在内容电商快速起量 |
| BOP | 新锐口腔护理 | 面向年轻女性,条装与口味创新驱动高频复购 |
| 舒客 | 大众口腔护理 | 线上线下全渠道布局,漱口水性价比与家庭装见长 |
| 登康口腔 | 抗敏口腔护理 | 冷酸灵抗敏技术积淀,漱口水向敏感人群延伸 |
六、市场发展趋势
当前漱口水行业最核心的张力在于:市场教育已经打开,同质化竞争却愈演愈烈。消费者都知道餐后该漱口,但货架上的产品配方相似、卖点雷同,价格战从大促蔓延到日常。这一张力决定了未来三年的分化——决定胜负的不是谁的瓶更大,而是谁能用配方差异与专业背书,把"一瓶漱口水"卖成"一套口腔护理习惯"。
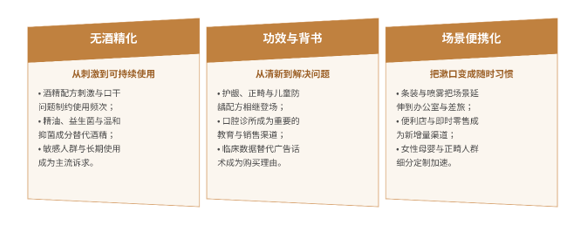
无酒精化与温和化:从刺激到可持续。含酒精配方的刺激感与口腔干燥问题长期制约使用频次,无酒精与低刺激配方正成为主流选择:氯己定替代物、植物精油与益生菌配方的应用,让漱口水可以在不破坏口腔菌群的前提下实现抑菌,适配敏感人群与长期日常使用。配方温和度的每一次提升都是一次洗牌:跟得上的品牌进入高频复购区间,跟不上的则退守应急场景。
功效细分与专业背书:从清新到解决问题。基础清新款的同质化倒逼功效升级:针对牙龈出血的护龈配方、针对正畸人群的清洁配方、针对儿童的低氟防龋配方相继登场;牙科诊所与口腔医院成为重要的教育与销售渠道,临床数据与牙医推荐逐步替代广告话术成为购买理由。与快消品不同,专业线比拼的是功效验证与合规能力,门槛更高、竞争格局更好,是品牌毛利结构的升级方向。
场景便携化与人群细分:把漱口变成随时随地的习惯。条装、喷雾装与即漱小瓶把使用场景从家中洗漱台延伸到办公室、餐后与差旅,便利店与即时零售成为新的增量渠道;女性、母婴与正畸人群的定制化产品持续丰富。与之同步的是渠道结构变化——从大卖场到便利店,从搜索电商到内容电商,谁能更贴近"想起来要漱口"的那一刻,谁就更快拿到复购。
漱口水市场三大趋势
七、展望
在口腔健康意识提升、温和配方普及与场景便携化的三重驱动下,我国漱口水市场将保持 15%—20% 的年均增速,2029 年规模有望接近 200 亿元量级。竞争焦点将从"单一产品售卖"转向"口腔护理方案与专业信任经营",具备配方研发、专业渠道与会员复购运营能力的企业将持续扩大份额,而仅靠贴牌低价、缺乏功效背书的厂商将面临快速出清。
同时也需正视三类约束。一是同质化内卷:基础清新款技术门槛有限,价格战侵蚀利润,中小品牌生存空间收窄。二是合规与功效边界:抑菌、防龋等功效声称受严格监管,宣传越界带来的处罚与信任损失远高于短期收益。三是使用习惯难养成:漱口水不是刚需,能否嵌入既有刷牙流程决定复购天花板,教育投入的回报周期偏长。
对品牌而言,建议把资源优先投向"配方功效与专业渠道"这两个慢变量,而非单纯追逐爆款投流;对制造企业而言,应尽早从代工灌装转向配方共创,用成分透明、功效验证与稳定性数据作为可验证的承诺;对渠道与平台而言,把口腔健康教育做扎实,比短期补贴更能留住这个高复购品类。衡量这个行业是否真正完成跃迁,最终看三个朴素指标:功效款销售占比、头部品牌复购率与口腔诊所渠道覆盖率——三者同时改善,才说明漱口水真正从"应急的小瓶装"变成了"日常口腔护理的一环"。
往深处看,漱口水的"升级"最终会以另一种形式完成:当口腔护理从"刷干净牙"走向"管理口腔微生态",漱口水会被重新定义为菌群调节的载体——不只是杀菌,更要选择性抑菌、保护有益菌。到那时,产品之间比拼的不再是清凉度,而是对口腔生态的理解深度。当一位消费者购买时不再问"这瓶辣不辣",而是直接问"它会不会破坏我的口腔菌群",这个行业才算真正完成了它的跃迁。
这个跃迁还需要两个配套条件。其一是功效评价体系的完善:抑菌率、牙菌斑指数与牙龈指数的临床验证需要更统一的行业标准,谁先建立可复现的评测基准,谁就掌握了专业话语权。其二是使用习惯的科学引导:漱口水不能替代刷牙与牙线,行业需要把"补位而非替代"的定位讲清楚,避免过度承诺透支信任。
对观察者而言,判断这个行业是否真正完成升级,不妨看三个细节:一是无酒精与功效型产品在新品中的占比,二是漱口水在口腔诊所与药房的铺货与推荐强度,三是便携条装在便利店与即时零售的动销规模。当这三件事同时放量,漱口水就不再是"按瓶计价的快消品",而是一门由配方、专业背书与使用习惯共同定价的生意。
 共研产业咨询 - 深度报告
2027-2033年中国漱口水市场深度调研与市场运营趋势报告
2027-2033年中国漱口水市场深度调研与市场运营趋势报告
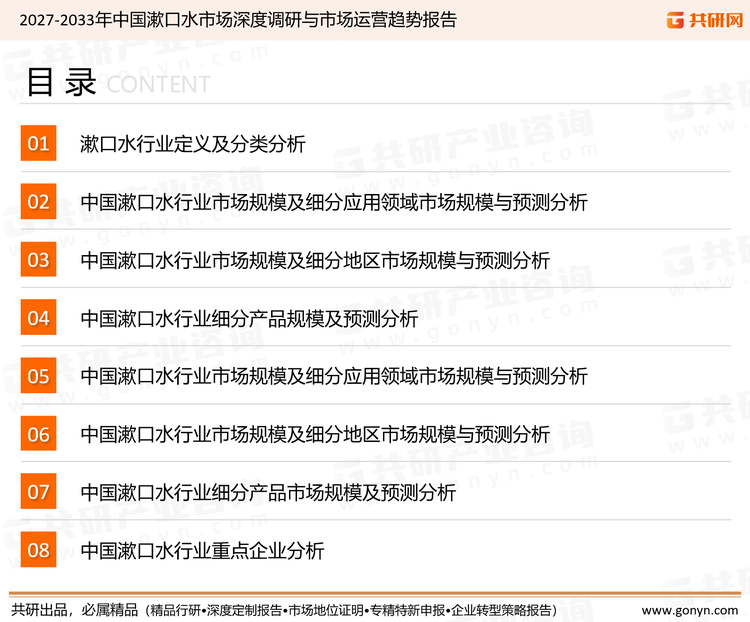
报告首先介绍了漱口水行业定义、商业模式、产业壁垒、风险因素、产业特征及研究方法;接着在综合行业PEST环境的基础上对国内外市场漱口水产品产销、规模以及价格特征做了重点分析;然后对于漱口水行业本身或相关产业的贸易态势、经营状况进行剖析;随后对漱口水行业产业链运行环境、区域发展态势、行业竞争格局、典型企业运营等几大核心要素进行了逐个分析;随后报告对漱口水行业供需、价格、规模、风险、策略做出来科学严谨的预判。您若想对漱口水行业有个系统的了解或者想投资漱口水行业,本报告是您不可或缺的重要工具。
版权提示:共研网倡导尊重与保护知识产权,对有明确来源的内容注明出处。如发现本站文章存在版权、稿酬或其它问题,烦请联系我们,我们将及时与您沟通处理。联系方式:kefu@gonyn.com、010-69365838。