
共研产业研究院通过对公开信息分析、业内资深人士和相关企业高管的深度访谈,以及分析师专业性判断和评价撰写了《2027-2033年中国燕窝肽行业销售现状及发展前景分析预测报告》。本报告为燕窝肽企业决策人及投资者提供了重要参考依据。
为确保燕窝肽行业数据精准性以及内容的可参考价值,共研产业研究院团队通过上市公司年报、厂家调研、经销商座谈、专家验证等多渠道开展数据采集工作,并运用共研自主建立的产业分析模型,结合市场、行业和厂商进行深度剖析,能够反映当前市场现状、热点、动态及未来趋势,使从业者能够从多种维度、多个侧面综合了解当前燕窝肽行业的发展态势。
一、行业概述
燕窝肽,指以燕窝为原料,经酶解、分离与纯化工艺制得的小分子蛋白肽,主要活性成分为唾液酸与燕窝蛋白水解物,广泛用于口服美容、孕期营养与免疫调节类功能食品。这里的转变可以概括为"三个从传统到现代":一是形态转变,它从"炖煮挑毛的干燕窝"变为即饮、冲剂与软糖的"现代剂型";二是成分转变,它从"按盏论价的经验滋补"变为"按毫克标定的精准营养";三是人群转变,它从"月子与礼赠的特定场景"变为都市女性、孕产人群与银发群体的"日常消费"。
这个定位的转变,是这个行业最重要的变化。过去燕窝是典型的传统滋补品:原料等级参差、泡发炖煮繁琐、功效表述模糊,市场长期困于"真假难辨"的信任危机;随着酶解定向切割技术把大分子蛋白转化为易吸收的小分子肽,唾液酸含量可以被量化检测,燕窝肽第一次让"滋补"变成了可检测、可标定、可量化的现代营养科学——它不再是门槛高企的奢侈滋补,而是一门标准化制造的功能食品生意。
从产品本质看,燕窝肽解决的是"把燕窝活性成分高效递送并稳定量产"的问题:酶解工艺决定肽段分子量与吸收率,唾液酸含量决定功效标定,去腥纯化与剂型工艺决定口感体验。因此这个行业的增长,始终与"口服美容风口 + 滋补品标准化"双轮同步。
二、燕窝肽的分类
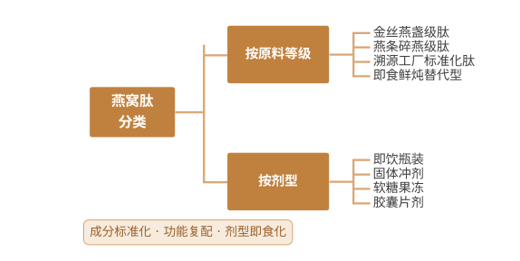
按原料等级划分,可分为金丝燕盏级肽、燕条碎燕级肽与溯源工厂标准化肽三大类。盏级肽以中高端原料酶解,唾液酸含量高、定位礼品与高端口服美容;燕条碎燕级肽性价比突出,是大众功能食品的主要原料;标准化肽以溯源工厂的稳定投料与检测背书取胜,正在成为品牌方采购的主流选择。
按剂型划分,可分为即饮瓶装、固体冲剂、软糖果冻与胶囊片剂四大类。即饮瓶装主打"鲜炖替代"与高端礼品场景,客单价最高;固体冲剂便于冲泡与随身携带,是电商走量主力;软糖果冻以口感与颜值切入年轻与女性市场,复购体验最好;胶囊片剂则强调成分精准与服用便利,向膳食补充剂形态靠拢。
从产品定位看,行业呈现"基础肽走量、功能配复方提价、全链溯源定标准"的组合。单一燕窝肽原料贡献基础规模,与胶原蛋白肽、弹性蛋白、益生菌复配的口服美容配方拥有更好毛利,而唾液酸含量标定与全链溯源则决定品牌在功效信任上的话语权。能否把三档产品配比跑通,决定了企业是"卖原料的",还是"卖精准营养方案的"。
燕窝肽分类
三、需求驱动与市场规模预测
需求侧的驱动力可以概括为"三个持续扩容"。其一,口服美容市场持续扩容:以"内服养颜"为核心的抗老、美白与肤质管理需求爆发,燕窝肽凭唾液酸的科学叙事切入高端原料市场。其二,孕产与母婴营养持续扩容:孕期唾液酸补充的科学认知普及,燕窝肽成为孕产妇营养品的黄金配料。其三,银发与免疫需求持续扩容:老龄化加深让免疫调节与易吸收蛋白肽的需求上升,小分子肽的适老属性被重新发现。
供给侧的推动力集中在工艺突破与溯源规范两端。定向酶解与膜分离技术让小分子肽的得率与纯度大幅提升,去腥脱色工艺改善了口服体验;印尼与马来西亚溯源体系、国内海关检验与量子溯源码的推广,让"每一克肽可查来源"成为可能,原料信任成本显著下降;功能食品备案与质量标准的完善,则让品牌营销有章可循。
在需求扩容与工艺突破的双重驱动下,我国燕窝肽市场规模快速扩张:2022 年约 22 亿元,2024 年约 38 亿元,2026 年约 58 亿元,2027 年预计达到 70 亿元,2029 年有望达到 105 亿元,年均复合增速保持在 25%—35%。其中,口服美容配方、孕产营养与即饮高端剂型是增速最快的方向。
2022—2029年中国燕窝肽市场规模预测及增速
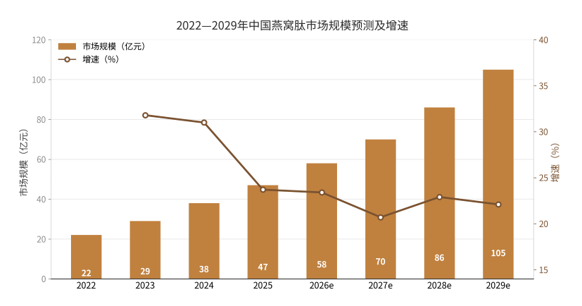
需要提醒的是,这个行业具有鲜明的"信任与复购"特征:燕窝肽单价高、功效感知周期长,原料真伪与含量虚实是行业最大的信任变量,一次成分造假事件足以摧毁品牌多年积累。因此观察这个行业,更应关注"唾液酸含量检测合格率""溯源工厂投料占比""品牌复购率",而非短期的销售爆量。
四、产业链分析
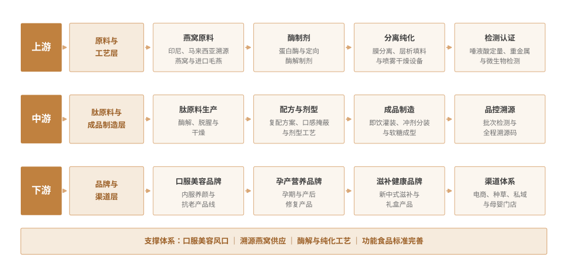
上游为原料与工艺层,主要包括燕窝原料(印尼、马来西亚溯源燕窝与国内进口毛燕)、酶制剂(蛋白酶与定向酶解制剂)、分离纯化材料(膜分离、层析填料与喷雾干燥设备),以及检测认证(唾液酸定量检测、重金属与微生物检测)。这一层是行业品质与信任的基础:原料的溯源等级决定起点,酶解工艺决定肽段质量,检测背书则决定功效标定的可信度——工艺之别,纯度天壤。
中游为肽原料与成品制造层,涵盖肽原料生产(酶解、脱腥与干燥)、配方与剂型开发(复配方案、口感掩蔽与剂型工艺),以及成品制造(即饮灌装、冲剂分装与软糖成型)。这一层拼的是工艺与口感:同样的原料投料,酶解终点与脱腥技术不同,产品的腥味与吸收体验会差出一个等级;而向品牌客户提供"肽原料 + 配方 + 剂型"的一站式方案,正在成为制造企业升级的方向。
下游为品牌与渠道层,覆盖口服美容品牌(内服养颜与抗老产品线)、孕产营养品牌(孕期与产后修复产品)、滋补健康品牌(新中式滋补与礼盒),以及渠道体系(电商平台、内容种草、私域会员与母婴门店)。从价值分布看,上游原料决定成本与信任底线,中游工艺与配方决定体验与毛利,下游品牌与渠道则决定价值兑现。
中国燕窝肽产业链示意图
五、主要企业概况
中国燕窝产业已形成"传统燕窝品牌升级—肽原料专业厂商—功能食品新锐"三线并进的格局,主要代表企业概况如下:
| 企业名称 | 细分领域 | 核心定位 |
| 燕之屋 | 燕窝品牌与深加工 | 燕窝行业龙头,鲜炖与即食产品线延伸肽类布局 |
| 小仙炖 | 鲜炖燕窝 | 鲜炖品类开创者,数字化供应链与原料溯源领先 |
| 东方滋补 | 肽原料与配方 | 燕窝肽与唾液酸原料供应商,酶解工艺见长 |
| 艾尚燕 | 高浓度唾液酸产品 | 聚焦高唾液酸含量标定,孕产与口服美容定位 |
| 华宝股份 | 食品配料与香味 | 配料体系企业,功能性食品原料与方案延伸 |
| 汤臣倍健 | 膳食营养补充剂 | VDS 龙头,蛋白肽类功能产品线丰富 |
| 仙乐健康 | 功能食品代工 | 头部功能食品代工厂,软糖与即饮剂型开发强 |
| 百年同创 | 肽类原料制造 | 生物酶解肽原料专业厂商,多品类肽协同生产 |
六、市场发展趋势
当前燕窝肽行业最核心的张力在于:功效科学叙事日益精密,原料信任基础却依然脆弱。品牌方讲得出唾液酸的分子机制,消费者却分不清一克肽里到底有多少真材实料。这一张力决定了未来五年的分化——决定胜负的不是谁的营销声量大,而是谁能把溯源、检测与含量标定,做成对手难以复制的信任体系。
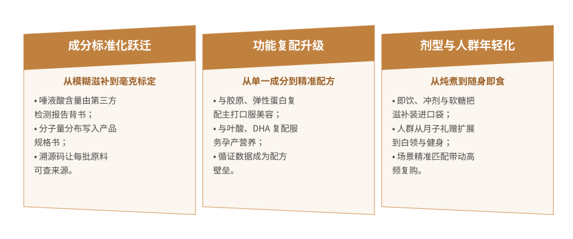
成分标准化跃迁:从模糊滋补到毫克标定。燕窝肽正在经历从"经验品"到"标准品"的跃迁:唾液酸含量从企业宣称变为第三方检测报告,分子量分布与肽段纯度写入产品规格书,溯源码让每一批原料可查产地与海关记录。标准化的每一次跃迁都是一次洗牌:跟得上的企业进入品牌方的核心供应商名单,跟不上的则困在低价原料内卷。
功能复配升级:从单一成分到精准配方。单一燕窝肽的口感与功效表达有限,复配方案成为主流:与胶原蛋白肽、弹性蛋白肽复配主打口服美容,与叶酸、DHA 复配服务孕产营养,与益生菌、免疫蛋白复配切入免疫调节。与大宗原料不同,复配比拼的是活性成分的稳定性、口感掩蔽技术与循证数据积累,门槛更高、竞争格局更好,是配方企业的升级方向。
剂型即食化与场景年轻化:从炖煮到随身。即饮瓶、口袋冲剂与软糖果冻把燕窝肽从厨房炖盅解放出来:早上一瓶、办公室一条、睡前一颗软糖,滋补变成与现代生活节奏合拍的动作。与之同步的是人群结构变化——从月子与礼赠扩展到都市白领与健身人群,从"补身体"到"管理状态",谁能讲清楚"为谁、何时、解决什么",谁就更快拿到高频复购。
燕窝肽市场三大趋势
七、展望
在口服美容扩容、孕产营养普及与标准化工艺突破的三重驱动下,我国燕窝肽市场将保持 25%—35% 的年均增速,2029 年规模有望突破 100 亿元量级。竞争焦点将从"原料价格比拼"转向"信任体系与精准配方",具备溯源工厂、检测背书与剂型研发能力的企业将持续扩大份额,而缺乏标准化能力的低端产能将面临快速出清。
同时也需正视三类约束。一是原料价格波动:溯源燕窝依赖东南亚进口,产量与海关政策的变化直接冲击成本与供应稳定性。二是功效宣称合规:功能食品的功效边界受严格监管,"抗老""美容"类表述需要循证支撑,营销越界风险高。三是同质化内卷:肽原料工艺快速扩散,低价竞争在基础肽品类已经显现,配方与品牌成为利润的最终防线。
对肽原料企业而言,建议把资源优先投向"溯源工厂与检测能力"这两个慢变量,而非单纯扩产能;对品牌方而言,应尽早与上游共建专属原料基地,用唾液酸检测报告与溯源数据作为可验证的承诺;对渠道与平台而言,把成分科普与真实检测体系做扎实,比短期补贴更能留住这个高信任敏感品类。衡量这个行业是否真正完成跃迁,最终看三个朴素指标:唾液酸检测合格率、溯源工厂投料占比与品牌复购率——三者同时改善,才说明燕窝肽真正从"稀缺的滋补原料"变成了"标准化的精准营养"。
往深处看,燕窝肽的"跃迁"最终会以另一种形式完成:当检测技术可以随时验证成分、当供应链可以全程溯源,"燕窝"这个词本身会退到幕后——消费者买的不再是"燕窝做的产品",而是"标定了唾液酸含量的功能成分"。到那时,出身不再是卖点,成分与证据才是。当一位消费者下单时不再问"这是不是真燕窝",而是直接问"这瓶的唾液酸含量是多少、有没有第三方检测",这个行业才算真正完成了它的跃迁。
这个跃迁还需要两个配套条件。其一是功效评价体系的建立:唾液酸与燕窝肽肽段的吸收代谢与功能验证需要更多人体循证研究,谁先拿出可复现的临床数据,谁就掌握功效话语权。其二是行业标准的完善:肽含量测定方法、分子量分布与标签规范需要统一标准,避免"各说各话"的成分内卷。
对观察者而言,判断这个行业是否真正完成升级,不妨看三个细节:一是头部品牌产品页面的第三方检测与溯源码覆盖率,二是孕产与口服美容线在新品中的占比,三是即饮与软糖等现代剂型的动销规模。当这三件事同时放量,燕窝肽就不再是"按克计价的滋补原料",而是一门由工艺、证据与信任共同定价的精准营养生意。
 共研产业咨询 - 深度报告
2027-2033年中国燕窝肽行业销售现状及发展前景分析预测报告
2027-2033年中国燕窝肽行业销售现状及发展前景分析预测报告
报告首先介绍了燕窝肽行业定义、商业模式、产业壁垒、风险因素、产业特征及研究方法;接着在综合行业PEST环境的基础上对国内外市场燕窝肽产品产销、规模以及价格特征做了重点分析;然后对于燕窝肽行业本身或相关产业的贸易态势、经营状况进行剖析;随后对燕窝肽行业产业链运行环境、区域发展态势、行业竞争格局、典型企业运营等几大核心要素进行了逐个分析;随后报告对燕窝肽行业供需、价格、规模、风险、策略做出来科学严谨的预判。您若想对燕窝肽行业有个系统的了解或者想投资燕窝肽行业,本报告是您不可或缺的重要工具。
版权提示:共研网倡导尊重与保护知识产权,对有明确来源的内容注明出处。如发现本站文章存在版权、稿酬或其它问题,烦请联系我们,我们将及时与您沟通处理。联系方式:kefu@gonyn.com、010-69365838。