
共研产业研究院通过对公开信息分析、业内资深人士和相关企业高管的深度访谈,以及分析师专业性判断和评价撰写了《2027-2033年中国侵入式Agent行业深度调研与投资战略报告》。本报告为侵入式Agent企业决策人及投资者提供了重要参考依据。
为确保侵入式Agent行业数据精准性以及内容的可参考价值,共研产业研究院团队通过上市公司年报、厂家调研、经销商座谈、专家验证等多渠道开展数据采集工作,并运用共研自主建立的产业分析模型,结合市场、行业和厂商进行深度剖析,能够反映当前市场现状、热点、动态及未来趋势,使从业者能够从多种维度、多个侧面综合了解当前侵入式Agent行业的发展态势。
一、行业概述
侵入式 Agent(Intrusive Agent)指以大模型为决策内核,通过接管操作系统、浏览器、办公软件或业务系统界面,直接代替用户完成端到端任务的智能体形态。与停留在对话窗口内的助手不同,它的关键词是“侵入”——进入既有软件的操作界面,用人类的输入方式(点击、键入、拖拽、提交)去执行任务,从而绕开 API 缺失、系统割裂与权限壁垒,把“回答问题”变成“交付结果”。
这一定义的关键不在技术栈,而在边界位移。传统 RPA 依赖脚本化录制,界面一变即失效;聊天机器人只能在自家沙箱内调用少数工具;而侵入式 Agent 以视觉理解界面、以自然语言规划步骤、以失败重试自我纠错,理论上可以操作任何“人能操作”的系统。行业因此把它称为“数字员工”的雏形——它不改造旧系统,而是像新员工一样学会使用旧系统。
从演进脉络看,智能体大致走过三段:以函数调用为代表的“工具增强”阶段,解决了模型能取数、能查库;以工作流编排为代表的“流程自动化”阶段,解决了多步骤任务可组合;以计算机使用(Computer Use)为代表的“界面接管”阶段,正在解决“没有 API 的系统也能被自动化”。第三段是分水岭——它把自动化的可及范围从“已开放接口的系统”扩展到“所有屏幕上存在的东西”。
二、侵入式 Agent 的技术分类
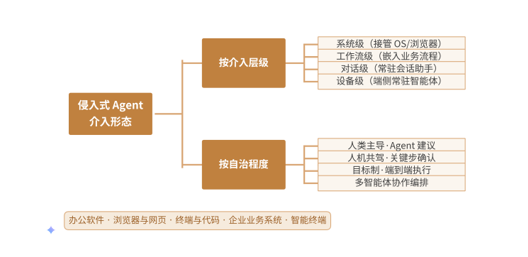
按介入层级划分,侵入式 Agent 可分为系统级、工作流级、对话级与设备级四类。系统级 Agent 直接接管操作系统或浏览器,能力最强、风险也最高,典型形态是“给一句话,让它自己在电脑上把事做完”;工作流级 Agent 嵌入既有业务流程,只接管其中若干环节,落地阻力最小;对话级 Agent 常驻会话窗口,按需调用工具,仍是当前最主流的形态;设备级 Agent 则运行在手机、PC 或车载终端,以常驻进程形式感知上下文并主动提示。
按自治程度划分,可分为人类主导、人机共驾、目标制与多智能体协作四档。人类主导模式下 Agent 只给建议、不落操作;人机共驾模式在关键步骤(付款、删除、对外发送)等待人工确认,是当前企业采纳的主流折中;目标制模式由人给定目标与约束,Agent 自行拆解并端到端执行;多智能体协作则由一个调度者把任务分派给多个专精 Agent,适用于跨系统的长链条任务。
从落地形态看,行业已形成“基座模型提供推理能力、Agent 平台提供编排与工具、场景方案提供流程知识”的三层供给结构。随着 MCP 等互操作协议普及,工具接入的标准化程度显著提升,Agent 的能力边界开始由“接入了多少接口”转向“理解了多少业务上下文”。
侵入式 Agent 技术分类
三、需求驱动与市场规模预测
侵入式 Agent 的爆发不是技术炫技的结果,而是三重现实的叠加。其一是存量系统的接口缺口:企业核心系统大量建于十年前,开放 API 的比例极低,改造周期以年计,而界面自动化可以在不改动系统的前提下拿到自动化收益。其二是人力成本与流程时延的压力:客服、财务对账、报表汇总、投标文件编制等流程重复度高、跨系统跳转频繁,正是 Agent 最擅长吃掉的“数字苦力活”。其三是模型能力的临界突破:视觉理解与长程规划能力的提升,使 Agent 在真实界面上的任务成功率从“演示可用”跨到“生产可用”。
政策与产业环境同样在推波助澜。“人工智能 +”行动明确鼓励智能体在制造、政务、金融等场景落地,多地出台的智能体专项政策把“数字员工”列为重点方向;与此同时,企业对大模型的态度从“试点观望”转向“要求交出 ROI”,而 Agent 恰好是少数能直接折算成人力节省的形态。
在需求与政策双轮驱动下,我国侵入式 Agent 相关市场快速扩张:2022 年约 120 亿元,2024 年约 380 亿元,2026 年约 1050 亿元,2027 年预计达到 1680 亿元,2029 年有望接近 3950 亿元,2023—2029 年年均复合增速超过 60%。其中,Agent 平台与编排工具、垂直场景 Agent(编程、客服、办公)是增速最快的细分方向。
2022—2029年中国侵入式 Agent 市场规模预测及增速
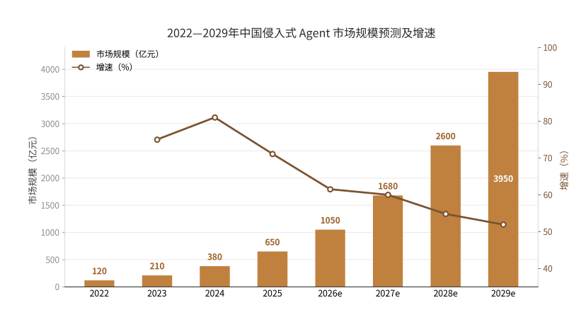
值得注意的是,市场规模的统计口径正在变化。早期收入主要来自项目制交付(按人天计价的定制开发),如今订阅制与按结果计费的比例快速上升。这意味着同一笔“市场规模”,其含金量与可持续性远高于两年前——从一次性工程收入,变为可复购的持续性收入。
四、产业链分析
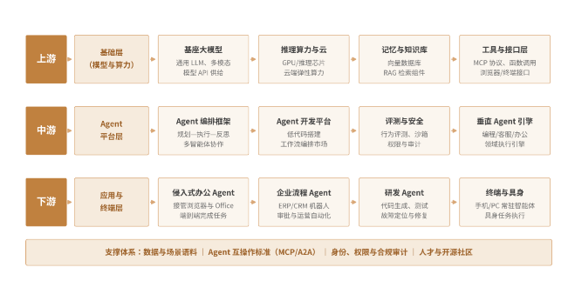
上游为基础层,包括基座大模型(通用 LLM 与多模态模型的 API 供给)、推理算力与云服务、记忆与知识库(向量数据库、RAG 检索组件),以及工具与接口层(MCP 协议、函数调用规范、浏览器与终端自动化接口)。这一层决定了 Agent 的“智力上限”与“手脚长度”,是成本结构中最刚性的一块。
中游为 Agent 平台层,涵盖编排框架(规划—执行—反思循环、多智能体协作)、开发平台(低代码搭建、工作流市场)、评测与安全(行为评测、执行沙箱、权限与审计),以及垂直领域 Agent 引擎(编程、客服、办公)。这一层是竞争最激烈的环节:框架层高度开源化、同质化严重,真正的差异化来自对特定业务流程的理解深度与失败恢复能力。
下游为应用与终端层,覆盖侵入式办公 Agent(接管浏览器与 Office,端到端完成文档、报表、投标等任务)、企业流程 Agent(ERP/CRM 机器人,处理审批、对账与运营自动化)、研发 Agent(代码生成、测试、故障定位)以及终端与具身场景(手机/PC 常驻智能体、具身任务执行)。从价值分布看,上游算力与模型是“卖水人”,中游平台拼工程与生态,下游则是价值最终兑现、也最容易陷入定制定价陷阱的环节。
中国侵入式 Agent 行业产业链示意图
五、主要企业概况
我国侵入式 Agent 产业已形成“基座模型厂商—Agent 平台企业—垂直场景方案商”的梯队格局,主要代表企业概况如下:
| 企业名称 | 细分领域 | 核心定位 |
| Anthropic | 基座模型与计算机使用 | Claude 系列推出 Computer Use,率先验证界面接管路径 |
| OpenAI | 基座模型与 Agent 工具链 | Operator 类产品 + 函数调用生态,推动 Agent 平台化 |
| 微软 | 系统级 Agent 与办公套件 | Windows/Office 深度集成 Copilot,占据桌面入口 |
| 谷歌 | 浏览器与移动端 Agent | Gemini 融入 Chrome 与 Android,主打多模态界面理解 |
| 字节跳动 | 通用 Agent 与应用生态 | 豆包系智能体嵌入办公与内容全场景,C 端活跃领先 |
| 阿里云 | 企业级 Agent 平台 | 百炼平台 + 通义系列,提供编排、工具与私有化部署 |
| UiPath | 流程自动化与 Agent 编排 | 由 RPA 转向 Agentic Automation,存量流程资产深厚 |
| 智谱 AI | 基座模型与 Agent 框架 | GLM 系列 + 自研 Agent 框架,面向政企私有化交付 |
六、市场发展趋势
当前侵入式 Agent 最核心的张力在于:能力演示的惊艳程度,与企业敢不敢把生产系统交出去的信任程度,严重不匹配。Agent 可以在演示里连续完成二十步操作,但企业真正关心的是那第二十一步失败时会不会误删数据、误发邮件、误付款。这一张力决定了未来三年的分化路径——决定胜负的不是谁的 Agent 更聪明,而是谁的 Agent 更可控。
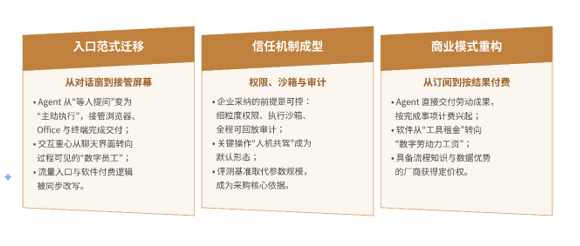
入口范式迁移:从对话窗到接管屏幕。Agent 的交互形态正在从“等人提问”转向“主动执行”,界面从聊天框迁移到被接管的浏览器、Office 与终端。这带来两个连锁反应:一是交互设计从“提示词工程”转向“过程可见性设计”,用户需要看到 Agent 正在做什么、做完了什么;二是流量入口与软件付费逻辑被同步改写——当 Agent 代替人打开软件时,软件的“入口价值”被削弱,而“被调用的能力价值”被放大。
信任机制成型:权限、沙箱与审计成为准入门槛。企业采纳的第一个问题从来不是“能不能做”,而是“出问题谁负责”。因此,细粒度权限控制(哪些应用可操作、哪些按钮禁点)、执行沙箱(在隔离环境中试跑)、全程可回放的审计日志,正从加分项变成必需品。与此配套的是“人机共驾”成为默认形态:付款、对外发送、删除类操作强制人工确认。评测体系也在重构——从比拼模型参数与基准分数,转向比拼真实任务成功率、平均步数与失败恢复率,这些指标开始直接写进采购标书。
商业模式重构:从订阅制到按结果付费。Agent 交付的不是工具,而是劳动成果,这使定价锚点从“席位费”转向“完成的事项”。按任务计费、按节省工时分成、按业务结果(如回款、成单)抽佣等模式开始出现。对厂商而言,这意味着收入与交付质量强绑定,必须具备兜底能力;对客户而言,采购决策从 IT 部门转向业务部门,因为买单逻辑变成了“替代几个人的工作量”。
侵入式 Agent 市场三大趋势
七、展望
在存量系统改造需求、数字员工替代逻辑与模型能力突破的三重驱动下,侵入式 Agent 将保持 50% 以上的年均增速,预计 2029 年市场规模接近 4000 亿元量级。竞争焦点将从“能不能完成任务”转向“能不能稳定、可控、可审计地完成任务”,具备流程知识沉淀、失败恢复工程与合规能力的企业将获得定价权。
同时也需正视三类约束。一是可靠性的长尾:真实界面千变万化,任务成功率从 80% 提升到 95% 的难度,远大于从 0 到 80%,长尾场景的工程投入可能吞掉大部分毛利。二是安全与合规:Agent 持有账号权限、可操作资金与数据,一旦被提示注入攻击或自身误判,损失是直接且不可逆的,权限治理必须前置而非补丁。三是法律与责任边界:Agent 代为签署、代为提交的行为,其法律效力与责任归属尚缺乏明确规则,这会实质性延缓金融、政务等强监管场景的落地节奏。
对企业而言,建议从“高重复、低风险、可回滚”的流程切入(如报表汇总、工单分派、测试回归),先建立权限与审计底座,再逐步放开自治程度,避免一上来就交给 Agent 关键决策;对厂商而言,应尽早把竞争壁垒从“能演示”转向“能兜底”,用真实任务成功率与失败恢复能力建立可验证的口碑;对区域而言,建议结合本地产业场景建设 Agent 评测与沙箱公共平台,为中小企业提供低成本的试用与合规评估通道,抢占“人工智能 +”在流程自动化领域的落地先机。
衡量这一轮 Agent 浪潮是否真正落地,最终不看演示视频的惊艳程度,而看三个朴素指标:一是任务成功率是否在真实业务分布上稳定超过人类可接受的门槛;二是单位任务的综合成本(含人工复核与异常处理)是否低于原有人力成本;三是当 Agent 出错时,企业是否有能力在一小时内定位、回滚并恢复。三个指标同时成立,侵入式 Agent 才真正从“演示品”变成“生产力”;缺任何一条,它都还只是一个更聪明的脚本。
 共研产业咨询 - 深度报告
2027-2033年中国侵入式Agent行业深度调研与投资战略报告
2027-2033年中国侵入式Agent行业深度调研与投资战略报告
报告首先介绍了侵入式Agent行业定义、商业模式、产业壁垒、风险因素、产业特征及研究方法;接着在综合行业PEST环境的基础上对国内外市场侵入式Agent产品产销、规模以及价格特征做了重点分析;然后对于侵入式Agent行业本身或相关产业的贸易态势、经营状况进行剖析;随后对侵入式Agent行业产业链运行环境、区域发展态势、行业竞争格局、典型企业运营等几大核心要素进行了逐个分析;随后报告对侵入式Agent行业供需、价格、规模、风险、策略做出来科学严谨的预判。您若想对侵入式Agent行业有个系统的了解或者想投资侵入式Agent行业,本报告是您不可或缺的重要工具。
版权提示:共研网倡导尊重与保护知识产权,对有明确来源的内容注明出处。如发现本站文章存在版权、稿酬或其它问题,烦请联系我们,我们将及时与您沟通处理。联系方式:kefu@gonyn.com、010-69365838。