
共研产业研究院通过对公开信息分析、业内资深人士和相关企业高管的深度访谈,以及分析师专业性判断和评价撰写了《2027-2033年中国抗体药物行业全景调查与未来发展趋势报告》。本报告为抗体药物企业决策人及投资者提供了重要参考依据。
为确保抗体药物行业数据精准性以及内容的可参考价值,共研产业研究院团队通过上市公司年报、厂家调研、经销商座谈、专家验证等多渠道开展数据采集工作,并运用共研自主建立的产业分析模型,结合市场、行业和厂商进行深度剖析,能够反映当前市场现状、热点、动态及未来趋势,使从业者能够从多种维度、多个侧面综合了解当前抗体药物行业的发展态势。
一、抗体药物概述
抗体药物是利用抗体与抗原特异性结合的原理,通过基因工程、细胞工程和抗体工程技术制备的一类生物大分子药物,广泛用于肿瘤、自身免疫性疾病、感染性疾病等领域的精准治疗,是生物药中占比最大、增长最快的品类之一。该领域的研究涵盖单克隆抗体、双特异性抗体、抗体偶联药物(ADC)、抗体融合蛋白等。
随着基因工程抗体技术不断突破,抗体药物正从“替代补充型治疗”迈向“精准靶向与免疫重塑”:以PD-1/PD-L1为代表的免疫检查点抑制剂重塑了肿瘤治疗格局,双特异性抗体与ADC则让“多靶点协同”与“精准杀伤”成为可能,抗体药物由技术探索期全面进入产业化放量期。
从技术演进看,抗体药物经历了几代跃迁:第一代以杂交瘤技术为基础的鼠源单抗解决了“靶向结合”问题;第二代通过嵌合化、人源化与全人源技术解决了“免疫原性”问题;第三代以双抗、ADC为代表的结构工程化技术正在解决“效力与安全性”问题;而以人工智能辅助抗体设计为代表的新范式,正在将研发周期从以年计压缩至以月计。每一代技术跃迁都带来市场空间的量级扩张。
二、抗体药物分类
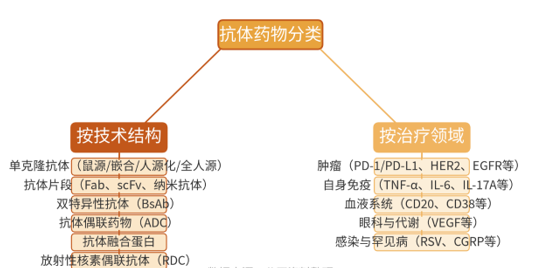
按技术结构,抗体药物可分为单克隆抗体(鼠源、嵌合、人源化、全人源)、抗体片段(Fab、scFv、纳米抗体)、双特异性抗体、抗体偶联药物(ADC)、抗体融合蛋白与放射性核素偶联抗体(RDC)等类型;按治疗领域,则覆盖肿瘤(PD-1/PD-L1、HER2、EGFR等)、自身免疫(TNF-α、IL-6、IL-17A等)、血液系统(CD20、CD38等)、眼科与代谢(VEGF等)以及感染与罕见病等方向。
从落地形态看,单克隆抗体仍是当前市场收入的基本盘,其中肿瘤免疫检查点抑制剂竞争最为充分;双特异性抗体与ADC进入获批放量的初期阶段,成为行业增量最快的细分;抗体融合蛋白在自免与代谢领域保持稳定增长,行业边界随技术融合持续外延。
抗体药物分类
三、政策驱动与市场规模预测
2025年7月,国务院办公厅印发《关于全面深化药品医疗器械监管改革促进医药产业高质量发展的意见》,围绕创新药上市后的首发定价、医保准入、集采参与等环节提出全链条支持措施;2026年政府工作报告首次将生物医药定义为国家新兴支柱产业;同年,工业和信息化部等十部门联合印发《医药工业发展“十五五”规划》,明确到2030年生物医药规模以上企业营业收入超3.5万亿元、创新药产业规模年均增速不低于20%。支付端,新版国家基本医保药品目录与首版商业健康保险创新药品目录于2026年1月同步实施,“医保+商保”双目录将双特异性抗体等高值创新药纳入保障范围。
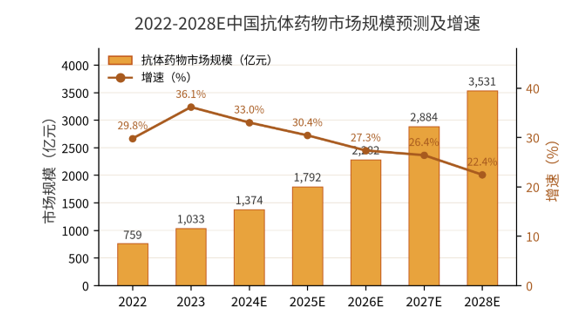
在政策与临床需求双轮驱动下,我国抗体药物市场规模持续高速扩张:2022年约759亿元,2023年突破千亿元达约1033亿元,2024年约1374亿元,预计2026年将达到约2282亿元,2028年有望突破3500亿元,2022-2028年年均复合增速约29%。其中ADC与双抗的增速显著高于行业整体,构成未来三年最确定的增长引擎——它们把抗体药物的价值兑现从“跟随式适应症拓展”转向“差异化结构与联合治疗方案”。
与市场规模同步扩张的还有产能与供应链投资:多地生物医药产业园加快建设,头部CDMO产能持续扩张,抗体药物正从稀缺供给走向规模化生产,为放量提供底层保障。
2022-2028E中国抗体药物市场规模预测及增速
四、产业链分析
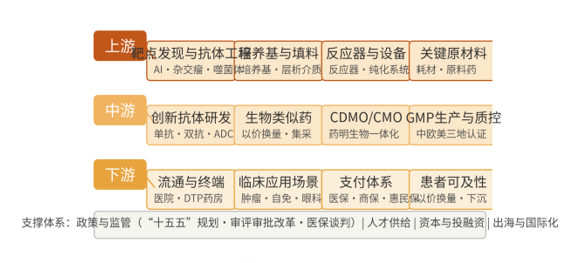
上游为靶点发现与原材料设备层,包括靶点发现与抗体工程(AI辅助设计、杂交瘤、噬菌体展示)、细胞培养基与层析填料、生物反应器与纯化设备以及关键原材料,是整个产业的“底座”,国产替代正在加速。
中游为研发与生产层,涵盖创新抗体研发(单抗、双抗、ADC管线)、生物类似药、CDMO/CMO一体化平台以及GMP生产与质量控制,向上承接研发成果、向下输出合格产品。
下游为流通与应用层,覆盖医院与DTP药房等流通终端、肿瘤/自免/眼科等临床应用场景以及医保、商保、惠民保构成的多元支付体系,将药物价值最终转化为患者获益。
从价值分布看,上游工具与原材料环节技术壁垒高、国产替代空间大;中游研发生产环节竞争最激烈,创新药企与CDMO协同发展;下游应用与支付环节决定放量节奏,是价值兑现的主战场。
中国抗体药物产业链示意图
五、主要企业概况
我国抗体药物产业已形成“创新药企—生物类似药企业—CDMO平台”的竞争梯队,主要代表企业概况如下:
| 企业名称 | 核心产品与平台 | 细分定位 |
| 百济神州 | 替雷利珠单抗(PD-1) | 全球化商业化领先的创新药龙头 |
| 信达生物 | 信迪利单抗(PD-1)及双抗/ADC管线 | 管线覆盖多技术平台的国产创新代表 |
| 康方生物 | 卡度尼利单抗、依沃西单抗(双抗) | 全球领先的双抗平台型企业 |
| 恒瑞医药 | 卡瑞利珠单抗(PD-1)等 | 传统药企创新转型标杆 |
| 复宏汉霖 | 汉曲优、斯鲁利单抗、PD-L1 ADC | 生物类似药与创新药双轮驱动 |
| 荣昌生物 | 维迪西妥单抗(HER2 ADC) | 国产ADC先行者 |
| 君实生物 | 特瑞普利单抗(PD-1) | 国产首个获批PD-1的企业 |
| 科伦博泰 | 芦康沙妥珠单抗(TROP2 ADC) | ADC管线出海授权代表 |
六、市场发展趋势
当前抗体药物市场最核心的张力在于:创新药供给持续放量,但支付端与竞争格局正在重塑。双抗与ADC带来的结构升级、出海授权的全球化兑现、集采与支付的多元重构,将共同决定这一轮产业繁荣的持续性。
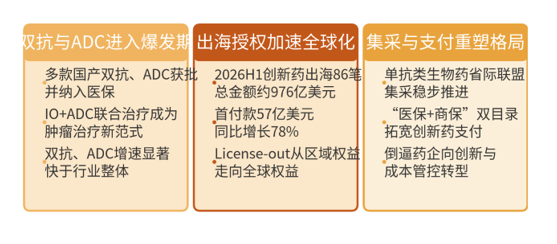
双抗与ADC进入爆发期:结构升级的确定性机会。多款国产双抗与ADC相继获批并纳入医保,IO+ADC联合治疗成为肿瘤治疗的新范式,双抗与ADC细分增速显著快于行业整体,成为价值兑现的主战场。
出海授权加速全球化:从“引进来”到“走出去”。2026年上半年中国创新药出海交易86笔,总金额约976亿美元,其中首付款57亿美元、同比增长78%;License-out交易从区域性权益走向全球权益,具备国际化能力的企业持续扩大领先优势。
集采与支付重塑格局:以价换量与多元支付并行。单抗类生物药省际联盟集采稳步推进(阿达木单抗、贝伐珠单抗等7种单抗2025年销售额合计约340.8亿元),倒逼药企向创新与成本管控转型;“医保+商保”双目录拓宽创新药支付渠道,提高患者可及性。
抗体药物市场发展趋势
七、展望
在“十五五”规划与创新药全链条支持政策的双重驱动下,我国抗体药物产业将保持高速增长,预计2026年市场规模约2282亿元,2028年向3500亿元量级迈进。竞争焦点将从靶点同质化转向差异化结构与临床价值,具备双抗、ADC等新一代技术平台与全球化商业化能力的企业将持续扩大领先优势。
同时也需关注集采降价、医保控费与低水平重复建设等约束对行业节奏的影响。对企业而言,建议聚焦差异化管线与国际化能力,避免单纯追逐热门靶点;对区域而言,建议结合本地生物医药产业禀赋布局产能与人才梯队,抢占抗体药物“产业化放量”先机。
 共研产业咨询 - 深度报告
2027-2033年中国抗体药物行业全景调查与未来发展趋势报告
2027-2033年中国抗体药物行业全景调查与未来发展趋势报告
报告首先介绍了抗体药物行业定义、商业模式、产业壁垒、风险因素、产业特征及研究方法;接着在综合行业PEST环境的基础上对国内外市场抗体药物产品产销、规模以及价格特征做了重点分析;然后对于抗体药物行业本身或相关产业的贸易态势、经营状况进行剖析;随后对抗体药物行业产业链运行环境、区域发展态势、行业竞争格局、典型企业运营等几大核心要素进行了逐个分析;随后报告对抗体药物行业供需、价格、规模、风险、策略做出来科学严谨的预判。您若想对抗体药物行业有个系统的了解或者想投资抗体药物行业,本报告是您不可或缺的重要工具。
版权提示:共研网倡导尊重与保护知识产权,对有明确来源的内容注明出处。如发现本站文章存在版权、稿酬或其它问题,烦请联系我们,我们将及时与您沟通处理。联系方式:kefu@gonyn.com、010-69365838。