
共研产业研究院通过对公开信息分析、业内资深人士和相关企业高管的深度访谈,以及分析师专业性判断和评价撰写了《2027-2033年中国新能源汽车母排市场全景调研与投资战略报告》。本报告为新能源汽车母排企业决策人及投资者提供了重要参考依据。
为确保新能源汽车母排行业数据精准性以及内容的可参考价值,共研产业研究院团队通过上市公司年报、厂家调研、经销商座谈、专家验证等多渠道开展数据采集工作,并运用共研自主建立的产业分析模型,结合市场、行业和厂商进行深度剖析,能够反映当前市场现状、热点、动态及未来趋势,使从业者能够从多种维度、多个侧面综合了解当前新能源汽车母排行业的发展态势。
一、行业概述
母排(Busbar)是新能源汽车高压电气系统中承担电流汇聚、分配与传输的核心导电连接部件,广泛用于动力电池模组与电芯连接、电控与电机接线、高压配电盒(PDU)、车载充电机(OBC)及充电接口等部位,通常由铜材或铝材经冲压、折弯、注塑包覆、焊接等工序制成,兼具载流、绝缘、固定与散热等多重功能。
与传统线束相比,母排具有载流能力强、接触电阻小、温升低、结构紧凑、便于自动化装配等优势,与新能源汽车高电压、大电流、轻量化与高集成化的技术路线高度契合。随着我国新能源汽车产销量屡创新高、车型平台向800V高压架构演进,母排作为"三电"系统的关键连接部件,单车价值量持续提升,行业正从分散的定制化配套走向规模化、组件化的竞争新阶段。
二、新能源汽车母排分类
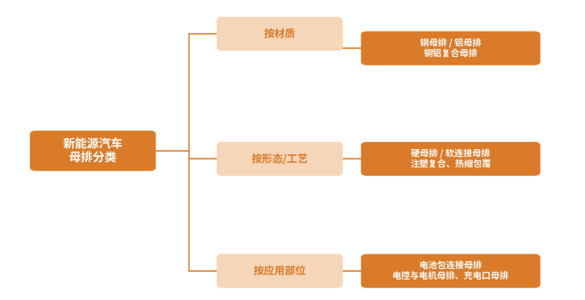
按材质,母排可分为铜母排、铝母排及铜铝复合母排:铜母排导电与导热性能优异,是目前的主流方案;铝母排重量轻、成本低,在电池包内部连接环节渗透率快速提升;铜铝复合母排兼顾导电性能与轻量化、降本需求,多用于铜铝异种金属过渡连接。
按形态与工艺,可分为硬母排与软连接母排:硬母排由铜/铝板经冲压、折弯制成,刚性强、布局规整;软连接母排由多层薄铜箔叠层经扩散焊或钎焊制成,可吸收振动与装配公差,保护电芯与焊点,在电池包与电驱系统中应用广泛。此外,注塑复合、热缩包覆等绝缘工艺赋予母排耐压、阻燃与防护能力,是产品可靠性的关键。按应用部位,母排又可分为电池包连接母排、电控与电机母排、充电口及配电单元母排等。
新能源汽车母排分类
三、政策驱动与市场规模预测
新能源汽车是母排行业最重要的需求变量。近年来购置税减免、"以旧换新"与汽车下乡等支持政策接续发力,公共领域车辆全面电动化试点稳步推进;与此同时,充电基础设施建设加速、800V高压快充平台密集落地,对高压连接部件的性能与可靠性提出更高要求。在双碳目标与汽车强国战略的长期指引下,新能源汽车产业链的国产化配套体系日趋完善,母排环节的国产供应商深度绑定头部电池厂与主机厂,份额持续提升。
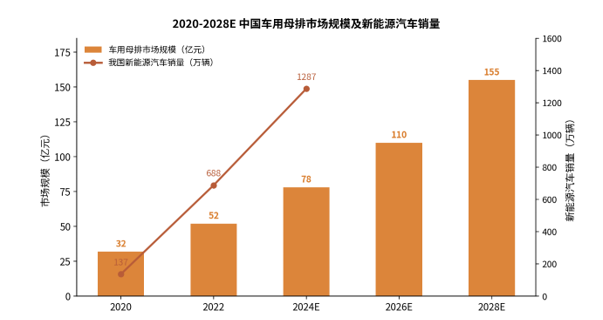
在新能源汽车产销放量与单车母排价值量提升的双轮驱动下,我国车用母排市场规模持续扩张:2020年约32亿元,2022年约52亿元,2024年约78亿元,预计2026年达到110亿元,2028年有望突破150亿元,年复合增速约17%。需求侧,我国新能源汽车销量2024年已超过1200万辆,叠加CTP/CTB电池结构创新带来的组件化增量,母排市场空间有望向更高量级迈进;动力电池环节贡献主要需求,电驱电控与其他三电部件配套占比稳步提升。
2020-2028年中国车用母排市场规模及新能源汽车销量
四、产业链分析
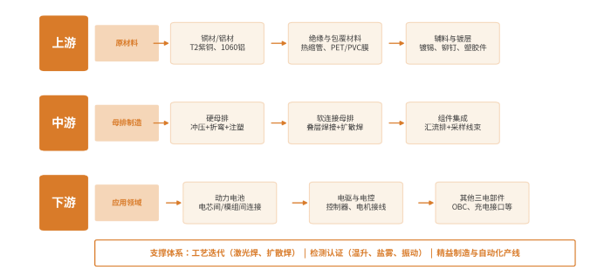
上游为原材料环节,包括T2紫铜、1060铝等铜材铝材,热缩管、PET/PVC膜等绝缘包覆材料,以及镀锡、铆钉、塑胶件等辅料,其中铜材成本占母排总成本比重最高,铜价波动对行业毛利率影响显著,头部厂商通过铜价联动定价与套期保值对冲风险。
中游为母排制造环节,涉及精密冲压、折弯、注塑、叠层焊接(扩散焊、钎焊、激光焊)等核心工艺,并向"汇流排+采样线束+结构件"的组件集成方向延伸。中游技术壁垒集中在焊接良率、绝缘可靠性与大批量一致性上,自动化产线与在线检测能力成为核心竞争力。
下游为应用领域,覆盖动力电池(电芯间与模组间连接)、电驱与电控、OBC与充电接口等三电部件。从价值分布看,动力电池环节贡献最大需求增量,CTP/CTB趋势下单包母排价值量持续提升;电驱电控环节对软连接母排需求旺盛;中游组件化供应商凭借同步开发能力绑定头部客户,产业链议价地位稳步增强。
中国新能源汽车母排行业产业链示意图
五、主要企业概况
我国车用母排行业已形成"连接器龙头跨界+精密制造专业厂商+电池厂自供"的竞争格局,主要代表企业概况如下:
| 企业名称 | 细分领域 | 核心定位 |
| 中航光电 | 连接器与母排 | 军用连接器龙头跨界三电,车用高压连接组件齐全 |
| 立讯精密 | 连接器与母排 | 消费电子龙头切入汽车,高压线束与母排组件放量 |
| 凯中精密 | 精密母排 | 电机电刷架与车用母排专业厂商,深度配套海外车企 |
| 瑞可达 | 连接系统 | 高压连接器与电池连接系统并行,电池母排组件增长快 |
| 长盈精密 | 精密结构件 | 消费电子结构件龙头拓展三电,母排与Busbar组件出货领先 |
| 沃尔核材 | 绝缘材料与组件 | 热缩材料龙头延伸至车用母排与充电连接部件 |
六、市场发展趋势
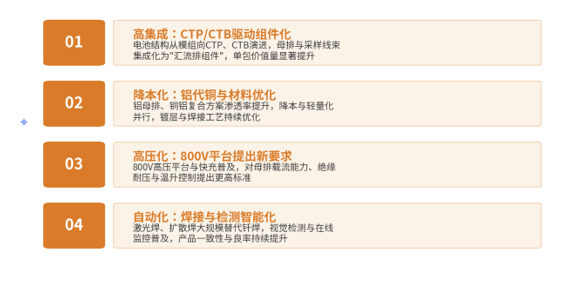
高集成:CTP/CTB驱动组件化。电池结构从模组向CTP、CTB演进,母排与采样线束、结构件集成化为"汇流排组件",由零部件向部件总成升级,单包价值量与供应商单车配套金额显著提升。
降本化:铝代铜与材料优化。整车降本压力沿产业链传导,铝母排、铜铝复合方案渗透率快速提升,镀层减薄与焊接工艺优化进一步压缩成本,轻量化与降本并行推进。
高压化:800V平台提出新要求。800V高压平台与超快充普及,对母排载流能力、绝缘耐压、温升控制与防护等级提出更高标准,耐高压绝缘材料与低接触电阻设计成为竞争焦点。
自动化:焊接与检测智能化。激光焊、扩散焊大规模替代传统钎焊,视觉检测与在线温升监控普及,产线自动化率与产品一致性持续提升,头部厂商良率优势转化为成本优势。
中国新能源汽车母排行业市场发展趋势
七、展望
在新能源汽车产销持续增长与高压平台、电池结构创新的双重驱动下,车用母排行业有望保持两位数增长,预计2028年市场规模突破150亿元,组件化供应商的市场份额进一步集中。竞争焦点将从"单件价格"转向"焊接良率、组件集成能力与同步开发响应速度"的综合比拼。
同时也需关注铜价波动、整车年降压力以及电池厂自供比例上升等约束条件对行业盈利节奏的影响。对母排企业而言,建议围绕核心客户构建"材料+工艺+组件"的一体化配套能力,加大激光焊接与在线检测投入,稳妥推进铝代铜方案验证;对产业投资者而言,组件化集成能力突出、深度绑定头部电池厂与主机厂的供应商,以及具备高压连接系统整体解决方案能力的平台型企业,是最具确定性的两条主线。建议持续跟踪新能源汽车产销增速与800V车型渗透率的边际变化。
 共研产业咨询 - 深度报告
2027-2033年中国新能源汽车母排市场全景调研与投资战略报告
2027-2033年中国新能源汽车母排市场全景调研与投资战略报告
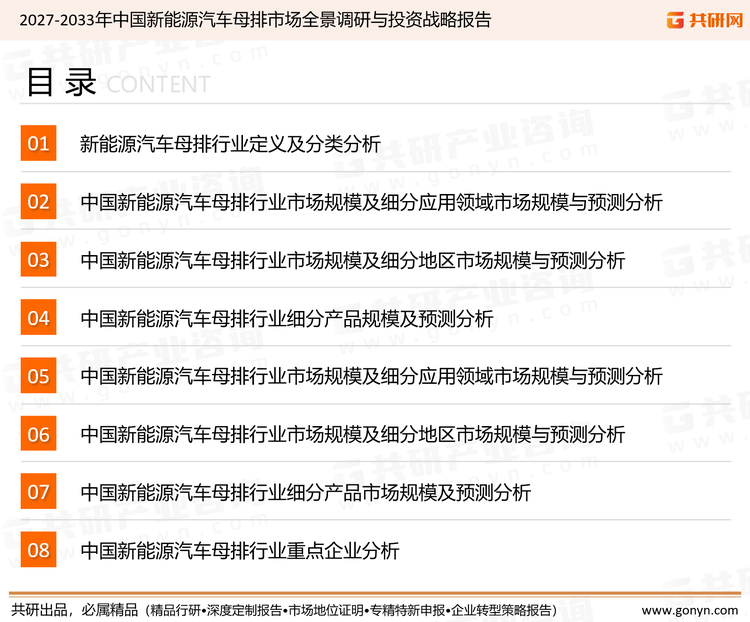
报告首先介绍了新能源汽车母排行业定义、商业模式、产业壁垒、风险因素、产业特征及研究方法;接着在综合行业PEST环境的基础上对国内外市场新能源汽车母排产品产销、规模以及价格特征做了重点分析;然后对于新能源汽车母排行业本身或相关产业的贸易态势、经营状况进行剖析;随后对新能源汽车母排行业产业链运行环境、区域发展态势、行业竞争格局、典型企业运营等几大核心要素进行了逐个分析;随后报告对新能源汽车母排行业供需、价格、规模、风险、策略做出来科学严谨的预判。您若想对新能源汽车母排行业有个系统的了解或者想投资新能源汽车母排行业,本报告是您不可或缺的重要工具。
版权提示:共研网倡导尊重与保护知识产权,对有明确来源的内容注明出处。如发现本站文章存在版权、稿酬或其它问题,烦请联系我们,我们将及时与您沟通处理。联系方式:kefu@gonyn.com、010-69365838。