
共研产业研究院通过对公开信息分析、业内资深人士和相关企业高管的深度访谈,以及分析师专业性判断和评价撰写了《2027-2033年中国水果市场全景调研与发展前景预测报告》。本报告为水果企业决策人及投资者提供了重要参考依据。
为确保水果行业数据精准性以及内容的可参考价值,共研产业研究院团队通过上市公司年报、厂家调研、经销商座谈、专家验证等多渠道开展数据采集工作,并运用共研自主建立的产业分析模型,结合市场、行业和厂商进行深度剖析,能够反映当前市场现状、热点、动态及未来趋势,使从业者能够从多种维度、多个侧面综合了解当前水果行业的发展态势。
一、水果行业概述
水果是指可供人类食用、多汁且具有甜味的植物果实,涵盖仁果类(苹果、梨)、核果类(桃、李、樱桃)、浆果类(葡萄、蓝莓、猕猴桃)、柑橘类、热带与亚热带水果(香蕉、荔枝、芒果)、瓜类及草莓等主要品类。水果是我国居民膳食的重要组成部分,也是种植业中产值最高的品类之一。
我国是全球最大的水果生产国与消费国,果园面积和产量长期居世界首位。随着人均可支配收入提升与健康消费理念普及,水果消费正从"量"的满足转向"质"的追求:品种化、品牌化、设施化与全年供应链成为产业升级的主线。
从发展阶段看,我国水果产业经历了以大宗品类为主的规模扩张阶段、以优质优价与南果北种为特征的品种结构调整阶段,当前正进入以设施农业、品种知识产权、数字化供应链与品牌运营为核心竞争力的现代化阶段。
二、水果的分类
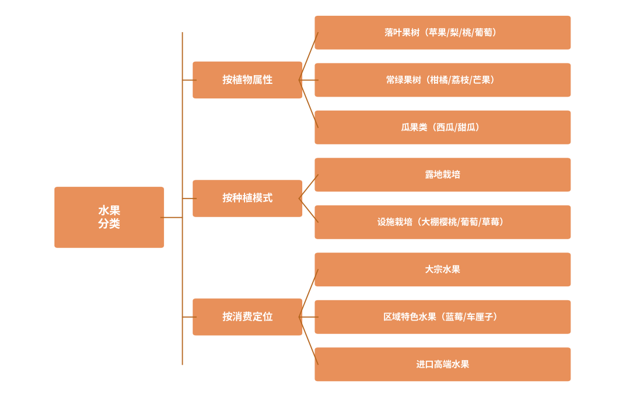
按植物学属性与种植方式,水果可分为落叶果树(苹果、梨、桃、葡萄)、常绿果树(柑橘、荔枝、芒果)与瓜果类(西瓜、甜瓜)三大类;按种植模式,可分为露地栽培与设施栽培(大棚樱桃、大棚葡萄、设施草莓等);按消费定位,可分为大宗水果、区域特色水果(蓝莓、车厘子、阳光玫瑰等)与进口高端水果。
从供给形态看,我国水果供给由本土主产区(如陕西苹果、赣南脐橙、广西柑橘、云南蓝莓)、设施反季节生产与进口补充(车厘子、榴莲、奇异果)三部分构成,全年无断档的供应链格局基本形成。
水果产品分类体系
三、政策驱动与市场规模预测
政策层面持续发力:中央一号文件连续多年部署特色农业与设施农业发展,各地出台设施水果补贴、果园宜机化改造与冷链物流建设支持政策;"数商兴农"与快递进村工程完善产地直销网络,地理标志农产品保护工程推动区域品牌溢价,为水果产业升级提供制度支撑。
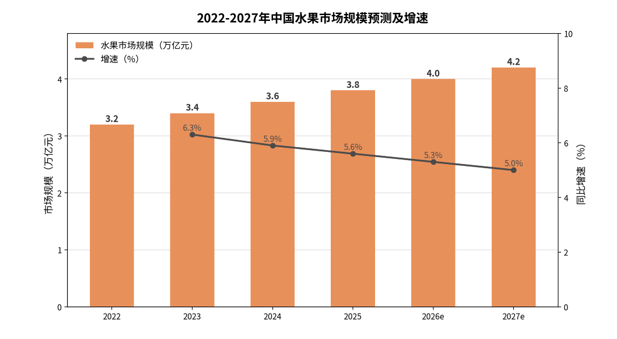
在政策与消费双轮驱动下,中国水果市场保持稳健增长:2022年约3.2万亿元,2023年约3.4万亿元,2024年约3.6万亿元,2025年约3.8万亿元,预计2026年达到约4.0万亿元,2027年将达约4.2万亿元,2022—2027年复合增长率约5.5%。其中设施水果与高品质水果增速显著高于行业整体,蓝莓、车厘子、阳光玫瑰等品类保持两位数增长。
与市场规模同步扩张的还有冷链与流通基础设施:全国水果冷链流通率持续提升,产地仓储保鲜设施加快覆盖,"产地直采+前置仓+即时零售"模式缩短流通链条,损耗率下降带来显著增量效益。
2022-2027年中国水果市场规模预测及增速
四、产业链分析
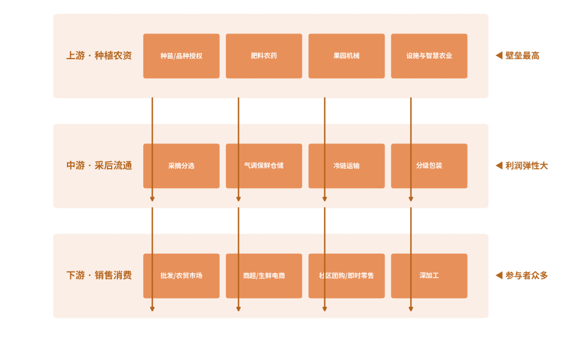
上游为种植与农资层,包括种苗与品种授权(砧木、脱毒苗)、肥料农药、果园机械、设施大棚与智慧农业装备(水肥一体化、环境传感器)等,品种知识产权是上游竞争的核心壁垒。
中游为采后处理与流通层,涵盖采摘分选、气调保鲜仓储、冷链运输、分级包装与批发配送,采后商品化处理能力直接决定果品溢价水平,是产业链利润提升的关键环节。
下游为销售与消费层,覆盖传统批发与农贸市场、商超连锁、生鲜电商、社区团购、即时零售及深加工(果汁、果干、果酒)等渠道,品牌化与场景化消费是下游增长引擎。
从价值分布看,上游品种与设施环节壁垒最高;中游冷链与商品化处理利润弹性最大;下游零售渠道参与者众多,掌握稳定货盘与品牌心智的渠道商盈利能力最强。
中国水果行业产业链示意图
五、主要企业概况
我国水果产业已形成"种植龙头企业—供应链与冷链企业—新零售渠道企业"的竞争梯队,主要代表企业概况如下:
| 企业名称 | 细分领域 | 核心定位 |
| 洪九果品 | 进口水果、供应链 | 端到端水果供应链龙头,进口果品类优势突出 |
| 百果园 | 水果零售连锁 | 门店规模领先的果品零售品牌 |
| 鑫荣懋 | 果品供应链、零售 | 全渠道果品服务,国际采购网络完善 |
| 郁南/赣南脐橙产区龙头 | 区域品牌种植 | 地理标志产区化运营的代表模式 |
| 佳沃集团 | 蓝莓、猕猴桃种植 | 全产业链布局的高品质浆果龙头 |
| 海升集团 | 苹果、果汁 | 苹果种植与果汁加工一体化 |
| 美菜网/淘菜菜 | B端生鲜供应链 | 数字化产地直采与餐饮供货平台 |
| 盒马鲜生 | 新零售渠道 | 即时零售+自有品牌水果的代表 |
六、市场发展趋势
当前水果市场最核心的张力在于:消费端对高品质水果的需求快速升级,而生产端的品种更新、设施投入与采后处理能力仍不均衡。供需结构的错位正是产业升级的驱动力,掌握优质货源与稳定供应链的参与者将持续获得溢价。
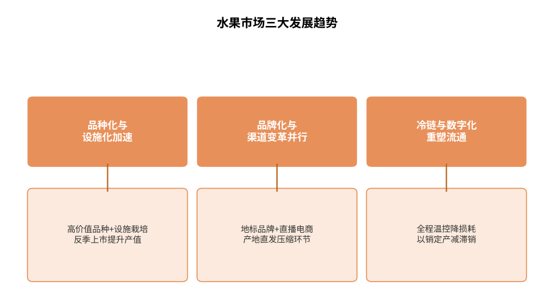
品种化与设施化加速。阳光玫瑰、蓝莓、车厘子等高价值品种带动品种授权与设施栽培投资热潮,"南果北种""反季上市"打破传统产区与季节边界,单位产值显著提升。
品牌化与渠道变革并行。地理标志品牌、企业品牌与电商直播共同重塑定价体系,"产地直发"压缩中间环节,即时零售让水果消费高频化、日常化。
冷链与数字化重塑流通。预冷、气调仓与全程温控运输降低损耗,数字化订单农业(以销定产)逐步推广,减少丰产滞销风险,提升产业链整体效率。
水果市场发展趋势
七、展望
在乡村振兴政策与健康消费升级的双重驱动下,中国水果市场将保持稳健增长,预计2027年市场规模约4.2万亿元,2030年有望接近4.8万亿元。竞争焦点将从"跑量分销"转向"品种+设施+冷链+品牌"的全链条能力,拥有品种资源、产区纵深与渠道掌控力的参与者将脱颖而出。
同时也需关注气候波动、农资成本上升、品种同质化与价格内卷等约束条件对行业节奏的影响。对种植企业而言,建议聚焦优势品种与设施升级,以品质错峰上市获取溢价;对渠道企业而言,建议深化产地直采与冷链布局,以稳定货盘和消费体验构建长期壁垒,在消费升级浪潮中实现稳健增长。
 共研产业咨询 - 深度报告
2027-2033年中国水果市场全景调研与发展前景预测报告
2027-2033年中国水果市场全景调研与发展前景预测报告
报告首先介绍了水果行业定义、商业模式、产业壁垒、风险因素、产业特征及研究方法;接着在综合行业PEST环境的基础上对国内外市场水果产品产销、规模以及价格特征做了重点分析;然后对于水果行业本身或相关产业的贸易态势、经营状况进行剖析;随后对水果行业产业链运行环境、区域发展态势、行业竞争格局、典型企业运营等几大核心要素进行了逐个分析;随后报告对水果行业供需、价格、规模、风险、策略做出来科学严谨的预判。您若想对水果行业有个系统的了解或者想投资水果行业,本报告是您不可或缺的重要工具。
版权提示:共研网倡导尊重与保护知识产权,对有明确来源的内容注明出处。如发现本站文章存在版权、稿酬或其它问题,烦请联系我们,我们将及时与您沟通处理。联系方式:kefu@gonyn.com、010-69365838。
