
共研产业研究院通过对公开信息分析、业内资深人士和相关企业高管的深度访谈,以及分析师专业性判断和评价撰写了《2027-2033年中国数字经济行业全景调查与投资可行性报告》。本报告为数字经济企业决策人及投资者提供了重要参考依据。
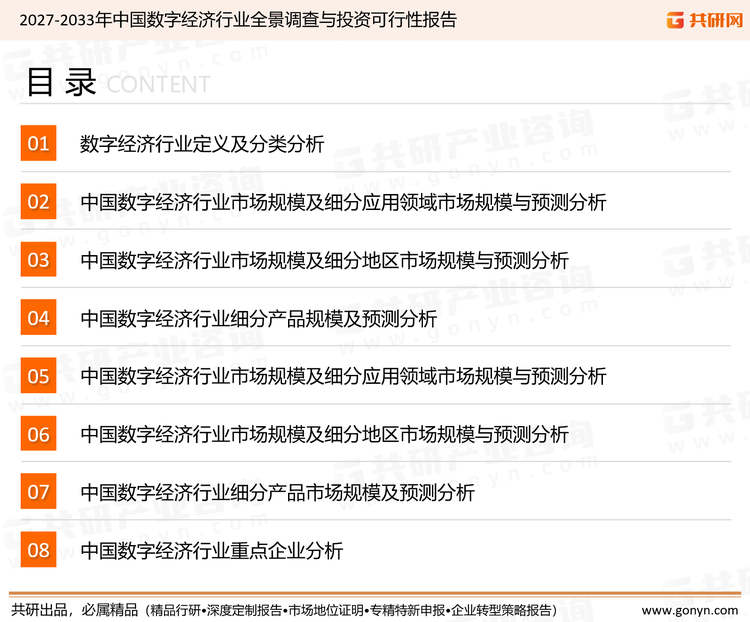
为确保数字经济行业数据精准性以及内容的可参考价值,共研产业研究院团队通过上市公司年报、厂家调研、经销商座谈、专家验证等多渠道开展数据采集工作,并运用共研自主建立的产业分析模型,结合市场、行业和厂商进行深度剖析,能够反映当前市场现状、热点、动态及未来趋势,使从业者能够从多种维度、多个侧面综合了解当前数字经济行业的发展态势。
一、数字经济概述
数字经济是以数据资源为关键要素、以现代信息网络为主要载体、以信息通信技术融合应用与全要素数字化转型为重要推动力的新经济形态。其核心构成包括数字产业化(信息通信产业)与产业数字化(传统产业应用数字技术带来的产出增加与效率提升)两大部分,前者是数字经济的"基础底盘",后者是数字经济的"主体增量",占数字经济总规模比重超过八成。
数字经济已成为继农业经济、工业经济之后的主要经济形态,是国民经济稳增长、促转型的重要引擎。"十四五"以来,数据被正式确立为与土地、劳动力、资本、技术并列的第五大生产要素,"数据要素×"、东数西算、数字中国建设整体布局规划等顶层设计相继落地,数字经济的战略地位持续抬升。
从发展历程看,我国数字经济经历了以电子信息制造与互联网消费为主的起步阶段、以产业互联网与移动互联网为主的扩张阶段,当前正进入以人工智能大模型、数据要素流通与实体经济深度融合为特征的智能化阶段,"数实融合"成为发展的主旋律。
二、数字经济的构成与分类
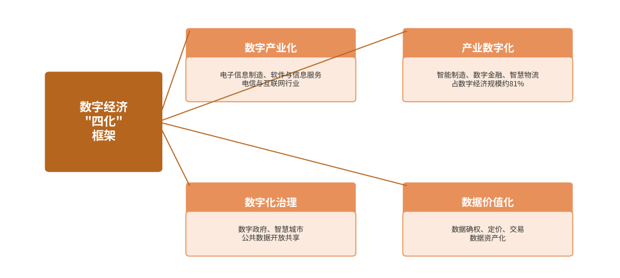
按"四化"框架,数字经济可分为数字产业化、产业数字化、数字化治理与数据价值化四大类:数字产业化涵盖电子信息制造、软件与信息服务、电信与互联网行业;产业数字化覆盖智能制造、智慧农业、数字金融、智慧物流等融合应用;数字化治理包括数字政府、智慧城市与公共数据开放;数据价值化涉及数据确权、定价、交易与资产化。
从产业形态看,数字经济当前主要包括算力基础设施(数据中心、智算中心、5G网络)、平台经济与工业互联网三大支撑形态;随着大模型技术成熟,"人工智能+"与数据要素市场化正成为数字经济新一轮增长的核心驱动。
数字经济"四化"构成体系
三、政策驱动与市场规模预测
政策层面,顶层设计持续加码:《数字中国建设整体布局规划》明确"2522"整体框架,《"十四五"数字经济发展规划》提出到2025年数字经济核心产业增加值占GDP比重达到10%;2026年《关于发展新质生产力的意见》全面实施"人工智能+"行动,国家数据局推动公共数据资源开发利用与数据产权制度建设,为数字经济向纵深发展提供制度保障。
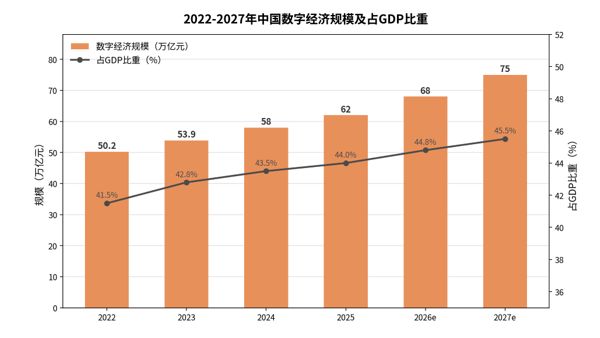
在政策与技术双轮驱动下,我国数字经济规模持续扩大:2022年约50.2万亿元,2023年约53.9万亿元,2024年约58万亿元,2025年约62万亿元,预计2026年达到约68万亿元,2027年将达约75万亿元,占GDP比重超过45%。其中产业数字化规模占比约81%,是数字经济的主引擎;数字产业化规模约12万亿元,软件与信息服务收入保持两位数增长。
与规模同步扩张的还有算力基础设施:全国在用标准机架超过900万架,智算规模保持高速增长,"东数西算"八大枢纽节点加快建设,为人工智能与数字经济的规模化发展提供底层支撑。
2022-2027年中国数字经济规模及占GDP比重预测
四、产业链分析
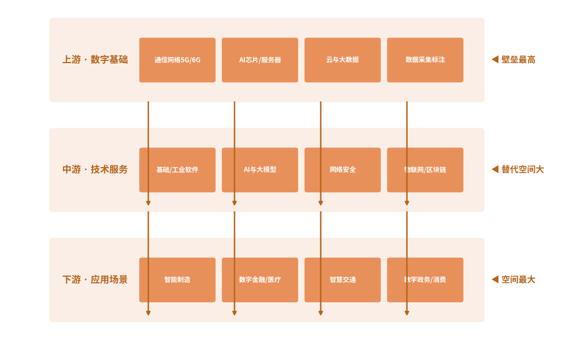
上游为数字基础层,包括通信网络(5G/6G、光纤)、算力硬件(AI芯片、服务器、数据中心)、云计算与大数据平台、数据采集与标注服务等,该环节投入大、技术壁垒高,是数字经济的"底座"。
中游为数字技术与服务层,涵盖基础软件与工业软件、人工智能与大模型、网络安全、区块链与物联网平台等,向上承接算力与数据、向下输出可复用的数字化能力组件,是"技术产品化"的关键环节。
下游为数字化应用层,覆盖智能制造、智慧农业、数字金融、智慧医疗、智慧交通、数字政务与数字消费等场景,将数字技术转化为全要素生产率提升,是价值兑现的主战场。
从价值分布看,上游算力环节集中度最高;中游软件与AI环节国产替代空间最大;下游应用环节参与者最多、市场空间最广,数字化改造需求正从大型企业向中小企业下沉。
中国数字经济产业链示意图
五、主要企业概况
我国数字经济产业已形成"平台科技企业—通信运营商—软硬件骨干企业"的竞争梯队,主要代表企业概况如下:
| 企业名称 | 细分领域 | 核心定位 |
| 华为 | 算力、通信、云服务 | 全栈自主的ICT基础设施龙头,昇腾+鸿蒙生态 |
| 阿里巴巴 | 电商、云计算 | 阿里云亚太领先,通义大模型驱动数实融合 |
| 腾讯 | 社交、云与产业互联网 | 混元大模型+企业微信深耕产业场景 |
| 中国移动 | 电信运营、算力网络 | 全球用户规模最大运营商,智算布局领先 |
| 工业富联 | 服务器、智能制造 | AI服务器代工龙头,算力硬件核心供应商 |
| 海康威视 | 智能物联、安防 | 观澜大模型+AIoT,物联感知设备全球领先 |
| 百度 | 搜索、智能驾驶、大模型 | 文心大模型+萝卜快跑,AI商业化先行者 |
| 用友网络 | 企业软件、工业互联网 | 国内企业管理软件龙头,数智化服务商 |
六、市场发展趋势
当前数字经济最核心的张力在于:数字基础设施投资持续高位运行,而传统产业数字化转型的价值兑现仍不均衡。随着"人工智能+"行动全面实施,数字经济的增长动能正从"连接红利"转向"智能红利"与"数据红利"。
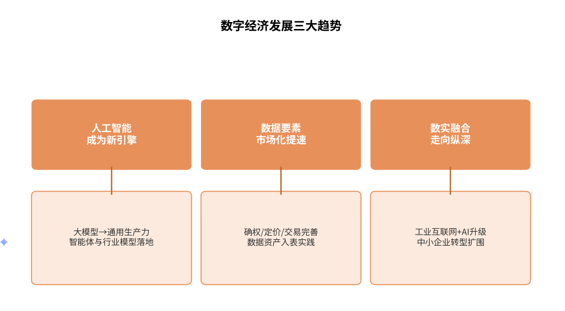
人工智能成为新引擎。大模型推动AI从"专用工具"走向"通用生产力",智能体与行业大模型加速在制造、金融、医疗等场景落地,带动算力投资与智能化应用双增长。
数据要素市场化提速。数据确权、定价与交易制度逐步完善,公共数据授权运营、企业数据资产入表等实践展开,数据从"资源"走向"资产"释放第二增长曲线。
数实融合走向纵深。工业互联网平台向"AI+工业"升级,中小企业数字化转型城市试点扩围,数字消费(直播电商、即时零售、数字文旅)持续扩容,形成供需两侧协同的增长格局。
数字经济发展趋势
七、展望
在数字中国建设与"人工智能+"行动的双重驱动下,我国数字经济将保持稳健增长,预计2027年规模约75万亿元,2030年向百万亿元量级迈进,占GDP比重持续提升。竞争焦点将从"规模扩张"转向"技术自主、数据治理与融合深度",掌握核心技术、深耕行业场景的参与者将获得长期价值。
同时也需关注关键核心技术"卡脖子"、数据安全与隐私保护、区域与行业发展不平衡等约束条件。对企业而言,建议围绕自身核心业务构建"数据+算力+模型+场景"一体化能力,避免盲目上项目;对区域而言,建议结合产业禀赋差异化布局数字产业,用好东数西算与公共数据资源,在数字中国建设中实现高质量发展。
 共研产业咨询 - 深度报告
2027-2033年中国数字经济行业全景调查与投资可行性报告
2027-2033年中国数字经济行业全景调查与投资可行性报告
报告首先介绍了数字经济行业定义、商业模式、产业壁垒、风险因素、产业特征及研究方法;接着在综合行业PEST环境的基础上对国内外市场数字经济产品产销、规模以及价格特征做了重点分析;然后对于数字经济行业本身或相关产业的贸易态势、经营状况进行剖析;随后对数字经济行业产业链运行环境、区域发展态势、行业竞争格局、典型企业运营等几大核心要素进行了逐个分析;随后报告对数字经济行业供需、价格、规模、风险、策略做出来科学严谨的预判。您若想对数字经济行业有个系统的了解或者想投资数字经济行业,本报告是您不可或缺的重要工具。
版权提示:共研网倡导尊重与保护知识产权,对有明确来源的内容注明出处。如发现本站文章存在版权、稿酬或其它问题,烦请联系我们,我们将及时与您沟通处理。联系方式:kefu@gonyn.com、010-69365838。