
共研产业研究院通过对公开信息分析、业内资深人士和相关企业高管的深度访谈,以及分析师专业性判断和评价撰写了《2027-2033年中国篷车市场全景调研与投资潜力分析报告》。本报告为篷车企业决策人及投资者提供了重要参考依据。
为确保篷车行业数据精准性以及内容的可参考价值,共研产业研究院团队通过上市公司年报、厂家调研、经销商座谈、专家验证等多渠道开展数据采集工作,并运用共研自主建立的产业分析模型,结合市场、行业和厂商进行深度剖析,能够反映当前市场现状、热点、动态及未来趋势,使从业者能够从多种维度、多个侧面综合了解当前篷车行业的发展态势。
一、篷车行业概述
篷车(Popup Camper / 露营拖挂车)是指以可折叠、可拓展车厢结构为特征,兼顾拖挂牵引、驻车住宿与户外生活功能的轻型旅居车辆,广义上涵盖折叠篷车、拖挂式房车、背驮式 camper 及帐篷式露营车等产品形态。与传统自行式房车相比,篷车具有购置成本低、停放占地小、日常养护简单、可通过家用轿车或SUV牵引等优势,是露营经济从"轻奢消费"走向"大众消费"的关键载体。
我国露营旅游自2020年以来进入高速发展期,"微度假""周边游""精致露营(Glamping)"成为主流休闲方式,带动露营装备与露营车辆需求爆发式增长。篷车作为连接"帐篷露营"与"房车旅行"的中间形态,正成为露营装备市场中增长最快的细分品类。
从发展阶段看,我国篷车行业经历了三个阶段:早期以出口代工为主的萌芽阶段;露营热潮带动的国内品牌崛起阶段;当前进入产品升级与标准完善阶段——水电路系统一体化、轻量化材料、新能源供电与智能控制成为产品迭代的主线。
二、篷车的分类
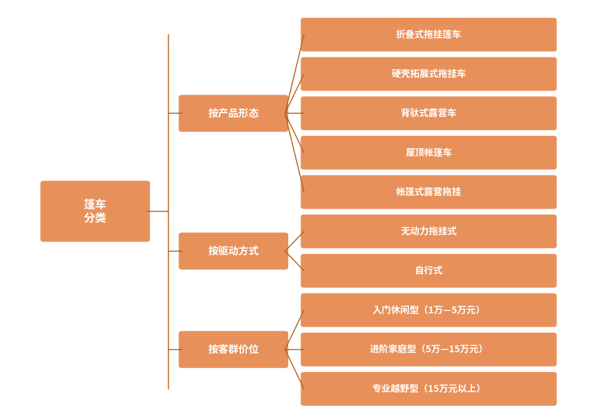
按产品形态,篷车可分为折叠式拖挂篷车、硬壳拓展式拖挂车、背驮式露营车(Truck Camper)、屋顶帐篷车(Rooftop Tent)与帐篷式露营 trailers 五大类;按驱动方式,可分为无动力拖挂式与自行式两类;按目标客群与价位,可分为入门休闲型(1万—5万元)、进阶家庭型(5万—15万元)与专业越野型(15万元以上)三个层级。
从使用场景看,周末近郊露营、长假长途旅居、营地固定租赁构成三大主流场景;随着营地网络完善与"营地+景区"模式推广,"一车多场景"的模块化篷车成为新品开发的主要方向。
篷车产品分类体系
三、政策驱动与市场规模预测
政策层面,多部门持续释放利好:文旅部等14部门《关于推动露营旅游休闲健康有序发展的指导意见》明确提出优化露营地规划建设、鼓励装备制造企业研发便携式露营产品;多个省份将房车露营地建设纳入文旅发展规划,并对旅居车上路通行、驾驶证照等限制逐步松绑,为篷车消费扫清制度障碍。
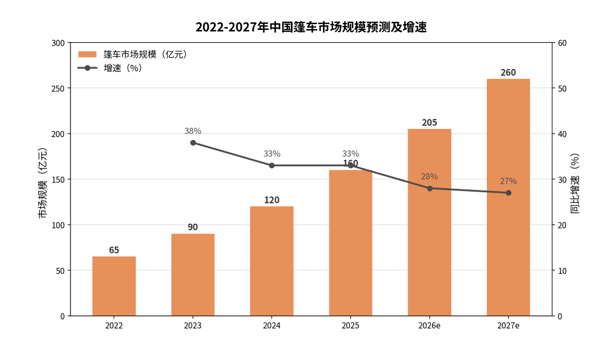
在政策与消费双轮驱动下,中国篷车市场保持高速增长:2022年约65亿元,2023年约90亿元,2024年约120亿元,2025年约160亿元,预计2026年达到约205亿元,2027年将达约260亿元,2022—2027年复合增长率约32%。其中拖挂式篷车占比超过六成,是市场第一大品类。
与整车市场同步扩张的还有营地配套:全国各类露营地数量已超过2万家,营地购车与租赁需求成为B端市场的重要增量;欧美成熟市场(美国年销拖挂式露营车约40万辆)则为中国企业的出口业务提供广阔空间,出口占行业销售额比重持续提升。
2022-2027年中国篷车市场规模预测及增速
四、产业链分析
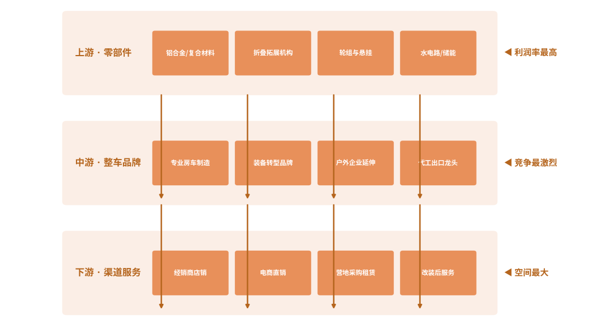
上游为原材料与零部件层,包括铝合金与复合材料车身、折叠拓展机构、轮组与悬挂系统、水电路模块、新能源储能电源及户外家电等,轻量化与模块化是上游技术竞争的核心。
中游为整车制造与品牌运营层,涵盖专业房车/篷车制造企业、传统拖挂装备厂商转型品牌,以及户外用品企业延伸的整车产品线;该环节集中度较低,区域性品牌与代工出口企业并存。
下游为渠道与消费服务层,覆盖4S与经销商店销、电商平台直销、露营地B端采购与租赁运营、"车辆+营地+保险+维修"的一站式服务等场景,是价值兑现与用户体验的关键环节。
从价值分布看,上游核心部件(拓展机构、储能系统)利润率最高;中游整车竞争激烈,品牌与设计能力构成差异化壁垒;下游营地租赁与服务市场空间最大,是未来增长的主战场。
中国篷车行业产业链示意图
五、主要企业概况
我国篷车产业已形成"专业房车制造商—户外装备转型企业—代工出口龙头"的竞争梯队,主要代表企业概况如下:
| 企业/品牌 | 细分领域 | 核心定位 |
| 览众房车(风骏) | 拖挂式与自行式房车 | 国内老牌房车企业,皮卡背驮产品领先 |
| 亚特房车 | 拖挂篷车、自行式房车 | 全品类布局,出口与内销并重 |
| 隆翠房车 | 拖挂式房车 | 中高端拖挂市场主力品牌 |
| 康派斯(CS) | 出口代工、拖挂篷车 | 面向北美/澳洲的出口代工龙头 |
| 爱旅房车 | 折叠篷车、越野拖挂 | 轻量化越野拖挂细分领先 |
| 挪客自然(Naturehike) | 户外装备、帐篷车 | 户外头部品牌向整车延伸 |
| 飞神房车 | 拖挂式房车、营地车 | 营地专用车与租赁市场深耕 |
| 德发(DF)篷车 | 折叠篷车 | 入门级折叠篷车性价比代表 |
六、市场发展趋势
当前篷车市场最核心的张力在于:露营消费热情持续,但"帐篷—篷车—房车"的消费升级传导仍需时间,产品力与营地服务能力决定转化节奏。随着首次购车用户进入置换周期,存量用户的品质化需求将成为市场第二增长曲线。
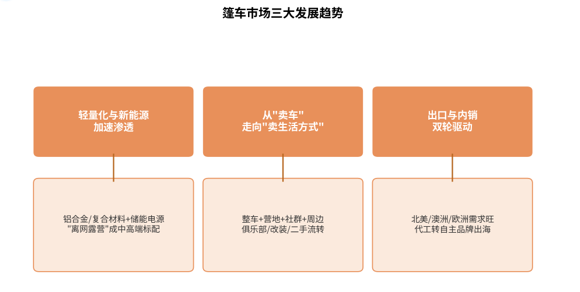
轻量化与新能源化加速渗透。铝合金、复合材料车身与磷酸铁锂储能系统的组合,使篷车摆脱对营地市电的依赖,"离网露营(Off-grid)"能力成为中高端产品的标配卖点。
从"卖车"走向"卖生活方式"。头部品牌正从单一整车销售转向"整车+营地+社群+周边装备"的生态运营,用户俱乐部、改装定制与二手车流转构成新的盈利来源。
出口与内销双轮驱动。北美、澳洲与欧洲市场对中国产拖挂篷车需求旺盛,代工企业加速向自主品牌出海转型;国内市场则随露营地标准化与自驾游基础设施完善稳步扩容。
篷车市场发展趋势
七、展望
在露营经济政策引导与消费习惯养成的双重驱动下,中国篷车市场将保持快速增长,预计2027年市场规模约260亿元,2030年有望接近400亿元。竞争焦点将从单一产品性价比转向"产品设计+供应链+营地生态+品牌心智"的综合能力,具备原创设计与出海渠道的厂商将脱颖而出。
同时也需关注露营地供给不均、旅居车管理制度待完善、行业质量标准参差等约束条件对市场节奏的影响。对企业而言,建议聚焦核心产品线打磨"轻量化+模块化+新能源化"能力,避免同质化价格战;对渠道与营地运营方而言,建议以租赁降低尝鲜门槛,以服务构建长期用户关系,在行业升温期实现稳健扩张。
 共研产业咨询 - 深度报告
2027-2033年中国篷车市场全景调研与投资潜力分析报告
2027-2033年中国篷车市场全景调研与投资潜力分析报告
报告首先介绍了篷车行业定义、商业模式、产业壁垒、风险因素、产业特征及研究方法;接着在综合行业PEST环境的基础上对国内外市场篷车产品产销、规模以及价格特征做了重点分析;然后对于篷车行业本身或相关产业的贸易态势、经营状况进行剖析;随后对篷车行业产业链运行环境、区域发展态势、行业竞争格局、典型企业运营等几大核心要素进行了逐个分析;随后报告对篷车行业供需、价格、规模、风险、策略做出来科学严谨的预判。您若想对篷车行业有个系统的了解或者想投资篷车行业,本报告是您不可或缺的重要工具。
版权提示:共研网倡导尊重与保护知识产权,对有明确来源的内容注明出处。如发现本站文章存在版权、稿酬或其它问题,烦请联系我们,我们将及时与您沟通处理。联系方式:kefu@gonyn.com、010-69365838。