
共研产业研究院通过对公开信息分析、业内资深人士和相关企业高管的深度访谈,以及分析师专业性判断和评价撰写了《2027-2033年中国AI服务器AXI设备市场深度调查与行业发展趋势报告》。本报告为AI服务器AXI设备企业决策人及投资者提供了重要参考依据。
为确保AI服务器AXI设备行业数据精准性以及内容的可参考价值,共研产业研究院团队通过上市公司年报、厂家调研、经销商座谈、专家验证等多渠道开展数据采集工作,并运用共研自主建立的产业分析模型,结合市场、行业和厂商进行深度剖析,能够反映当前市场现状、热点、动态及未来趋势,使从业者能够从多种维度、多个侧面综合了解当前AI服务器AXI设备行业的发展态势。
一、行业概述
AI服务器AXI设备是面向AI服务器整机、加速卡模组及其高多层印制电路板,利用X射线透射与断层成像原理对焊点、通孔、凸块与内部结构缺陷进行非破坏性检测的一类智能检测装备,核心品类包括二维透视AXI、三维CT断层AXI、在线式高速AXI与离线复检AXI四类机型。其关键性能指标涵盖射线焦点尺寸、成像分辨率、断层重建速度、检测节拍、缺陷检出率与误报率,设计制造环节涉及射线源与探测器选型、屏蔽腔体与光路设计、运动平台与载台集成、图像重建与缺陷识别算法开发、产线联调与工艺验证等流程,成像精度与判读算法水平共同决定设备的检出能力与产线适配性。
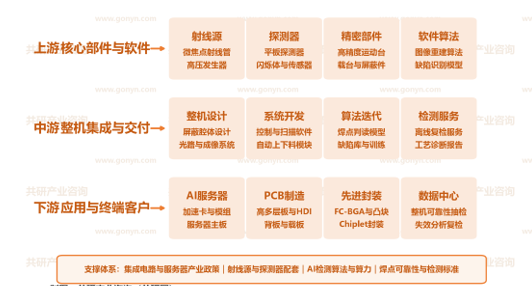
从产业组织看,行业由上游核心部件与软件环节、中游整机集成与交付环节以及下游应用与终端客户环节共同构成:上游提供微焦点射线管与高压发生器、平板探测器与闪烁体传感器、高精度运动台与屏蔽结构件、图像重建与缺陷识别算法等基础供给,部件性能与算法能力决定整机检测上限;中游完成屏蔽腔体设计、光路与成像系统集成、控制扫描软件开发与自动上下料模块配置,掌握焊点判读模型迭代与工艺诊断等核心能力;下游AI服务器制造、印制电路板生产、先进封装与数据中心运维等用户通过产线部署与失效复检推动产品迭代。行业准入壁垒集中于射线源与探测器技术积累、判读算法数据沉淀以及客户验证周期长,具备整机与算法协同开发能力的厂商竞争力更强。
从发展脉络看,行业经历了三个阶段:以离线抽检与人工判读为主的早期阶段,X射线检测设备主要服务于印制电路板与通用电子装联的质量抽检,机型以二维透视为主,判读依赖人工经验,检测节拍慢且覆盖面有限;以服务器板级要求提升与在线部署启动为特征的成长阶段,AI服务器主板层数与器件密度提高,球栅阵列与倒装封装焊点不可见缺陷增多,在线式机型开始进入头部产线,三维断层成像在关键工位获得应用;以AI判读规模化与在线全检推进为标志的突破阶段,缺陷识别模型在焊点判读环节批量部署,误报率与复判工作量下降,多工位并行扫描与自动上下料集成提升检测节拍,国产射线源与探测器配套能力同步增强。
二、AI服务器AXI设备分类
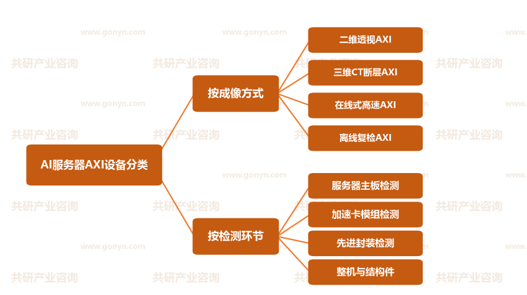
按成像方式,可分为二维透视AXI、三维CT断层AXI、在线式高速AXI与离线复检AXI四类:二维透视AXI通过X射线穿透样品形成投影图像,结构相对简单、节拍快,适用于通孔与常规焊点的快速筛查;三维CT断层AXI通过多角度扫描与图像重建获得分层切片,可分辨重叠焊点与内部缺陷,检测精度最高但节拍相对较长;在线式高速AXI集成于产线节拍之中,强调检测速度与自动化上下料能力;离线复检AXI用于失效分析与质量复核,配置灵活且对成像质量要求严格。
按检测环节,可分为服务器主板检测、加速卡模组检测、先进封装检测与整机及结构件检测四类:服务器主板检测面向高多层板与高密度互连板的通孔、埋孔与焊点质量,是需求量最大的环节;加速卡模组检测面向加速卡、内存模组与板间连接的焊接质量,对器件遮挡下的焊点成像要求高;先进封装检测面向倒装封装凸块、Chiplet封装互联与硅通孔等微观结构,对分辨率与重建算法要求最为严苛;整机与结构件检测则覆盖液冷组件、连接件与整机装配质量,需求随服务器形态演进同步变化。检测环节的结构变化,直接牵引机型配置、算法重点与产线集成方案的演进方向。
AI服务器AXI设备分类
三、政策驱动与市场规模预测
2026年,人工智能算力与智能制造相关政策持续加码,面向AI服务器板级与模组环节的X射线检测设备被列入质量提升与智能检测装备的重点方向:国家层面推动智能检测装备创新发展与首台套应用,支持X射线检测等关键短板装备的验证导入;智能制造与工业互联网专项推动在线检测环节数字化改造,质量数据可追溯要求提高;算力基础设施与服务器产业政策带动上游板卡与整机制造扩产,配套的板级检测设备采购同步增加;集成电路与新型显示相关专项支持射线源、探测器等核心部件攻关,本地配套能力增强;电子装联可靠性与检测方法标准逐步完善,行业竞争秩序趋于规范。多层面政策合力,使AI服务器AXI设备需求由质量抽检环节转向产线标配环节。
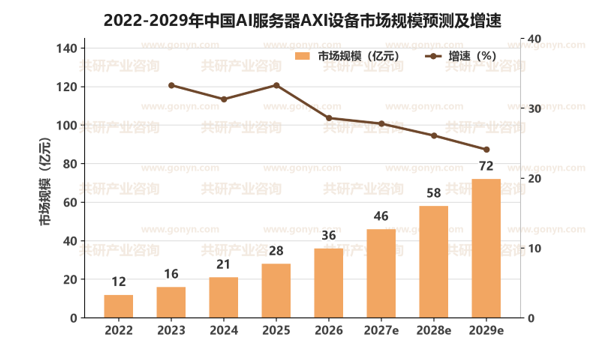
在AI服务器产量提升与板级检测要求趋严的共同驱动下,中国AI服务器AXI设备市场规模快速扩张:2022年约12亿元,2023年约16亿元,2024年增至21亿元,2026年约36亿元,预计2027年将达到46亿元,2029年有望达到72亿元,2022-2029年年均复合增速约29.2%;其中2026-2029年增速由28.6%逐步回落至24.1%,呈现高位趋稳的增长节奏。从结构看,服务器主板检测仍是规模占比最高的环节,加速卡与模组检测增速最快,三维CT断层机型因重叠焊点分辨需求增加而占比提升,国产射线源与探测器配套能力改善带动整机成本与交期优化。
本文市场规模采用面向AI服务器及其板卡模组的AXI设备国内出货口径,包含二维透视与三维CT断层机型,含整机与配套软件价值,不含通用X射线探伤设备、射线计量与辐射安全工程服务,规模数据为按该口径测算的行业结果。
与规模扩张同步推进的还有供给与算法能力建设:微焦点射线管与平板探测器产线持续扩充,焦点尺寸与成像分辨率指标稳步改善;整机企业新增多条装配调试与工艺验证线,屏蔽安全与出厂标定标准向国际水平看齐;图像重建与缺陷识别算法迭代加快,焊点缺陷库与训练样本积累形成数据闭环;产线联调与客户联合验证机制趋于成熟,长期框架协议占比明显提高。
2022-2029年中国AI服务器AXI设备市场规模预测及增速
四、产业链分析
上游为核心部件与软件层,包括微焦点射线管、高压发生器等射线源环节,平板探测器、闪烁体与传感器等探测器环节,高精度运动台、载台与屏蔽件等精密部件环节,以及图像重建算法、缺陷识别模型等软件算法环节,是整机检测能力的决定起点。
中游为整机集成与交付层,涵盖屏蔽腔体设计、光路与成像系统等整机设计环节,控制与扫描软件、自动上下料模块等系统开发环节,焊点判读模型、缺陷库与训练等算法迭代环节,以及离线复检服务、工艺诊断报告等检测服务环节,决定检测节拍与交付良率。
下游为应用与终端客户层,覆盖加速卡与模组、服务器主板等AI服务器场景,高多层板与高密度互连板、背板与载板等印制电路板制造场景,倒装封装凸块、Chiplet封装等先进封装场景,以及整机可靠性抽检、失效分析复检等数据中心场景。
从价值分布看,上游射线源与平板探测器占整机成本比重高,焦点尺寸与探测器分辨率决定设备档次,供给集中度高时直接约束高端机型交付;中游整机环节依靠光路设计、控制软件与判读算法形成差异化,检测节拍与误报率是产线准入的关键指标;下游需求由AI服务器产量与板级工艺难度共同驱动,加速卡与先进封装环节的设备毛利水平显著高于通用板级检测。能够在射线源自研替代、判读算法迭代与产线联合验证三方面同时布局的厂商,更易获得头部客户的长期框架合作。
中国AI服务器AXI设备产业链示意图
五、主要企业概况
我国AI服务器AXI设备行业已形成X射线检测设备企业、机器视觉企业、电子装联设备企业与检测服务企业协同发展的格局,主要代表企业概况如下:
| 企业名称 | 细分领域 | 核心定位 |
| 日联科技 | X射线智能检测 | 微焦点X射线检测设备企业 |
| 正业科技 | X射线与检测设备 | 电子电路检测设备企业 |
| 矩子科技 | 机器视觉与X光 | 视觉与X射线检测设备企业 |
| 华兴源创 | 检测与自动化 | 平板显示与半导体检测企业 |
| 天准科技 | 精密测量与检测 | 机器视觉精密检测设备企业 |
| 劲拓股份 | 电子装联设备 | 焊接与检测设备供应企业 |
| 思泰克 | 三维焊点检测 | 三维焊点检测设备企业 |
| 奥普特 | 机器视觉部件 | 机器视觉光源与部件企业 |
六、市场发展趋势
当前AI服务器AXI设备行业最核心的张力在于:AI服务器主板层数与器件密度持续提高、加速卡与先进封装的不可见焊点增多,对成像分辨率与缺陷检出率提出更高要求,而射线源与高端探测器等核心部件部分环节仍依赖进口,检测节拍要求与成像质量之间需要权衡,产能配套与算法迭代必须统筹平衡。行业进入以三维成像换检出精度、以算法迭代换判读效率、以在线部署换产线渗透的关键窗口期,成像分辨率水平、判读算法成熟度与核心部件自主可控能力,决定了厂商在这一轮格局演进中的位次。
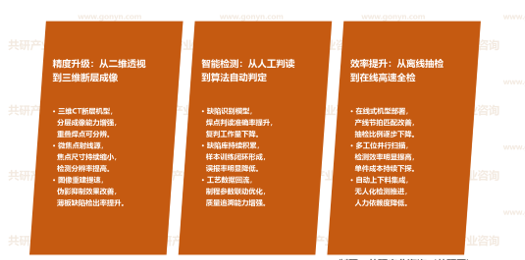
精度升级:从二维透视到三维断层成像。三维CT断层机型分层成像能力增强,重叠焊点可分辨;微焦点射线源焦点尺寸持续缩小,检测分辨率提高;图像重建速度加快,伪影抑制效果改善,薄板缺陷检出率提升。
智能检测:从人工判读到算法自动判定。缺陷识别模型在焊点判读环节部署,判读准确率提升,复判工作量下降;缺陷库与训练样本持续积累,样本训练闭环形成,误报率明显降低;工艺数据回流支撑制程参数联动优化,质量追溯能力增强。
效率提升:从离线抽检到在线高速全检。在线式机型在产线部署,节拍匹配改善,抽检比例逐步下降;多工位并行扫描提升检测效率,单件检测成本持续下探;自动上下料集成推进无人化检测,人力依赖度降低。
AI服务器AXI设备市场发展趋势
七、展望
在AI服务器产量提升、板级与模组检测要求趋严以及检测装备智能化升级的共同驱动下,中国AI服务器AXI设备市场将保持较快增长,预计2027年市场规模约46亿元,2029年向72亿元量级迈进。竞争焦点将从单一分辨率参数比拼,转向成像质量、检测节拍与判读算法准确率的综合较量,具备三维成像能力、成熟缺陷数据库与核心部件自主配套的厂商将持续扩大领先优势,仅靠二维机型组装与低价竞标的参与者将面临明显的导入与盈利压力。
同时也需关注高端射线源与探测器进口依赖形成的供应链扰动、AI服务器资本开支波动导致的订单周期性回落,以及在线全检方案在节拍与成本平衡上的落地风险。对设备企业而言,建议优先推进微焦点射线源与平板探测器的验证替代并加快三维重建算法迭代,把加速卡模组与先进封装检测作为切入高端市场的入口,同步完善缺陷库与工艺诊断服务以支撑客户认证;对区域而言,建议依托电子信息与智能制造产业集群布局射线源、精密部件与整机装配一体化基地,推动部件、整机、算法与检测服务协同,形成覆盖AI服务器检测装备全生命周期的本地化智能检测产业生态。
 共研产业咨询 - 深度报告
2027-2033年中国AI服务器AXI设备市场深度调查与行业发展趋势报告
2027-2033年中国AI服务器AXI设备市场深度调查与行业发展趋势报告
报告首先介绍了AI服务器AXI设备行业定义、商业模式、产业壁垒、风险因素、产业特征及研究方法;接着在综合行业PEST环境的基础上对国内外市场AI服务器AXI设备产品产销、规模以及价格特征做了重点分析;然后对于AI服务器AXI设备行业本身或相关产业的贸易态势、经营状况进行剖析;随后对AI服务器AXI设备行业产业链运行环境、区域发展态势、行业竞争格局、典型企业运营等几大核心要素进行了逐个分析;随后报告对AI服务器AXI设备行业供需、价格、规模、风险、策略做出来科学严谨的预判。您若想对AI服务器AXI设备行业有个系统的了解或者想投资AI服务器AXI设备行业,本报告是您不可或缺的重要工具。
版权提示:共研网倡导尊重与保护知识产权,对有明确来源的内容注明出处。如发现本站文章存在版权、稿酬或其它问题,烦请联系我们,我们将及时与您沟通处理。联系方式:kefu@gonyn.com、010-69365838。