
共研产业研究院通过对公开信息分析、业内资深人士和相关企业高管的深度访谈,以及分析师专业性判断和评价撰写了《2027-2033年中国眼镜镜片市场深度调查与市场年度调研报告》。本报告为眼镜镜片企业决策人及投资者提供了重要参考依据。
为确保眼镜镜片行业数据精准性以及内容的可参考价值,共研产业研究院团队通过上市公司年报、厂家调研、经销商座谈、专家验证等多渠道开展数据采集工作,并运用共研自主建立的产业分析模型,结合市场、行业和厂商进行深度剖析,能够反映当前市场现状、热点、动态及未来趋势,使从业者能够从多种维度、多个侧面综合了解当前眼镜镜片行业的发展态势。
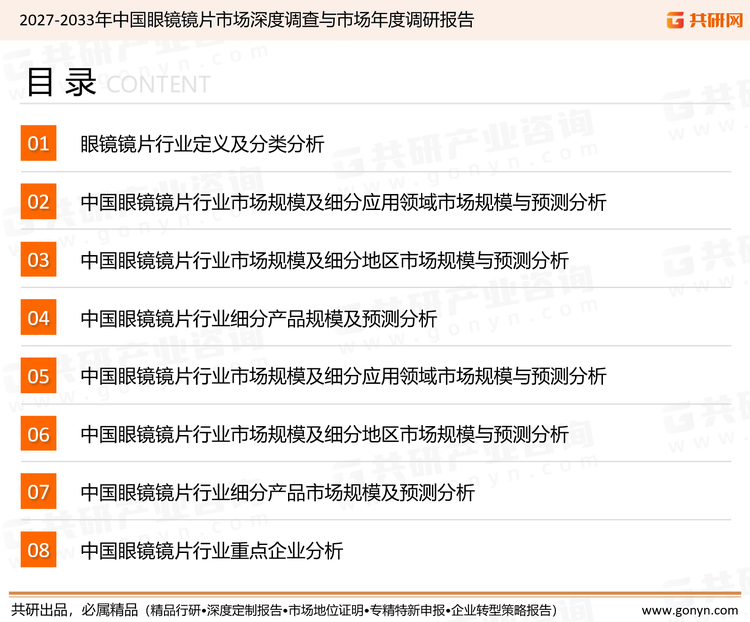
一、行业概述
眼镜镜片是眼镜产品的核心光学元件,通过对入射光线的折射实现屈光不正矫正、视觉质量改善与眼部防护,是视光服务链条中技术含量最高的功能部件。按材质可分为树脂镜片、PC镜片与玻璃镜片等,按功能涵盖单光镜片、渐进多焦点镜片、离焦设计镜片以及防蓝光、变色、偏光等功能镜片;其关键性能指标包括折射率、阿贝数、透光率、抗冲击性与膜层耐久度,制造流程涵盖单体浇铸或注塑基片成型、表面研磨与抛光、多层真空镀膜、光度检验与车房定制加工等环节,光学设计与镀膜工艺共同决定产品的成像质量与佩戴体验。
从产业组织看,行业由上游原辅材料供应商、中游镜片制造与加工企业以及下游视光服务与渠道商共同构成:上游提供树脂单体、聚碳酸酯粒子、折射率调节剂、紫外吸收剂与镀膜靶材等基础材料,材料纯度与光学稳定性决定镜片性能上限;中游完成基片成型、功能光学设计、多层镀膜与车房定制加工,掌握模具开发、镀膜配方与自由曲面加工等核心能力;下游眼镜连锁门店、医院视光中心与线上配镜平台承担验光、装配与售后服务,验配专业度直接影响功能镜片的实际使用效果。行业壁垒集中于光学设计积累、镀膜工艺经验与渠道车房网络覆盖。
从发展脉络看,行业经历了三个阶段:以玻璃镜片为主导的早期阶段,产品厚重易碎,光度选择有限,配镜以基础矫正为主要目的;以树脂镜片替代普及为特征的成长阶段,CR-39树脂与聚碳酸酯材料广泛应用,镜片轻薄化与抗冲击性显著改善,加硬与减反射膜成为标配,连锁眼镜零售快速扩张带动需求放量;以功能化与定制化并进为标志的升级阶段,离焦设计、渐进多焦点与自由曲面车房定制等差异化产品占比提升,青少年近视管理与老视人群的多场景用眼需求成为主要增长来源,镜片由标准化工业品向个性化视力解决方案演进。
二、眼镜镜片分类
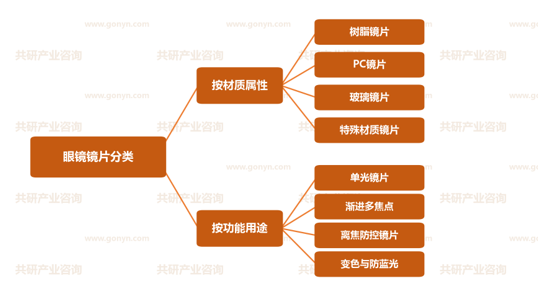
按材质属性,可分为树脂镜片、PC镜片、玻璃镜片与特殊材质镜片四类:树脂镜片以CR-39单体浇铸成型为主,光学性能稳定、可加工性好,是当前市场占比最高的主流品类;PC镜片即聚碳酸酯镜片,抗冲击性能突出,多用于运动与儿童防护场景;玻璃镜片折射率高、表面硬度好,但重量与安全性处于劣势,占比持续下降;特殊材质镜片包括高折射率聚氨酯镜片、偏光镜片与变色基片等,面向特定用眼场景与高阶需求。折射率等级与阿贝数的平衡是材质选型的核心考量。
按功能用途,可分为单光镜片、渐进多焦点镜片、离焦设计镜片与变色防蓝光等功能镜片:单光镜片用于单一光度矫正,是基础需求的最大品类;渐进多焦点镜片在同一镜片上实现远、中、近连续光度过渡,满足老视人群的多距离用眼需求,验配精度要求高;离焦设计镜片通过周边离焦光学设计服务于青少年近视管理场景,其效果评价需在合规框架内以临床研究与长期随访数据为依据;变色镜片随紫外线强度自动调节透光率,防蓝光镜片面向长时间电子屏幕使用场景,功能叠加趋势日益明显。
眼镜镜片分类
三、政策驱动与市场规模预测
2026年,儿童青少年近视防控与消费品质量监管相关政策持续加码,为眼镜镜片行业提供多层面支撑:近视防控相关实施方案推动学生视力筛查与屈光发育档案覆盖面扩大,青少年视力管理需求进入常态化释放阶段;眼镜镜片产品质量国家标准与计量监管体系不断完善,验光配镜环节的计量器具检定与人员资质要求趋严,推动市场向规范经营主体集中;绿色制造要求提高,树脂单体储存、镀膜工序废气治理与清洗废水处理标准提升,倒逼企业工艺改造;地方视光中心建设与消费品标准提升行动,带动功能镜片品类的规范化发展与质量追溯体系建设。
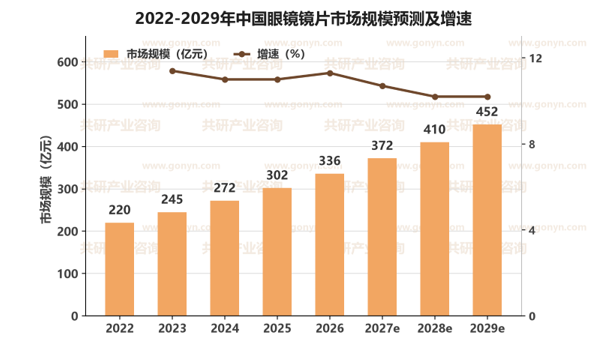
在近视管理需求释放与功能化升级共同驱动下,中国眼镜镜片市场规模稳步扩张:2022年约220亿元,2023年约245亿元,2024年增至272亿元,2026年约336亿元,预计2027年将达到372亿元,2029年有望达到452亿元,2022-2029年年均复合增速约10.8%;其中2026-2029年增速仍保持在10%-11%区间,呈现稳中趋缓的增长节奏。从结构看,离焦设计镜片与渐进多焦点镜片等高附加值品类增速明显快于行业平均,车房定制片占比持续提升,青少年与老视人群构成需求增长的两大支点,连锁渠道与线上平台共同拓宽产品触达范围。
本文市场规模采用中国境内镜片制造与车房定制交付口径,包含树脂、PC等功能镜片与车房定制片的出厂规模,不含镜架、隐形眼镜与角膜塑形镜,亦不含验光配镜服务收费部分,规模数据为按该口径测算的行业结果。
与规模扩张同步推进的还有产能与技术升级:高折射率树脂单体产线持续扩充,自由曲面车房加工设备渗透率明显提高;自动化清洗与真空镀膜产线投资加大,膜层一致性与耐磨性能稳步改善;数字化验光配镜系统加快部署,光度参数在线传输与加工追溯能力增强;镜片企业与视光渠道的联合培训机制不断深化,验配专业度与交付效率同步提升,长期供货协议与区域车房网络成为竞争关键。
2022-2029年中国眼镜镜片市场规模预测及增速
四、产业链分析
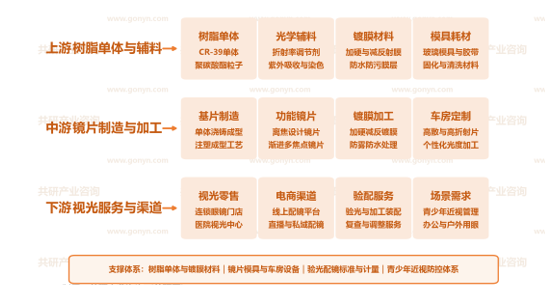
上游为树脂单体与辅料层,包括CR-39单体、聚碳酸酯粒子等树脂单体环节,折射率调节剂、紫外吸收与染色等光学辅料环节,加硬减反射膜、防水防污膜层等镀膜材料环节,以及玻璃模具与胶带、固化与清洗材料等模具耗材环节,材料光学性能与批次稳定性决定成品档次。
中游为镜片制造与加工层,涵盖单体浇铸成型、注塑成型工艺等基片制造环节,离焦设计镜片、渐进多焦点镜片等功能镜片环节,加硬减反镀膜、防雾防水处理等镀膜加工环节,以及高散与高折射片、个性化光度加工等车房定制环节,决定产品附加值与交付能力。
下游为视光服务与渠道层,覆盖连锁眼镜门店、医院视光中心等视光零售场景,线上配镜平台、直播与私域配镜等电商渠道场景,验光与加工装配、复查与调整服务等验配服务环节,以及青少年近视管理、办公与户外用眼等场景需求。
从价值分布看,上游高折射率树脂单体与镀膜靶材技术壁垒较高,材料配方与光学性能决定镜片的价格区间;中游制造环节分化明显,具备自主光学设计与镀膜工艺的企业毛利率显著高于代工厂,车房定制片的加工费与响应速度构成差异化来源;下游渠道集中度决定议价格局,连锁门店与视光中心掌握流量入口,专业验配能力越强,功能镜片的溢价空间越大。能够在光学设计、镀膜工艺与车房服务网络三方面同时布局的镜片企业,更易获得渠道端的长期合作与消费者复购。
中国眼镜镜片产业链示意图
五、主要企业概况
我国眼镜镜片行业已形成国际光学集团、本土龙头制造企业与区域车房加工企业协同发展的格局,主要代表企业概况如下:
| 企业名称 | 细分领域 | 核心定位 |
| 明月镜片 | 树脂镜片 | 国内树脂镜片龙头制造企业 |
| 依视路 | 光学镜片 | 全球领先的光学镜片集团 |
| 蔡司光学 | 高端光学镜片 | 精密光学与高端镜片制造商 |
| 豪雅光学 | 光学镜片 | 国际光学镜片与镀膜企业 |
| 万新光学 | 树脂镜片制造 | 树脂镜片与车房加工企业 |
| 康耐特光学 | 树脂镜片 | 树脂镜片规模化出口制造商 |
| 鸿晨光学 | 树脂镜片 | 树脂镜片规模化生产企业 |
| 优立光学 | 定制车房镜片 | 镜片车房定制加工企业 |
六、市场发展趋势
当前眼镜镜片行业最核心的张力在于:青少年近视管理与老视人群多场景用眼需求快速释放,对镜片的光学设计与功能细分提出更高要求,而原材料价格波动、镀膜环保合规趋严与渠道价格透明化同步压缩中间环节利润,技术升级与服务能力必须同步推进。行业进入以功能创新换产品溢价、以车房定制换交付效率、以专业验配换用户留存的关键窗口期,光学设计能力、镀膜工艺水平与渠道车房网络深度,决定了镜片企业在这一轮格局演进中的位次。
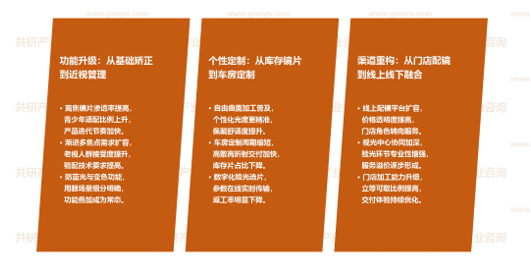
功能升级:从基础矫正到近视管理。离焦设计镜片渗透率持续提高,青少年适配比例上升,产品迭代节奏加快;渐进多焦点镜片需求扩容,老视人群接受度提升,验配技术要求同步提高;防蓝光与变色功能普及,用眼场景细分更加明确,多功能叠加成为常态。
个性定制:从库存镜片到车房定制。自由曲面加工技术普及,个性化光度匹配更加精准,佩戴舒适度明显提升;车房定制周期缩短,高散光与高折射片交付加快,库存片占比下降;数字化验光选片系统推广,光度参数在线实时传输,加工返工率明显下降。
渠道重构:从门店配镜到线上线下融合。线上配镜平台持续扩容,价格透明度提高,门店角色由销售转向视光服务;视光中心与门诊协同加深,验光环节专业性增强,服务溢价逐步形成;门店加工能力升级,立等可取比例提高,交付体验持续优化。
眼镜镜片市场发展趋势
七、展望
在近视管理需求常态化、老视人群规模扩大与功能化升级的多重驱动下,中国眼镜镜片市场将保持稳健增长,预计2027年市场规模约372亿元,2029年向452亿元量级迈进。竞争焦点将从单纯的价格与折射率参数比拼,转向光学设计能力、镀膜工艺水平与验配服务体验的综合较量,具备自主光学设计、完整车房服务网络与渠道深度协同能力的镜片企业将持续扩大领先优势,依赖低价库存片与同质化产品的参与者将面临明显的利润压力。
同时也需关注树脂单体等原材料价格波动带来的成本风险、功能镜片效果评价与宣传口径趋严带来的合规压力,以及线上渠道价格竞争对传统门店利润的挤压。对镜片企业而言,建议优先布局离焦设计与自由曲面车房定制能力,把青少年近视管理与老视多场景需求作为切入新增量市场的入口,同步完善镀膜工艺与数字化验配系统以提升交付一致性;对区域而言,建议依托丹阳、深圳等镜片产业集群推动树脂单体、模具开发与车房加工一体化,建设覆盖光学检测、功能评价与验配培训的公共服务平台,形成具备全球竞争力的眼镜镜片先进制造与视光服务产业生态。
 共研产业咨询 - 深度报告
2027-2033年中国眼镜镜片市场深度调查与市场年度调研报告
2027-2033年中国眼镜镜片市场深度调查与市场年度调研报告
报告首先介绍了眼镜镜片行业定义、商业模式、产业壁垒、风险因素、产业特征及研究方法;接着在综合行业PEST环境的基础上对国内外市场眼镜镜片产品产销、规模以及价格特征做了重点分析;然后对于眼镜镜片行业本身或相关产业的贸易态势、经营状况进行剖析;随后对眼镜镜片行业产业链运行环境、区域发展态势、行业竞争格局、典型企业运营等几大核心要素进行了逐个分析;随后报告对眼镜镜片行业供需、价格、规模、风险、策略做出来科学严谨的预判。您若想对眼镜镜片行业有个系统的了解或者想投资眼镜镜片行业,本报告是您不可或缺的重要工具。
版权提示:共研网倡导尊重与保护知识产权,对有明确来源的内容注明出处。如发现本站文章存在版权、稿酬或其它问题,烦请联系我们,我们将及时与您沟通处理。联系方式:kefu@gonyn.com、010-69365838。
