
共研产业研究院通过对公开信息分析、业内资深人士和相关企业高管的深度访谈,以及分析师专业性判断和评价撰写了《2027-2033年中国分接开关市场全景调研与投资方向研究报告》。本报告为分接开关企业决策人及投资者提供了重要参考依据。
为确保分接开关行业数据精准性以及内容的可参考价值,共研产业研究院团队通过上市公司年报、厂家调研、经销商座谈、专家验证等多渠道开展数据采集工作,并运用共研自主建立的产业分析模型,结合市场、行业和厂商进行深度剖析,能够反映当前市场现状、热点、动态及未来趋势,使从业者能够从多种维度、多个侧面综合了解当前分接开关行业的发展态势。
一、行业概述
分接开关是变压器中用于在不停电或停电条件下改变绕组有效匝数、实现输出电压调节的关键部件,通常由选择器、切换开关、电动操动机构与控制器组成。它使变压器能够在电网电压波动与负荷变化时保持输出电压稳定,是保障供电质量、提升电网调节能力不可或缺的装置,广泛应用于电力变压器、工业特种变压器、牵引整流变压器与新能源并网变压器等各类机型。
当前我国分接开关市场正处于由规模扩张向结构升级转换的阶段。过去需求主要来自电网新建变电站配套,采购逻辑以价格与交付周期为主;随着电网调节要求提高、新能源并网友好性成为硬指标,用户对切换可靠性、免维护周期与状态可感知能力的要求明显抬升,真空灭弧、在线监测与智能化控制器逐步从高端选配下沉为主流配置。
从演进节奏看,行业先后经历三个阶段:第一阶段是机械替代,解决有载调压从无到有的可用性问题;第二阶段是可靠性升级,围绕触头材料、绝缘结构与灭弧方式持续改进,检修周期由数千次向数万次延长;第三阶段是智能运维,通过传感单元与控制器的接入,把开关状态纳入变电站数字化运维体系。三个阶段叠加推进,共同塑造当前的市场格局。
二、分接开关分类
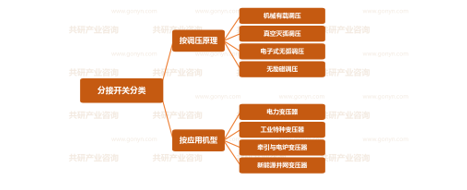
按调压原理划分,分接开关可分为机械有载调压、真空灭弧调压、电子式无弧调压与无励磁调压四类。机械有载调压是应用最广的基础型产品,技术成熟、成本可控;真空灭弧调压把切换电弧封闭在真空泡内,避免油质碳化,是近年渗透率提升最快的高附加值方向;电子式无弧调压以电力电子器件实现无弧切换,响应速度最快但成本较高;无励磁调压则需在停电条件下操作,多用于调节频次低的场合。
按应用机型划分,可覆盖电力变压器、工业特种变压器、牵引与电炉变压器以及新能源并网变压器四大类。电力变压器是需求量最大的配套场景,对可靠性与寿命要求最严;工业特种变压器针对冶金、化工等工况定制,强调耐受频繁操作能力;牵引与电炉变压器操作频次高、冲击负荷大,对触头耐受能力要求突出;新能源并网变压器则因电压波动频繁,对调压频次与响应速度提出新的要求。
中国分接开关分类示意
三、政策驱动与市场规模预测
政策层面,分接开关受益于三条主线:一是电网投资与配电网升级改造持续推进,主变压器新建与更换直接带动配套需求;二是新型电力系统建设要求新能源场站具备电压调节与并网友好能力,推动风电场、光伏电站升压变压器加装高性能调压装置;三是变压器能效提升计划与老旧设备更新政策,加速存量高耗能变压器及其附件的替换周期。此外,智能变电站建设为具备状态监测功能的开关产品提供了明确的采购入口。
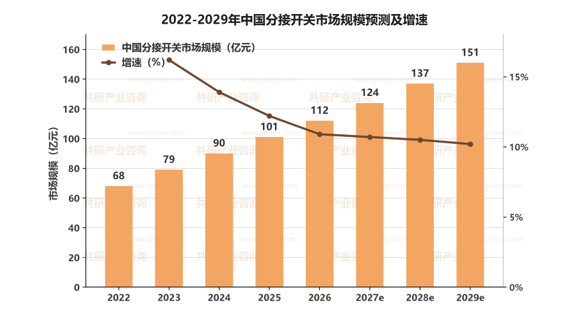
从市场规模看,我国分接开关市场2022年约为68亿元,在电网投资稳步增长与存量改造放量的双重带动下,2027年预计达到约124亿元,2022至2027年复合增长率约12.8%;2029年预计进一步增至约151亿元,2022至2029年复合增长率约12.1%。增长动力来自三个方面:配电网改造与老旧设备更新带来的替换需求、新能源并网友好性要求推高单台配置规格、以及真空灭弧与智能监测等高附加值产品占比提升带来的单价上行。
2022-2029年中国分接开关市场规模预测及增速
四、产业链分析
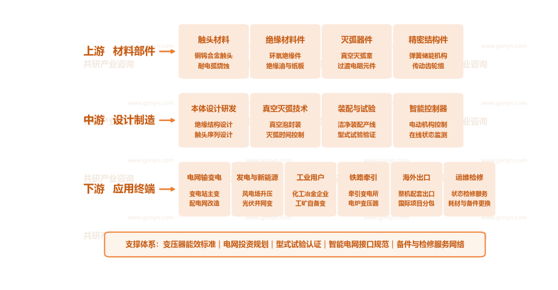
上游为材料与部件环节,主要包括触头材料、绝缘材料件、灭弧器件与精密结构件。触头材料以铜钨合金为代表,直接决定耐电弧烧蚀能力与电气寿命,是性能差异的源头;绝缘材料件涵盖环氧绝缘件、绝缘油与纸板,承担相间与对地绝缘,工艺一致性要求高;灭弧器件以真空灭弧室和过渡电阻元件为核心,是中高端机型的关键部件;精密结构件如弹簧储能机构与传动齿轮组,则决定切换动作的可靠性与时序精度。
中游为设计制造环节,涵盖本体设计研发、真空灭弧技术、装配与试验以及智能控制器开发。本体设计研发包括绝缘结构设计与触头序列设计,是把电气性能与机械寿命统筹起来的核心环节;真空灭弧技术涉及真空泡封装与灭弧时间控制,工艺壁垒最高;装配与试验依赖洁净装配产线与完整型式试验验证能力,是新进入者的主要门槛;智能控制器则把电动机构控制与在线状态监测集成,是近年增值最快的部分。
下游为应用终端,覆盖电网输变电、发电与新能源、工业用户、铁路牵引、海外出口与运维检修六大方向。电网输变电是最主要的需求来源,变电站主变与配网改造贡献稳定批量;发电与新能源受益于风光基地建设,升压站设备配套需求增长最快;工业用户以化工冶金企业与工矿自备变电站为主,强调耐受频繁操作;铁路牵引与电炉变压器操作频次高;海外出口随变压器整机一同出海;运维检修则提供状态检修服务与耗材备件更换,是全生命周期价值的重要延伸。
分接开关产业链示意图
五、主要企业概况
我国分接开关市场的参与者主要分为三类:专业分接开关制造商凭借技术积累与产品线宽度占据主要份额,变压器整机厂通过自配套或参股方式在供应链内形成闭环,国际厂商则在超高压、特高压等高端机型上保持技术与品牌优势。随着用户对免维护周期与状态监测能力的要求提升,产品可靠性的实证业绩与本地化服务能力正取代单纯价格,成为客户选型的核心标准。主要企业概况如下表所示。
| 企业名称 | 细分领域 | 核心定位 |
| 华明装备 | 有载分接开关 | 国内龙头企业,真空灭弧产品线与市场份额领先 |
| 长征电气 | 分接开关本体 | 老牌整机制造商,电网配套经验丰富 |
| 中国西电 | 输变电配套 | 系统集成能力强,配套高压变压器协同明显 |
| 特变电工 | 变压器及配套 | 整机与配套一体化,海外项目交付能力突出 |
| 山东泰开 | 配电设备配套 | 中低压产品线完整,成本与交付优势明显 |
| 莱茵豪森MR | 高端有载调压 | 全球技术标杆,超高压与特高压机型优势稳固 |
| ABB | 变压器组件 | 国际品牌影响力强,全球化服务网络完善 |
六、市场发展趋势
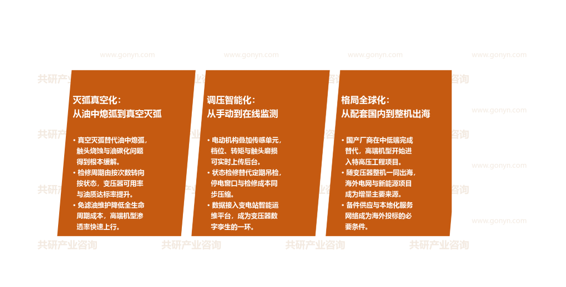
展望未来数年,分接开关市场将围绕灭弧真空化、调压智能化与格局全球化三条主线演进,产品结构、运维模式与竞争版图将同步重塑。
灭弧真空化持续渗透。真空灭弧替代油中熄弧,触头烧蚀与油碳化问题得到根本缓解;检修周期由按操作次数转向按实际状态,变压器可用率与油质达标率提升;免滤油维护显著降低全生命周期成本,推动真空型产品在高端机型快速上行并逐步向中端下沉。
调压智能化成为标配。电动机构叠加传感单元,使档位、转矩与触头磨损数据可实时上传后台;状态检修替代定期吊检,停电窗口与检修成本同步压缩;数据全面接入变电站智能运维平台,使分接开关成为变压器数字孪生模型中可感知、可预测的一环。
格局全球化步伐加快。国产厂商在中低端市场完成替代,高端机型开始进入特高压工程项目;依托变压器整机一同出海,海外电网与新能源项目成为增量主要来源;备件供应与本地化服务网络成为海外投标的必要条件,服务能力决定出海的深度与持续性。
分接开关市场发展趋势
七、展望
综合来看,分接开关正处在由配套附件向关键功能部件转变的过程中。电网投资与配网改造提供稳定的存量替换需求,新能源并网对电压调节提出更高频次与更快响应的要求,真空灭弧与智能监测则把产品价值从机械可靠性延伸到全生命周期数据服务,三者共同把行业的增长逻辑从量的扩张转向质的提升。
同时也应看到,行业仍面临高端触头材料与真空灭弧室供给集中、型式试验周期长、海外认证门槛高以及专业检修人才不足等现实约束。具备自主灭弧技术、完整试验验证体系并能提供状态检修服务的厂商,将在竞争中建立更稳固的优势。
展望2029年,我国分接开关市场规模有望达到约151亿元,2022至2029年复合增长率约12.1%。随着新型电力系统对灵活调节能力的要求抬升,分接开关有望从被动的电压调节部件演进为可感知、可调度、可预测的电网调节节点,在智能变电站与新能源并网场景中承担更重要的功能角色。
 共研产业咨询 - 深度报告
2027-2033年中国分接开关市场全景调研与投资方向研究报告
2027-2033年中国分接开关市场全景调研与投资方向研究报告
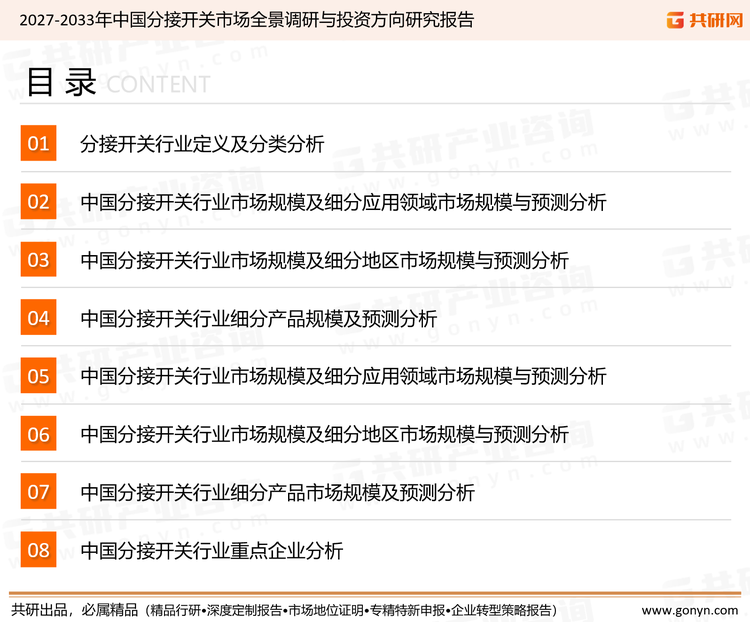
报告首先介绍了分接开关行业定义、商业模式、产业壁垒、风险因素、产业特征及研究方法;接着在综合行业PEST环境的基础上对国内外市场分接开关产品产销、规模以及价格特征做了重点分析;然后对于分接开关行业本身或相关产业的贸易态势、经营状况进行剖析;随后对分接开关行业产业链运行环境、区域发展态势、行业竞争格局、典型企业运营等几大核心要素进行了逐个分析;随后报告对分接开关行业供需、价格、规模、风险、策略做出来科学严谨的预判。您若想对分接开关行业有个系统的了解或者想投资分接开关行业,本报告是您不可或缺的重要工具。
版权提示:共研网倡导尊重与保护知识产权,对有明确来源的内容注明出处。如发现本站文章存在版权、稿酬或其它问题,烦请联系我们,我们将及时与您沟通处理。联系方式:kefu@gonyn.com、010-69365838。