
共研产业研究院通过对公开信息分析、业内资深人士和相关企业高管的深度访谈,以及分析师专业性判断和评价撰写了《2027-2033年中国合理用药系统行业深度调查与产业竞争格局报告》。本报告为合理用药系统企业决策人及投资者提供了重要参考依据。
为确保合理用药系统行业数据精准性以及内容的可参考价值,共研产业研究院团队通过上市公司年报、厂家调研、经销商座谈、专家验证等多渠道开展数据采集工作,并运用共研自主建立的产业分析模型,结合市场、行业和厂商进行深度剖析,能够反映当前市场现状、热点、动态及未来趋势,使从业者能够从多种维度、多个侧面综合了解当前合理用药系统行业的发展态势。
一、行业概述
合理用药系统是指以药品知识库与用药审查规则为核心,面向医疗机构、区域卫生平台与零售药房,对处方与用药医嘱进行事前审核、事中干预与事后点评的信息化系统。其产品形态涵盖处方前置审核系统、合理用药监测系统、抗菌药物临床应用管理系统、处方点评与药事管理平台等,向上对接医院HIS、电子病历与实验室信息系统,向下延伸至区域审方中心与互联网医院,核心价值在于把药品说明书、临床指南与循证证据转化为可执行的机器审查规则,在医生开方环节即时拦截不合理用药。
随着公立医院高质量发展考核、三级医院评审与医保支付方式改革同步推进,我国合理用药系统正从“可选配置”走向“刚性投入”:供给端由单机版监测软件转向云端化、知识库订阅式的平台服务,需求端由大型三甲医院下沉至县域医共体、基层医疗机构与零售药店,应用方式由事后统计点评转向开方即审、开方即拦的前置实时干预。处方审核管理办法、用药安全管理相关文件的落地,使“药师审核处方”成为诊疗流程中的法定环节,直接推动审方系统进入集中建设期。
从发展脉络看,我国合理用药系统经历了三波浪潮:以单机版用药监测软件为代表的起步阶段,解决了“能不能查”;以院内前置审方与抗菌药物管理为代表的普及阶段,解决了“审得全不全”;而以人工智能审方、临床知识图谱与区域审方中心为标志的智能化阶段,正在解决“审得准不准、管得住不住”。每一波浪潮都重构了产品形态、交付模式与竞争格局。
二、合理用药系统分类
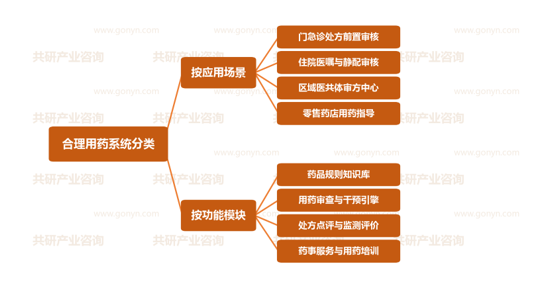
按应用场景,合理用药系统可分为门急诊处方前置审核系统(在医生开方与收费之间嵌入实时审查环节)、住院医嘱与静配中心审核系统(覆盖长期医嘱、临时医嘱与静脉用药集中调配)、区域医共体审方中心平台(以县域龙头医院为核心向乡镇卫生院与村卫生室辐射的集中审方)以及零售药店用药指导系统(处方流转审核与慢病用药教育)。其中门急诊前置审核为当前建设主体,区域审方中心则是增长最快的细分赛道。
按功能模块,合理用药系统可分为药品规则知识库(药品说明书、适应证、禁忌证、剂量与相互作用等结构化数据)、用药审查与干预引擎(黑名单拦截、警示分级与处方状态流转)、处方点评与监测评价(抽样点评、合理率统计与用药指标上报)以及药事服务与用药培训模块(药师工作台、用药教育与随访管理)。其中知识库质量与审查引擎的误报率控制能力,构成各家厂商最核心的技术分野。
合理用药系统分类
三、政策驱动与市场规模预测
处方审核相关规范明确药师应当在处方调剂前完成审核,未经审核通过的处方不得收费与调配,为前置审方系统提供了刚性合规需求;用药安全管理相关文件要求医疗机构加强重点监控药品、抗菌药物与高警示药品管理,并将其纳入医院评审与绩效考核;医保支付方式改革推动DRG/DIP付费下药品费用从收入端转向成本端,倒逼医院主动管控合理用药;医保基金飞行检查常态化与打击欺诈骗保专项治理,进一步放大了对处方行为留痕与审查的技术需求。政策组合拳使合理用药系统由“信息化配套”升级为“医疗质量安全基础设施”。
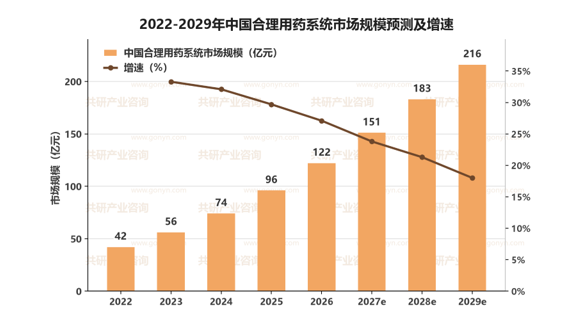
在合规刚需与医院高质量发展的双轮驱动下,我国合理用药系统市场规模由2022年约42亿元增长至2024年约74亿元,2026年约122亿元,预计2027年达到151亿元,2029年有望接近216亿元,2022-2029年年均复合增速约26.4%。其中前置审方系统与区域审方中心贡献主要增量,知识库订阅与运营服务收入的占比持续提升;需求结构由“三甲医院单体采购”向“区域统建、分级调用”迁移,基层与零售场景的渗透率仍处于较低水平,构成中期增长的主要空间。
与市场规模同步扩张的还有知识库与算力投入:药品知识库需要持续跟随说明书修订、指南更新与目录调整进行维护,头部厂商普遍建立专职药学团队负责规则生产与循证溯源;大模型训练与推理算力、数据脱敏与安全合规投入明显加大,厂商通过“软件+知识库+运营服务”的组合模式提升单客户价值,为穿越集采降价周期与向药企、商保端延伸提供支撑。
2022-2029年中国合理用药系统市场规模预测及增速
四、产业链分析
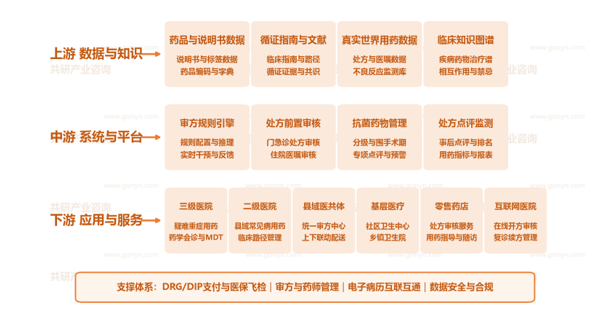
上游为数据与知识层,包括药品与说明书数据(说明书与标签结构化、药品编码与字典维护)、循证指南与文献(临床指南、诊疗路径、循证证据与专家共识)、真实世界用药数据(处方与医嘱脱敏数据、药品不良反应监测库)以及临床知识图谱(疾病药物治疗谱、药物相互作用与禁忌关系)。知识库的权威性、更新频率与颗粒度直接决定审查规则的准确率,是产业链中壁垒最高的环节。
中游为系统与平台层,涵盖审方规则引擎(规则配置与推理、实时干预与反馈)、处方前置审核系统(门急诊处方审核、住院医嘱审核)、抗菌药物管理系统(分级管理、围手术期用药、专项点评与预警)以及处方点评监测平台(事后点评与排名、用药指标统计与上报),向上承接知识数据、向下输出审查服务。这一环节既是误报率与响应速度的比拼场,也是与医院信息系统深度集成的交付竞争场。
下游为应用与服务层,覆盖三级医院(疑难重症用药、药学会诊与多学科协作)、二级医院(县域常见病用药、临床路径管理)、县域医共体(统一审方中心、上下联动)、基层医疗(社区卫生服务中心与乡镇卫生院)、零售药店(处方审核服务、用药指导与随访)以及互联网医院(在线开方审核、复诊续方管理),是用药行为发生与审查价值兑现的关键环节。
从价值分布看,上游知识库环节集中度最高,权威数据源授权与专职药学团队构成准入门槛;中游系统环节竞争者众多,产品同质化明显,集成能力、误报率控制与服务响应速度决定客户留存,头部厂商通过“平台+知识库订阅”维持较高续费率;下游应用环节价值随场景分化,三甲医院单体项目金额大但竞争激烈,区域统建与互联网医院审方单价较低而复制性强,面向药企的真实世界用药证据服务则具备较高的毛利弹性。
中国合理用药系统产业链示意图
五、主要企业概况
我国合理用药系统行业已形成“医院信息化综合厂商—专业审方与药学厂商—区域平台与新兴厂商”的完整梯队,主要代表企业概况如下:
| 企业名称 | 细分领域 | 核心定位 |
| 卫宁健康 | 医院信息化综合方案 | HIS与审方一体化交付,院内审方覆盖面广 |
| 创业慧康 | 区域卫生与医共体平台 | 区域审方中心建设经验丰富,县域协同领先 |
| 东软集团 | 医疗IT与医保信息化 | 大型三甲医院集成能力强,接口标准完善 |
| 嘉和美康 | 电子病历与临床系统 | 电子病历与临床知识库融合,医嘱闭环管理 |
| 四川美康 | 合理用药专业系统 | 深耕用药监测与审方,药学知识库积累深厚 |
| 医惠科技 | 智慧医疗与护理信息化 | 智能审方与移动药事服务结合,闭环追溯 |
| 东华医为 | 医院核心业务系统 | 大型医院核心系统市占率高,集成交付成熟 |
六、市场发展趋势
当前合理用药系统行业最核心的张力在于:处方审核的合规刚性要求快速放量,但审查规则的准确率与临床接受度仍参差不齐。一边是三级医院审方系统建设接近普及、基层与零售场景加速启动,另一边是误报率偏高导致的“警示疲劳”与药师人机协同能力不足,行业被迫从“上线即交付”转向“规则调优与持续运营”。这为具备高质量知识库、临床数据积累与运营服务能力的企业提供了确定性,也把竞争焦点从“功能清单”转向“审查准确率与临床依从性”。
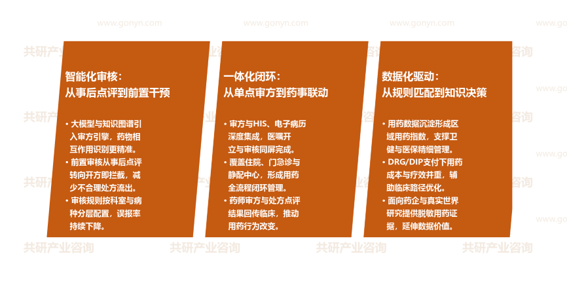
智能化审核:从事后点评到前置干预。大模型与知识图谱引入审方引擎,药物相互作用与特殊人群用药的识别精度持续提升;前置审核从事后统计点评转向开方环节即时拦截,不合理处方在收费前即被纠正;审核规则按科室、病种与人群分层配置,警示分级与误报率控制成为产品打磨重点,人机协同审方模式逐步成熟。
一体化闭环:从单点审方到药事联动。审方系统与HIS、电子病历深度集成,医嘱开立、审核与调剂在同屏流程中完成;应用场景由门急诊延伸至住院、静配中心与互联网医院,形成用药全流程闭环;药师审方结果与处方点评数据回传临床科室,与医疗质量考核挂钩,推动医生用药行为持续改善。
数据化驱动:从规则匹配到知识决策。用药数据沉淀形成区域用药指数,支撑卫生健康与医保部门的精细化管理;DRG/DIP支付改革下用药成本与疗效并重,审方数据辅助临床路径优化与药品目录调整;面向药企与真实世界研究输出脱敏用药证据,数据服务的价值权重持续上升,成为厂商第二增长曲线。
合理用药系统市场发展趋势
七、展望
在处方审核合规刚需与公立医院高质量发展的双重驱动下,我国合理用药系统市场将保持快速增长,预计2027年市场规模约151亿元,2029年向216亿元量级迈进。竞争焦点将从功能覆盖转向知识库质量、审查准确率、临床依从性与运营服务能力,具备“权威知识库+高精度引擎+院内深度集成+区域统建交付”四项组合优势的企业将持续扩大领先优势,面向药企的用药证据服务、商保控费审查与跨境知识库输出亦有较大空间。
同时也需关注知识库更新滞后导致审查偏差、误报率过高引发临床抵触、医院信息化预算收紧压缩项目单价、区域统建模式压低复制收入、数据安全与个人信息保护合规成本上升、大模型审查结论的可靠性尚需验证、以及专业药师人才供给不足制约运营服务等约束条件。对企业而言,建议围绕知识库权威性、规则调优能力与持续运营服务构建壁垒,避免陷入低价功能竞争;对区域而言,建议结合本地医共体建设进度,布局区域审方中心、药学人才培训、数据安全与测评认证等中高价值环节,抢占合理用药产业链的关键位置。
 共研产业咨询 - 深度报告
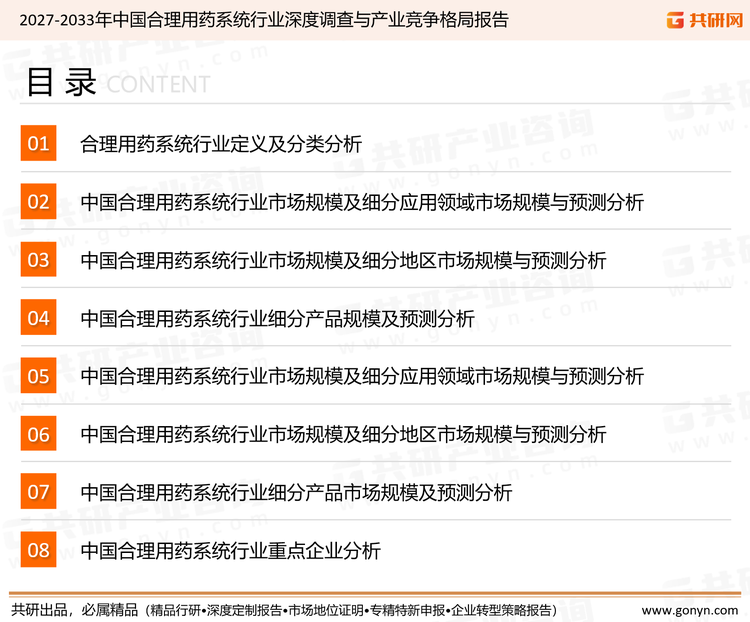
2027-2033年中国合理用药系统行业深度调查与产业竞争格局报告
2027-2033年中国合理用药系统行业深度调查与产业竞争格局报告
报告首先介绍了合理用药系统行业定义、商业模式、产业壁垒、风险因素、产业特征及研究方法;接着在综合行业PEST环境的基础上对国内外市场合理用药系统产品产销、规模以及价格特征做了重点分析;然后对于合理用药系统行业本身或相关产业的贸易态势、经营状况进行剖析;随后对合理用药系统行业产业链运行环境、区域发展态势、行业竞争格局、典型企业运营等几大核心要素进行了逐个分析;随后报告对合理用药系统行业供需、价格、规模、风险、策略做出来科学严谨的预判。您若想对合理用药系统行业有个系统的了解或者想投资合理用药系统行业,本报告是您不可或缺的重要工具。
版权提示:共研网倡导尊重与保护知识产权,对有明确来源的内容注明出处。如发现本站文章存在版权、稿酬或其它问题,烦请联系我们,我们将及时与您沟通处理。联系方式:kefu@gonyn.com、010-69365838。
