
共研产业研究院通过对公开信息分析、业内资深人士和相关企业高管的深度访谈,以及分析师专业性判断和评价撰写了《2027-2033年中国新能源电机控制器行业全景调查与投资战略研究报告》。本报告为新能源电机控制器企业决策人及投资者提供了重要参考依据。
为确保新能源电机控制器行业数据精准性以及内容的可参考价值,共研产业研究院团队通过上市公司年报、厂家调研、经销商座谈、专家验证等多渠道开展数据采集工作,并运用共研自主建立的产业分析模型,结合市场、行业和厂商进行深度剖析,能够反映当前市场现状、热点、动态及未来趋势,使从业者能够从多种维度、多个侧面综合了解当前新能源电机控制器行业的发展态势。
一、行业概述
新能源电机控制器是新能源汽车电驱动系统的核心控制单元,负责将动力电池输出的直流电逆变为驱动电机所需的交流电,并按整车指令精确调节输出转矩与转速。它通常由功率模块、驱动电路、主控单元、母排电容与散热结构组成,承担能量转换、转矩响应与能量回收三大职能,是决定整车动力性、能耗水平与驾驶平顺性的关键总成。
当前我国新能源电机控制器市场正处于由增量扩张向技术升级切换的阶段。早期需求主要来自新能源整车产量增长,产品以单体控制器为主、技术路线相对统一;随着高压平台普及、整车对续航与空间布置要求提升,行业竞争焦点转向功率密度、系统效率与集成深度,碳化硅器件、多合一总成与自适应控制算法成为主要差异化方向。
从演进节奏看,行业先后经历三个阶段:第一阶段是功能实现,解决电机控制从工业变频向车规级可靠性的迁移;第二阶段是效率提升,围绕功率器件选型与拓扑结构优化持续压低损耗;第三阶段是系统集成,控制器与电机、减速器、充配电深度融合,并由机械附件转为整车软件定义的动力节点。三个阶段叠加推进,共同塑造当前的市场格局。
二、新能源电机控制器分类
按集成形态划分,可分为单体式控制器、集成式电驱总成、多合一动力域控与双电机控制器四类。单体式控制器结构独立、适配灵活,是最早成熟的基础形态;集成式电驱总成把电机与减速器合为一体,压缩体积与线束成本,是当前主流方案;多合一动力域控进一步纳入车载充电机与配电单元,提升整车布置效率;双电机控制器则用于前后双电机四驱车型,对功率密度与协同控制要求最高。
按应用场景划分,可覆盖纯电动乘用车、商用车与客车、物流与专用车以及工程机械与船舶四大类。纯电动乘用车是需求量最大的场景,对体积、噪声与效率指标要求最为苛刻;商用车与客车功率等级高、运行时间长,强调可靠性与热管理能力;物流与专用车使用强度大,关注全生命周期成本;工程机械与船舶属于新兴电动化场景,环境适应性与防护等级要求突出。
中国新能源电机控制器分类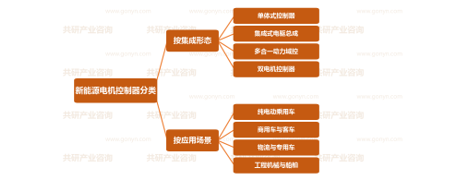
三、政策驱动与市场规模预测
政策层面,新能源电机控制器受益于三条主线:一是新能源汽车产业发展规划与购置税、车船税优惠延续,直接支撑整车产量增长并带动配套需求;二是双积分与油耗法规趋严,倒逼车企提升电驱系统效率,推动高效控制器与碳化硅方案加速上车;三是公共领域车辆全面电动化试点与老旧车辆更新政策,为商用车、客车与物流车配套打开稳定的增量空间。此外,功率半导体国产化专项缓解了上游器件供给约束。
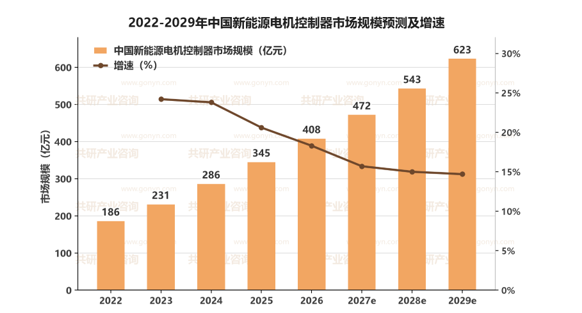
从市场规模看,我国新能源电机控制器市场2022年约为186亿元,在整车产量增长与单车价值提升的双重带动下,2027年预计达到约472亿元,2022至2027年复合增长率约20.5%;2029年预计进一步增至约623亿元,2022至2029年复合增长率约18.9%。增长动力来自三个方面:新能源整车渗透率持续抬升带来的配套基数扩大、高压平台与碳化硅方案推高单车价值量、以及集成化总成带动控制器环节获取更多系统价值。
2022-2029年中国新能源电机控制器市场规模预测及增速
四、产业链分析
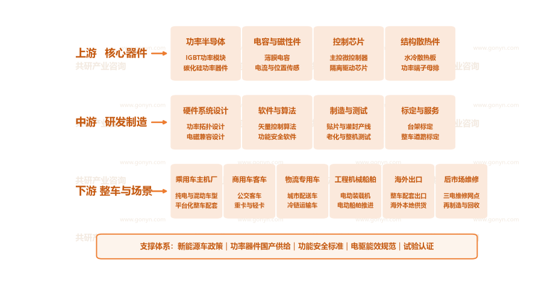
上游为核心器件环节,主要包括功率半导体、电容与磁性件、控制芯片以及结构散热件。功率半导体是最关键的环节,IGBT功率模块仍是当前主流,碳化硅功率器件在高压车型加速渗透;薄膜电容承担母线支撑与纹波吸收,直接影响可靠性;主控微控制器与隔离驱动芯片长期以海外方案为主,车规替代正在推进;水冷散热板与功率端子母排则决定功率密度上限。
中游为研发制造环节,涵盖硬件系统设计、软件与算法、制造与测试以及标定服务。硬件系统设计以功率拓扑设计与电磁兼容设计为核心,是把效率与可靠性统筹起来的基础;软件与算法包括矢量控制算法与功能安全软件,直接决定转矩响应与平顺性;制造与测试依赖贴片、灌封产线与老化整机测试能力,车规一致性是主要门槛;标定服务则需在台架与整车道路两个层面反复验证。
下游为整车与应用场景,覆盖乘用车主机厂、商用车与客车、物流与专用车、工程机械与船舶、海外出口以及后市场维修六大方向。乘用车主机厂是最主要的需求来源,平台化配套决定批量规模;商用车与客车功率等级高、单车价值量大;物流与专用车使用强度大、更新周期短;工程机械与船舶属于增量最快的新兴电动化场景;海外出口随整车一同出海;后市场维修则承接三电维修与再制造需求。
新能源电机控制器产业链示意图
五、主要企业概况
我国新能源电机控制器市场的参与者主要分为三类:专业电驱动供应商凭借技术积累与平台化配套能力占据第三方配套的主要份额,整车集团下属企业通过自配体系形成内部闭环与成本优势,功率半导体与电控一体化企业则以器件自给能力构建垂直竞争力。随着整车厂对效率、功率密度与集成度的要求提升,系统级交付能力与软件迭代能力正取代单一硬件价格,成为客户选型的核心标准。主要企业概况如下表所示。
| 企业名称 | 细分领域 | 核心定位 |
| 汇川技术 | 电驱动系统总成 | 电机控制器份额领先,乘用车平台化配套能力强 |
| 弗迪动力 | 整车自配电驱 | 垂直一体化优势明显,规模与成本控制突出 |
| 上海电驱动 | 驱动电机与控制器 | 产品谱系完整,商用与乘用车双线并行 |
| 精进电动 | 电驱动总成 | 技术积累深厚,国内外客户结构均衡 |
| 英搏尔 | 动力总成与控制器 | 中低速与专用车领域优势稳固 |
| 华为数字能源 | 智能电驱动平台 | 高压碳化硅方案领先,软件与平台能力突出 |
| 中车时代电气 | 功率器件与电控 | 器件到系统垂直贯通,车规器件自给率高 |
六、市场发展趋势
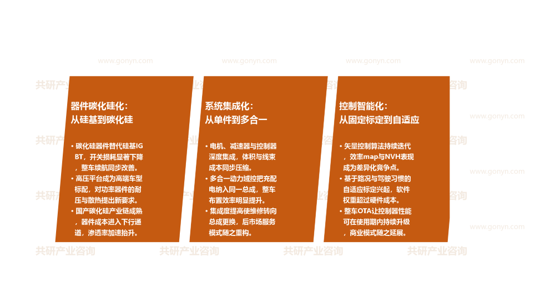
展望未来数年,新能源电机控制器市场将围绕器件碳化硅化、系统集成化与控制智能化三条主线演进,硬件形态、软件价值与竞争格局将同步重塑。
器件碳化硅化加速渗透。碳化硅器件替代硅基IGBT,开关损耗显著下降,整车续航同步改善;高压平台成为高端车型标配,对功率器件的耐压与散热提出新要求;国产碳化硅产业链逐步成熟,器件成本进入下行通道,渗透率加速抬升。
系统集成化持续深化。电机、减速器与控制器深度集成,体积与线束成本同步压缩;多合一动力域控把充配电纳入同一总成,整车布置效率明显提升;集成度提高使维修转向总成更换,后市场服务模式随之重构。
控制智能化成为分水岭。矢量控制算法持续迭代,效率图谱与噪声振动表现成为差异化竞争点;基于路况与驾驶习惯的自适应标定兴起,软件权重超过硬件成本;整车远程升级让控制器性能可在使用期内持续升级,商业模式随之延展。
新能源电机控制器市场发展趋势
七、展望
综合来看,新能源电机控制器正处在由机械附件向整车动力控制中枢转变的过程中。新能源整车渗透率提升提供需求基数,高压平台与碳化硅器件推高单车价值量,集成化与软件定义则把行业竞争从硬件成本延伸到系统效率与迭代速度,三者共同把增长逻辑从量的扩张转向质的提升。
同时也应看到,行业仍面临车规功率器件供给波动、整车厂压价导致毛利承压、功能安全与电磁兼容认证周期长以及海外市场准入壁垒高等现实约束。具备器件协同能力、系统级交付经验并能支撑整车软件迭代的厂商,将在竞争中建立更稳固的优势。
展望2029年,我国新能源电机控制器市场规模有望达到约623亿元,2022至2029年复合增长率约18.9%。随着电动化向商用车、工程机械与船舶等场景扩散,电机控制器有望从乘用车专属部件演进为通用的电动动力控制单元,在更广阔的移动装备电动化进程中承担核心职能。
 共研产业咨询 - 深度报告
2027-2033年中国新能源电机控制器行业全景调查与投资战略研究报告
2027-2033年中国新能源电机控制器行业全景调查与投资战略研究报告
报告首先介绍了新能源电机控制器行业定义、商业模式、产业壁垒、风险因素、产业特征及研究方法;接着在综合行业PEST环境的基础上对国内外市场新能源电机控制器产品产销、规模以及价格特征做了重点分析;然后对于新能源电机控制器行业本身或相关产业的贸易态势、经营状况进行剖析;随后对新能源电机控制器行业产业链运行环境、区域发展态势、行业竞争格局、典型企业运营等几大核心要素进行了逐个分析;随后报告对新能源电机控制器行业供需、价格、规模、风险、策略做出来科学严谨的预判。您若想对新能源电机控制器行业有个系统的了解或者想投资新能源电机控制器行业,本报告是您不可或缺的重要工具。
版权提示:共研网倡导尊重与保护知识产权,对有明确来源的内容注明出处。如发现本站文章存在版权、稿酬或其它问题,烦请联系我们,我们将及时与您沟通处理。联系方式:kefu@gonyn.com、010-69365838。