
共研产业研究院通过对公开信息分析、业内资深人士和相关企业高管的深度访谈,以及分析师专业性判断和评价撰写了《2027-2033年中国消费金融市场调查与市场年度调研报告》。本报告为消费金融企业决策人及投资者提供了重要参考依据。
为确保消费金融行业数据精准性以及内容的可参考价值,共研产业研究院团队通过上市公司年报、厂家调研、经销商座谈、专家验证等多渠道开展数据采集工作,并运用共研自主建立的产业分析模型,结合市场、行业和厂商进行深度剖析,能够反映当前市场现状、热点、动态及未来趋势,使从业者能够从多种维度、多个侧面综合了解当前消费金融行业的发展态势。
一、行业概述
消费金融是指向个人消费者提供的、以消费为目的的信用贷款与相关金融服务,不含住房按揭贷款与经营性贷款,涵盖信用卡分期与现金分期、持牌消费金融公司的专营消费贷款、互联网消费信贷(电商分期与消费分期)、银行消费贷以及3C、家电、教育、医美、旅游等场景分期。它是连接居民消费与金融服务的关键环节,兼具金融业的强监管属性与消费行业的场景属性:一方面受资本充足率、杠杆率与不良率约束,另一方面需求高度取决于居民收入预期与消费意愿。
随着利率上限压降与持牌化推进,消费金融正从“跑马圈地”迈向“精耕细作”:获客从“流量采买”走向“场景深耕”,风控从“高定价覆盖高风险”走向“精细化风险定价”,收入从“利差为主”走向“利差+服务费+分润”。2025年以来消费金融公司管理办法修订、个人贷款业务综合融资成本明示、互联网助贷业务规范等政策陆续落地,行业由规模扩张驱动转向“合规经营+风险定价”驱动。
从发展脉络看,消费金融经历了三波浪潮:以信用卡与银行消费贷为主的机构化阶段,解决了“有没有”;以互联网消费信贷与场景分期崛起为代表的平台化阶段,解决了“快不快、便不便”;而以持牌化、利率下行、数字化风控与征信体系完善为标志的规范高质量发展阶段,正在解决“定价是否合理、风险是否可控”。每一波浪潮都重塑了资金来源、获客方式与竞争格局。
二、消费金融行业分类
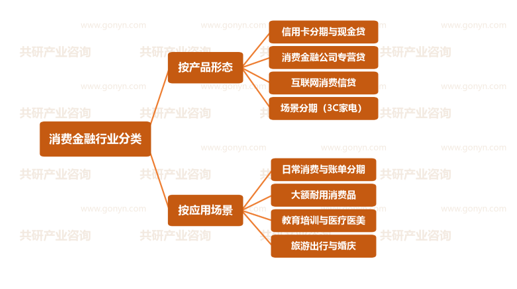
按产品形态,消费金融可分为信用卡分期与现金贷、消费金融公司专营贷、互联网消费信贷以及场景分期(3C、家电等耐用品分期)四大类。其中信用卡是覆盖人群最广、存量规模最大的入口,消费金融公司与互联网信贷平台则承载近年主要增量,场景分期因资金用途明确、风险相对可控而成为各类机构共同发力的方向。
按应用场景,消费金融可分为日常消费与账单分期、大额耐用消费品分期、教育培训与医疗医美分期以及旅游出行与婚庆分期四类。从交付形态看,行业已从“单一现金贷”走向“场景分期+会员权益+分期商城”,资金方负责风险定价与合规,场景方负责获客与客户经营,分工趋于清晰。
消费金融行业分类
三、政策驱动与市场规模预测
消费金融公司管理办法修订提高了准入门槛,强化主发起人责任、消费者权益保护与自主风控要求;个人贷款业务的综合融资成本明示要求把利率与费用“晒在阳光下”,压降了隐性收费空间;互联网助贷业务规范明确平台不得变相提供增信兜底,推动风险真正回到资金方表内;征信断直连与个人信息保护要求则重塑了数据来源与使用边界。政策既压降定价,也把不合规产能挡在门外,为持牌、合规、具备自主风控能力的机构让出空间。
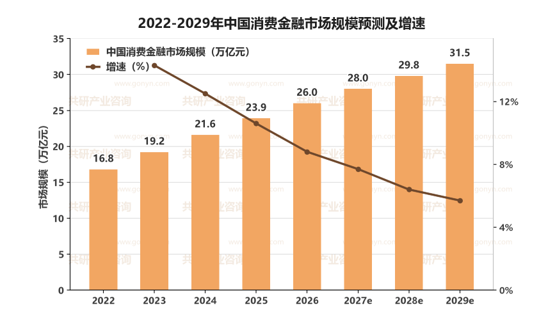
在消费场景扩容与信贷渗透提升的双轮驱动下,我国消费金融市场规模(不含住房按揭的个人消费信贷余额)由2022年约16.8万亿元增长至2024年约21.6万亿元,2026年约26.0万亿元,预计2027年达到28.0万亿元,2029年有望接近31.5万亿元,2022-2029年年均复合增速约9.4%。其中信用卡余额占比逐步下降,消费金融公司与互联网消费信贷占比提升;行业收入结构由“利差为主”向“利差+服务费+分润”迁移。
与市场规模同步扩张的还有合规与风控投入:资本补充与信贷资产证券化发行成为常态,征信替代数据与风控模型建设投入加大,消费者权益保护与合规科技系统成为必备基础设施;头部机构加速自建风控引擎、自营获客与贷后管理能力,通过定价精度与不良控制构建壁垒,为利率下行周期中的可持续经营提供支撑。
2022-2029年中国消费金融市场规模预测及增速
四、产业链分析
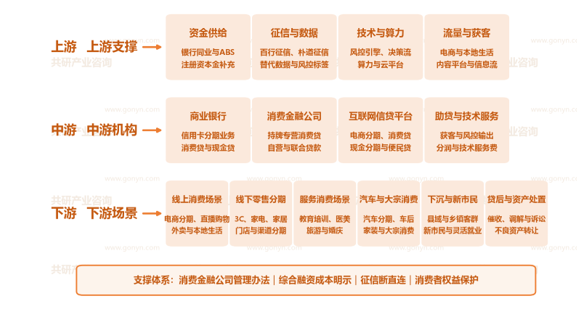
上游为资金与数据支撑层,包括银行同业、信贷资产证券化与注册资本金补充等资金供给,百行征信、朴道征信与替代数据等征信与数据服务,风控引擎、决策流与算力云平台等技术与算力,以及电商、本地生活、内容平台等流量与获客渠道。资金成本与征信数据的可得性,直接决定机构的定价下限与风控上限。
中游为机构与服务层,涵盖商业银行(信用卡分期、消费贷与现金贷)、持牌消费金融公司(自营与联合贷款)、互联网信贷平台(电商分期、消费贷、现金分期)以及助贷与技术服务商(获客、风控输出、分润与技术服务费),向上承接资金与数据、向下输出信贷产品与技术服务。这一环节既是风险定价能力的比拼场,也是合规能力与资本实力的竞争场。
下游为场景与贷后层,覆盖线上消费场景(电商分期、直播购物、外卖与本地生活)、线下零售分期(3C、家电、家居)、服务消费场景(教育培训、医美、旅游与婚庆)、汽车与大宗消费、下沉与新市民客群以及贷后与资产处置(催收、调解、诉讼、不良资产转让),是资金落地并形成经营闭环的关键环节。
从价值分布看,上游资金与征信环节壁垒最高,低成本负债与数据能力决定定价空间;中游机构环节竞争最激烈,利率下行持续压缩息差,但具备自主风控与低成本流量的机构仍能维持超额收益;下游场景与贷后环节利润率稳定,一旦绑定高频消费场景,获客成本与复借率优势明显,抗周期性强。
中国消费金融行业产业链示意图
五、主要企业概况
我国消费金融产业已形成“银行系—持牌消费金融—互联网平台系—助贷与技术服务”的竞争梯队,主要代表企业概况如下:
| 企业名称 | 细分领域 | 核心定位 |
| 招联消费金融 | 持牌消费金融 | 招商银行与中国联通合资,线上自营与自主风控能力突出 |
| 兴业消费金融 | 银行系消费金融 | 依托兴业银行资源,线下网点与场景渠道并重 |
| 马上消费金融 | 科技型消费金融 | 自研风控与开放平台,科技输出与自营业务并行 |
| 蚂蚁消费金融 | 互联网平台系 | 花呗、借呗运营主体,场景流量与用户覆盖领先 |
| 平安普惠 | 综合金融与助贷 | 陆金所控股旗下,线下渠道网络与融资担保协同 |
| 京东科技 | 电商场景分期 | 白条、金条等产品,电商与本地生活场景协同明显 |
| 中邮消费金融 | 邮政系消费金融 | 依托邮政网点下沉,普惠定位与县域覆盖见长 |
六、市场发展趋势
当前消费金融最核心的张力在于:居民消费信贷需求仍在扩张,但定价空间被持续压缩。利率上限与综合成本明示让“高定价覆盖高风险”的模式难以为继,共债与多头借贷又推高了不良压力,行业被迫从“规模优先”转向“风险定价优先”。这为具备低成本资金、自主风控与场景经营能力的机构提供了确定性,也把竞争焦点从“谁的额度高、放款快”转向“谁的定价准、不良低”。
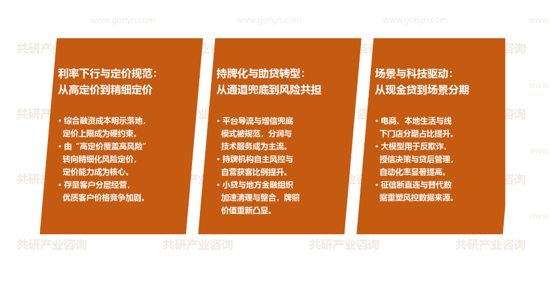
利率下行与定价规范:从高定价到精细定价。综合融资成本明示要求落地,定价上限成为硬约束;机构由“高定价覆盖高风险”转向基于客户分层的精细化风险定价,定价能力成为核心竞争力;存量客户分层经营加速,优质客群的价格竞争明显加剧,尾部客群则被主动压降。
持牌化与助贷转型:从通道兜底到风险共担。平台导流与增信兜底模式被规范,分润与技术服务成为主流合作方式;持牌机构自主风控与自营获客比例提升,风险真正回到资金方表内;小贷公司与地方金融组织加速清理整合,牌照价值重新凸显,行业集中度进一步提升。
场景与科技驱动:从现金贷到场景分期。电商、本地生活与线下门店分期占比持续提升,资金用途更清晰、风险更可控;大模型与机器学习广泛用于反欺诈、授信决策与贷后管理,审批自动化率显著提高;征信断直连与替代数据的合规使用重塑风控数据来源,数据能力成为新的分水岭。
消费金融市场发展趋势
七、展望
在消费场景扩容与行业规范化的双重驱动下,我国消费金融市场将保持稳健增长,预计2027年市场规模约28.0万亿元,2029年向31.5万亿元量级迈进。竞争焦点将从额度与放款速度转向风险定价、资金成本、合规经营与场景绑定,具备“低成本资金+自主风控+场景经营+合规能力”的机构将持续扩大领先优势,消费金融的科技与运营经验在东南亚等海外市场亦有输出空间。
同时也需关注居民杠杆与共债风险抬头、不良率上行、利率下行持续压缩息差、资本补充压力上升、数据安全与消费者权益保护趋严、场景方议价能力增强等约束条件。对机构而言,建议围绕自主风控、低成本负债与场景客户经营构建壁垒,摒弃高定价覆盖高风险的粗放模式;对区域而言,建议结合本地消费结构与金融基础设施,布局消费金融总部与风控中心、征信与数据服务、不良资产处置等中高价值环节,抢占消费金融产业链的关键位置。
 共研产业咨询 - 深度报告
2027-2033年中国消费金融市场调查与市场年度调研报告
2027-2033年中国消费金融市场调查与市场年度调研报告
报告首先介绍了消费金融行业定义、商业模式、产业壁垒、风险因素、产业特征及研究方法;接着在综合行业PEST环境的基础上对国内外市场消费金融产品产销、规模以及价格特征做了重点分析;然后对于消费金融行业本身或相关产业的贸易态势、经营状况进行剖析;随后对消费金融行业产业链运行环境、区域发展态势、行业竞争格局、典型企业运营等几大核心要素进行了逐个分析;随后报告对2027-2033年间消费金融行业供需、价格、规模、风险、策略做出来科学严谨的预判。您若想对消费金融行业有个系统的了解或者想投资消费金融行业,本报告是您不可或缺的重要工具。
版权提示:共研网倡导尊重与保护知识产权,对有明确来源的内容注明出处。如发现本站文章存在版权、稿酬或其它问题,烦请联系我们,我们将及时与您沟通处理。联系方式:kefu@gonyn.com、010-69365838。