
共研产业研究院通过对公开信息分析、业内资深人士和相关企业高管的深度访谈,以及分析师专业性判断和评价撰写了《2027-2033年中国抗衰市场深度调查与市场需求预测报告》。本报告为抗衰企业决策人及投资者提供了重要参考依据。
为确保抗衰行业数据精准性以及内容的可参考价值,共研产业研究院团队通过上市公司年报、厂家调研、经销商座谈、专家验证等多渠道开展数据采集工作,并运用共研自主建立的产业分析模型,结合市场、行业和厂商进行深度剖析,能够反映当前市场现状、热点、动态及未来趋势,使从业者能够从多种维度、多个侧面综合了解当前抗衰行业的发展态势。
一、行业概述
抗衰老(Anti-aging)是以延缓机体功能衰退、改善皮肤与机体外在衰老表征为目标的产品与服务集合,横跨功效护肤、口服美容、医疗美容与细胞再生等多个领域。它以皮肤科学、营养学与生物医学为理论基础,通过活性成分干预、光电与注射手段介入、生活方式管理等方式,对抗光老化、糖化、氧化与细胞衰老等核心机制,是美妆大健康产业中客单价最高、复购最强、技术壁垒最深的细分赛道。
随着皮肤科学与合成生物技术的突破,抗衰老正从“概念添加”迈向“功效实证”:以玻色因、胜肽、A醇为代表的活性成分解决了“抹得有效”,以NMN、麦角硫因、PQQ为代表的内服成分打开了“由内而外”的第二战场,而以重组胶原蛋白、外泌体为代表的生物技术则把抗衰推进到细胞与基质层。2026年,《化妆品功效宣称评价规范》全面落地,“有数据支撑的抗衰”成为品牌准入的硬门槛,行业由营销驱动转向研发驱动。
从技术演进看,抗衰老行业经历了三波浪潮:以保湿防晒为代表的基础防护阶段解决了“挡得住”;以活性成分为核心的功效护肤阶段解决了“改得动”;而以细胞级干预与精准检测为代表的科学抗衰阶段,正在解决“测得准、配得对”。每一波浪潮都重塑了原料需求结构与品牌竞争格局,合成生物与国货原料的崛起在其中扮演着越来越关键的角色。
二、抗衰老行业分类
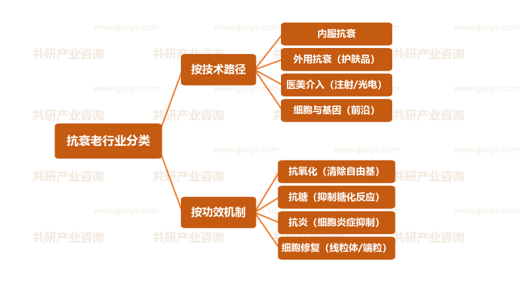
按技术路径,抗衰老可分为内服抗衰(口服胶原蛋白肽、NMN、麦角硫因等营养补充剂)、外用抗衰(精华、面霜、防晒等功效护肤品)、医美介入(玻尿酸与再生类填充剂注射、射频与光电设备)以及细胞与基因(细胞治疗、外泌体等前沿方向)四大类。当前市场规模化收入主要来自外用护肤与医美介入,内服抗衰则是增速最快的品类。
按功效机制,抗衰老可分为抗氧化(清除自由基、抑制光老化)、抗糖(抑制晚期糖基化终产物生成)、抗炎(抑制慢性低度炎症与屏障损伤)与细胞修复(线粒体功能改善、端粒与自噬调控)四类。从交付形态看,行业已从“单品爆款”走向“套装+方案”,“外用护肤+口服内调+医美项目”的组合式抗衰方案正成为高净值人群的主流选择。
抗衰老行业分类
三、政策驱动与市场规模预测
2026年,《“健康中国2030”规划纲要》进入收官阶段,健康老龄化与主动健康管理被列为重点方向;《化妆品监督管理条例》及配套的《化妆品功效宣称评价规范》要求抗皱、紧致等功效宣称必须提供人体功效评价或消费者使用测试数据,抬高了行业准入门槛。与此同时,医美监管持续趋严、NMN等新原料备案通道逐步规范,政策并非简单收紧,而是把行业从“讲故事”推向“讲证据”,为具备研发与临床能力的企业让出更大空间。
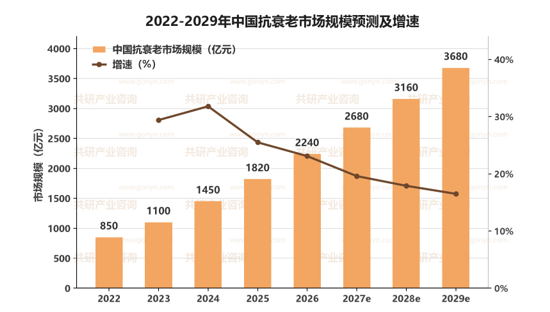
在需求扩容与供给升级的双轮驱动下,我国抗衰老市场规模持续扩张:2022年约850亿元,2024年突破1450亿元,2026年约2240亿元,预计2027年将达到2680亿元,2029年有望接近3680亿元,2022-2029年年均复合增速约23%。人口老龄化加速与“初老”人群年轻化共同构成需求双引擎,25-35岁人群的抗初老消费把市场天花板从“银发经济”扩展到“全龄经济”。
与市场规模同步扩张的还有上游供应链投资:合成生物法生产的麦角硫因、重组胶原蛋白、玻色因等核心原料国产化率持续提升,头部原料商与代工厂加速扩产,品牌端则通过自建实验室与临床测试体系构建壁垒,为抗衰产品的功效化、平价化提供底层保障。
2022-2029年中国抗衰老市场规模预测及增速
四、产业链分析
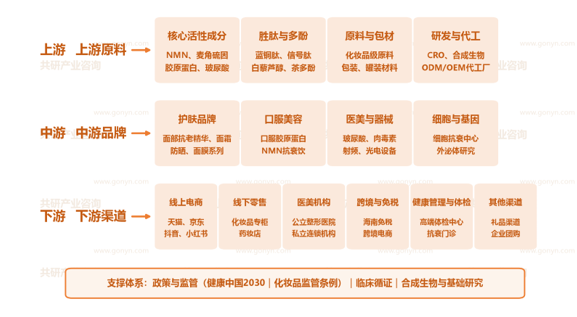
上游为原料与研发层,包括NMN、麦角硫因、胶原蛋白、玻尿酸等核心活性成分,蓝铜肽、信号肽等多肽类原料,化妆品级包材,以及CRO、合成生物平台与ODM/OEM代工厂,是整个产业的“底座”。原料的纯度、稳定性与透皮吸收效率,直接决定终端产品的功效上限。
中游为品牌与产品层,涵盖功效护肤品牌(珀莱雅、贝泰妮、丸美等)、口服美容品牌(汤臣倍健、五个女博士等)、医美与器械(爱美客、锦波生物等)以及细胞与基因方向的抗衰服务机构,向上承接原料与研发、向下输出标准化产品与解决方案。
下游为渠道与场景层,覆盖线上电商(天猫、京东、抖音、小红书)、线下零售(化妆品专柜、药妆店)、医美机构、跨境与免税渠道以及健康管理与体检场景,将抗衰能力最终转化为消费支出。
从价值分布看,上游原料环节技术壁垒最高、毛利率最厚,掌握核心成分专利的企业享有定价权;中游品牌环节竞争最激烈,营销费用率高企,但具备大单品与品牌心智的企业能获得超额收益;下游渠道环节市场空间最大、格局最分散,内容电商与医美机构是未来价值兑现的主战场。
中国抗衰老行业产业链示意图
五、主要企业概况
我国抗衰老产业已形成“原料龙头—功效品牌—医美器械—口服营养”的竞争梯队,主要代表企业概况如下:
| 企业名称 | 细分领域 | 核心定位 |
| 华熙生物 | 上游原料+功能护肤 | 玻尿酸原料全球龙头,向合成生物与口服美容延伸,原料+终端双轮驱动 |
| 巨子生物 | 重组胶原蛋白 | 重组胶原蛋白产业化龙头,可复美、可丽金双品牌覆盖医美与护肤 |
| 珀莱雅 | 功效护肤 | “早C晚A”大单品策略引领国货抗老,红宝石、双抗系列贡献主要增量 |
| 贝泰妮 | 功效护肤 | 薇诺娜以敏感肌修护建立心智,向抗老、美白等功效品类延伸 |
| 丸美股份 | 眼部与抗衰护肤 | 眼部护理起家,聚焦抗衰赛道,加码重组双胶原蛋白自研原料 |
| 爱美客 | 医美注射 | 嗨体、濡白天使等再生类填充剂龙头,注射类抗衰产品矩阵完整 |
| 锦波生物 | 重组人源化胶原蛋白 | 三类医疗器械级胶原蛋白领先者,医美注射与护肤原料双线布局 |
六、市场发展趋势
当前抗衰老市场最核心的张力在于:需求端在快速扩容,但供给端的“真功效”供给仍然稀缺。消费者从“看广告买”转向“看成分买、看数据买”,这为具备原料与临床能力的企业提供了确定性,也把竞争焦点从“谁的声量大”转向“谁的功效可验证”。
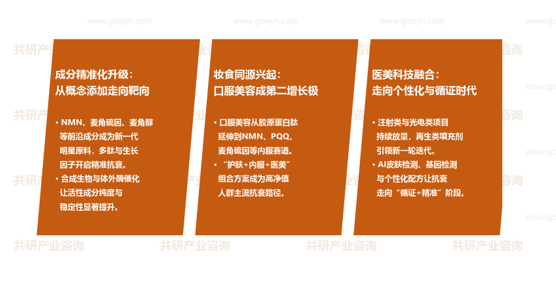
成分精准化:从概念添加走向靶向抗衰。NMN、麦角硫因、麦角醇等前沿成分成为新一代明星原料,多肽与生长因子把抗衰从“广谱滋养”推向“靶点干预”。合成生物与体外酶催化技术让活性成分的纯度与稳定性显著提升,原料端的技术进步正在重写终端产品的功效上限。
妆食同源兴起:口服美容打开第二增长极。口服美容从胶原蛋白肽延伸到NMN、PQQ、麦角硫因等内服赛道,“护肤+内服+医美”的组合方案成为高净值人群的主流抗衰路径。相比外用产品,口服品类客单价更高、复购更稳,成为品牌突破增长瓶颈的重要方向。
医美科技融合:走向个性化与循证时代。注射类与光电类项目持续放量,再生类填充剂引领新一轮产品迭代;AI皮肤检测、基因检测与个性化配方让抗衰走向“循证+精准”,从“一套方案卖给所有人”转向“一人一方案”的定制化服务。
抗衰老市场发展趋势
七、展望
在健康老龄化政策与消费升级的双重驱动下,我国抗衰老产业将保持较快增长,预计2027年市场规模约2680亿元,2029年向3600亿元量级迈进。竞争焦点将从营销投放转向功效证据与原料自研,具备“原料+配方+临床验证”全链条能力的企业将持续扩大领先优势,国货品牌在重组胶原蛋白等细分原料上有望实现全球领跑。
同时也需关注功效宣称监管趋严、原料备案周期拉长、医美项目合规成本上升等约束条件对行业节奏的影响。对企业而言,建议围绕核心成分构建专利壁垒与临床数据资产,避免陷入低价内卷;对区域而言,建议结合本地化工、生物制造产业禀赋布局合成生物原料基地与功效评价平台,抢占抗衰产业链上游的确定性环节。
 共研产业咨询 - 深度报告
2027-2033年中国抗衰市场深度调查与市场需求预测报告
2027-2033年中国抗衰市场深度调查与市场需求预测报告
报告首先介绍了抗衰行业定义、商业模式、产业壁垒、风险因素、产业特征及研究方法;接着在综合行业PEST环境的基础上对国内外市场抗衰产品产销、规模以及价格特征做了重点分析;然后对于抗衰行业本身或相关产业的贸易态势、经营状况进行剖析;随后对抗衰行业产业链运行环境、区域发展态势、行业竞争格局、典型企业运营等几大核心要素进行了逐个分析;随后报告对抗衰行业供需、价格、规模、风险、策略做出来科学严谨的预判。您若想对抗衰行业有个系统的了解或者想投资抗衰行业,本报告是您不可或缺的重要工具。
版权提示:共研网倡导尊重与保护知识产权,对有明确来源的内容注明出处。如发现本站文章存在版权、稿酬或其它问题,烦请联系我们,我们将及时与您沟通处理。联系方式:kefu@gonyn.com、010-69365838。