
共研产业研究院通过对公开信息分析、业内资深人士和相关企业高管的深度访谈,以及分析师专业性判断和评价撰写了《2027-2033年中国家用安防市场调查与行业发展趋势报告》。本报告为家用安防企业决策人及投资者提供了重要参考依据。
为确保家用安防行业数据精准性以及内容的可参考价值,共研产业研究院团队通过上市公司年报、厂家调研、经销商座谈、专家验证等多渠道开展数据采集工作,并运用共研自主建立的产业分析模型,结合市场、行业和厂商进行深度剖析,能够反映当前市场现状、热点、动态及未来趋势,使从业者能够从多种维度、多个侧面综合了解当前家用安防行业的发展态势。
一、行业概述
家用安防(Home Security)是以住宅及家庭生活场景为保护对象,通过智能门锁、智能摄像机、门窗磁、红外探测器、烟雾与燃气报警器等终端设备,结合家庭网关、云平台与移动端应用,实现入侵检测、视频监控、火灾燃气预警、老幼看护等功能的硬件、软件与服务集合。它是智能家居体系中刚需属性最强、最早实现规模化盈利的品类,既具备消费电子的迭代节奏,又承担着家庭安全防护的准公共服务职能。
随着AI视觉、边缘计算与低功耗物联网技术的成熟,家用安防正从“被动记录”迈向“主动防护”:摄像机从“看得见”升级为“看得懂”,门锁从“一把钥匙”升级为“家庭身份入口”,报警从“本地蜂鸣”升级为“云端联动+人工复核”。2025年以来,《住宅项目规范》与数字家庭相关政策相继落地,推动新建住宅在前装阶段预留安防与智能化接口,行业需求由以存量改造为主,转向“前装+后装”双轮驱动。
从技术演进看,家用安防经历了三波浪潮:以防盗门、防盗窗、机械锁为代表的机械防护阶段解决了“挡得住”;以联网摄像机、独立报警器、可视对讲为代表的数字感知阶段解决了“看得见、报得响”;而以人形识别、异常行为分析、全屋场景联动为代表的AI主动防护阶段,正在解决“辨得准、防在前”。每一波浪潮都重构了硬件形态、渠道结构与服务模式,也重新排定了企业的竞争位次。
二、家用安防行业分类
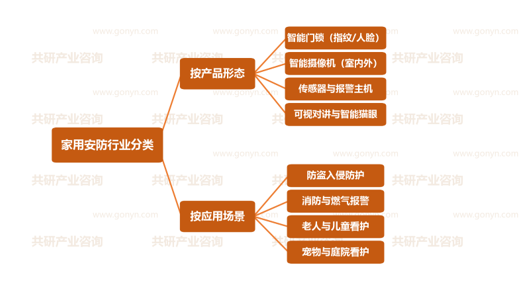
按产品形态,家用安防可分为智能门锁(指纹、人脸、掌静脉识别)、智能摄像机(室内云台机、室外枪机与球机)、传感器与报警主机(门窗磁、红外探测器、烟感与燃气报警器)、可视对讲与智能猫眼四大类。其中智能门锁与智能摄像机是两大核心单品,合计占据家庭安防支出的一半以上;传感器单价低但数量多,是提升全屋覆盖密度与客单价的关键品类。
按应用场景,家用安防可分为防盗入侵防护(门锁、门磁、红外、摄像机)、消防与燃气报警(烟感、燃气、水浸探测)、老人与儿童看护(跌倒检测、哭声识别、离家提醒)以及宠物与庭院看护(室外机、喂食器联动)四类。从交付形态看,行业已从“买一台设备”走向“装一套系统”:硬件+云存储订阅+上门安装+报警运营服务的组合式交付,正在成为家庭用户的主流选择。
家用安防行业分类
三、政策驱动与市场规模预测
2022年以来,《关于加快发展数字家庭的指导意见》明确将智能安防列为数字家庭重点场景;《“十四五”数字经济发展规划》提出推进智慧社区与家庭数字化建设;住建部《住宅项目规范》对新建住宅的智能化与安全防范系统提出更高要求,多地老旧小区改造把智能门禁、视频监控与消防报警纳入必改内容。与此同时,《数据安全法》《个人信息保护法》对家用摄像机的视频采集、存储与传输提出明确约束,安防产品CCC认证与网络安全要求持续提高——政策并非简单收紧,而是把行业从“低价铺量”推向“合规+可信”,为具备技术与服务能力的企业让出空间。
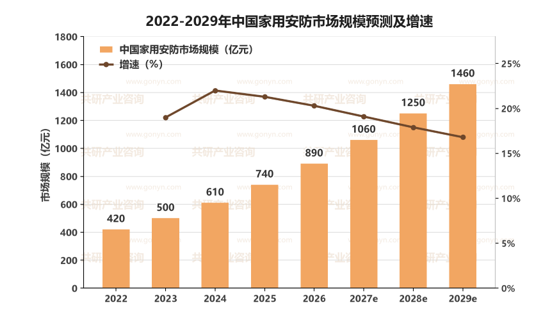
在存量住宅改造、新建精装前装与县域市场渗透的三重驱动下,我国家用安防市场规模由2022年约420亿元增长至2024年约610亿元,2026年约890亿元,预计2027年达到1060亿元,2029年有望接近1460亿元,2022-2029年年均复合增速约19.5%。其中智能门锁与智能摄像机贡献主要增量,云存储与报警运营等服务收入占比由不足5%提升至10%以上,收入结构正在从“一次性硬件”向“持续性服务”迁移。
与市场规模同步扩张的还有上游供应链投资:安防SoC、CMOS图像传感器、Wi-Fi 6与低功耗通信模组国产化率快速提升,模组与整机代工产能向珠三角、长三角集聚;品牌端持续加大AI算法与云平台投入,从卖硬件转向“硬件+订阅”,为产品平价化与服务增值化提供底层支撑。
2022-2029年中国家用安防市场规模预测及增速
四、产业链分析
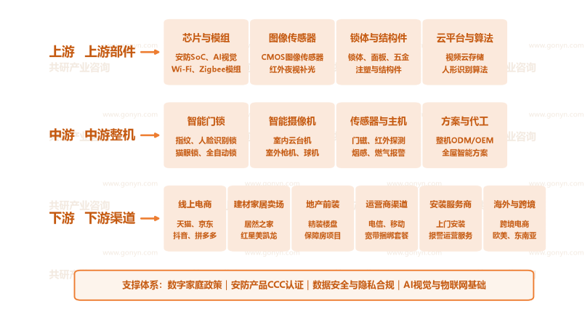
上游为芯片与元器件层,包括安防SoC与AI视觉芯片、CMOS图像传感器、Wi-Fi/蓝牙/Zigbee通信模组、锁体与结构件、电池与电源管理,以及视频云存储与AI识别算法,是整个产业的“底座”。芯片的算力与功耗、图像传感器的低照度表现,直接决定终端的识别准确率、误报率与续航体验。
中游为整机与方案层,涵盖智能门锁品牌、智能摄像机品牌、传感器与报警主机厂商,以及提供整机ODM/OEM与全屋智能方案的方案商,向上承接芯片与模组、向下输出标准化产品与场景化方案。这一环节既是品牌心智的争夺战场,也是库存与价格战压力最集中的环节。
下游为渠道与服务层,覆盖线上电商(天猫、京东、抖音、拼多多)、线下建材家居卖场、地产精装前装、运营商捆绑渠道,以及上门安装与报警运营服务商,是产品触达家庭并持续变现的关键环节。
从价值分布看,上游芯片与算法环节技术壁垒最高、毛利率最厚,掌握AI视觉能力的芯片厂商享有定价权;中游整机环节竞争最激烈,硬件毛利率普遍被压至20%以下,但具备品牌心智与生态协同的企业可通过云服务获得超额收益;下游渠道与服务环节市场空间最大、格局最分散,前装渠道与运营服务是未来价值兑现的主战场。
中国家用安防行业产业链示意图
五、主要企业概况
我国家用安防产业已形成“互联网生态—专业品牌—安防巨头—运营商”的竞争梯队,主要代表企业概况如下:
| 企业名称 | 细分领域 | 核心定位 |
| 萤石网络 | 智能摄像机+云平台 | 安防巨头孵化的家用品牌,“1+4+N”生态布局,视频云服务收入占比持续提升 |
| 小米集团 | 全屋智能生态 | 门锁、摄像机、传感器高性价比组合,米家App实现跨设备场景联动 |
| 华为 | 全屋智能 | 鸿蒙智联与PLC电力线方案,聚焦前装市场与地产精装合作 |
| 德施曼 | 智能门锁 | 3D人脸识别锁领先,主打高端市场与线下体验渠道 |
| 凯迪仕 | 智能门锁 | 线下经销与工程渠道强势,产品覆盖指纹、人脸、猫眼全系列 |
| 鹿客 | 智能门锁 | 小米生态链起家,聚焦租住与公寓场景的联网锁 |
| 大华乐橙 | 智能摄像机+云服务 | 海外市场占比高,家用摄像机与云存储订阅双轮驱动 |
六、市场发展趋势
当前家用安防最核心的张力在于:硬件出货量仍在增长,但单纯卖硬件的利润空间正在快速收窄。消费者从“买一台能录像的设备”转向“买一套能守住家的服务”,这为具备AI能力与运营能力的企业提供了确定性,也把竞争焦点从“参数比拼”转向“体验与信任”。
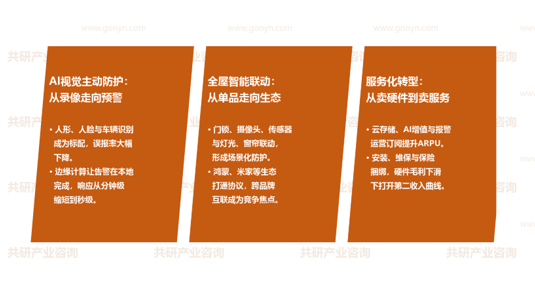
AI视觉主动防护:从事后录像走向事前预警。人形、人脸、车辆与包裹识别成为摄像机标配,误报率大幅下降;边缘计算让告警在本地完成,响应时间从分钟级缩短到秒级。AI能力正从“增值卖点”变为“准入标配”,推动行业从“看得见”迈向“看得懂、防得住”。
全屋智能联动:从单品爆款走向场景生态。门锁、摄像机、传感器与灯光、窗帘、空调联动,形成“回家、离家、就寝、独居”等场景化防护方案。鸿蒙、米家等生态加速打通通信协议,跨品牌互联与统一入口成为竞争焦点,单一品类厂商面临被生态整合的压力。
服务化转型:从卖硬件走向卖服务。云存储、AI增值包与7×24报警运营订阅提升用户ARPU,安装、维保与家庭财产保险捆绑销售增强黏性。在硬件毛利持续下滑的背景下,服务收入正成为企业第二增长曲线,也把行业竞争从“一次性交易”推向“长期关系”。
家用安防市场发展趋势
七、展望
在数字家庭政策与居住安全需求的双重驱动下,我国家用安防产业将保持稳健增长,预计2027年市场规模约1060亿元,2029年向1460亿元量级迈进。竞争焦点将从硬件参数转向AI能力、生态协同与服务运营,具备“芯片算法+整机品牌+云服务”全链条能力的企业将持续扩大领先优势,国产品牌在智能门锁与家用摄像机领域已具备全球竞争力。
同时也需关注数据安全与隐私合规成本上升、硬件价格战加剧、房地产前装需求波动等约束条件对行业节奏的影响。对企业而言,建议围绕AI识别算法与云平台构建差异化壁垒,避免陷入低价内卷;对区域而言,建议结合本地电子信息与五金制造产业禀赋,布局智能锁体、视觉模组与安防整机制造基地,抢占家用安防产业链的关键环节。
 共研产业咨询 - 深度报告
2027-2033年中国家用安防市场调查与行业发展趋势报告
2027-2033年中国家用安防市场调查与行业发展趋势报告
报告首先介绍了家用安防行业定义、商业模式、产业壁垒、风险因素、产业特征及研究方法;接着在综合行业PEST环境的基础上对国内外市场家用安防产品产销、规模以及价格特征做了重点分析;然后对于家用安防行业本身或相关产业的贸易态势、经营状况进行剖析;随后对家用安防行业产业链运行环境、区域发展态势、行业竞争格局、典型企业运营等几大核心要素进行了逐个分析;随后报告对家用安防行业供需、价格、规模、风险、策略做出来科学严谨的预判。您若想对家用安防行业有个系统的了解或者想投资家用安防行业,本报告是您不可或缺的重要工具。
版权提示:共研网倡导尊重与保护知识产权,对有明确来源的内容注明出处。如发现本站文章存在版权、稿酬或其它问题,烦请联系我们,我们将及时与您沟通处理。联系方式:kefu@gonyn.com、010-69365838。