
共研产业研究院通过对公开信息分析、业内资深人士和相关企业高管的深度访谈,以及分析师专业性判断和评价撰写了《2027-2033年中国口溶膜行业全景调查与投资战略研究报告》。本报告为口溶膜企业决策人及投资者提供了重要参考依据。
为确保口溶膜行业数据精准性以及内容的可参考价值,共研产业研究院团队通过上市公司年报、厂家调研、经销商座谈、专家验证等多渠道开展数据采集工作,并运用共研自主建立的产业分析模型,结合市场、行业和厂商进行深度剖析,能够反映当前市场现状、热点、动态及未来趋势,使从业者能够从多种维度、多个侧面综合了解当前口溶膜行业的发展态势。
一、行业概述
口溶膜指将药物均匀分散于羟丙甲纤维素、聚乙烯醇等成膜材料中制成的薄膜状口服制剂,置于舌上或口腔黏膜后一般在数秒至六十秒内迅速溶解,无需饮水即可完成给药,兼具起效快、服用便利、剂量准确与便于携带等优势,技术体系涵盖成膜材料、功能辅料、流延成膜与干燥切割等关键环节,属于医药制剂与新材料深度交叉融合的细分赛道。
随着中药现代化推进与患者依从性需求提升,行业进入“剂型升级+品类扩容”阶段:国内多家药企启动经典中成药与化学药品种的口溶膜改良,膜剂生产线与委托生产能力快速扩张。2026年,市场增长动力从概念导入转向品种获批与渠道放量,口溶膜正由“小众剂型”升级为“差异化竞争赛道”。
从发展脉络看,口溶膜行业经历了三个阶段:以膜剂处方研究与实验室制备起步的技术探索阶段,解决了“能不能成型”;以流延成膜、干燥与分切工艺稳定、质量一致性提升为标志的工艺定型阶段,解决了“能不能量产”;而以儿童与老年用药、中药大品种改良、功能食品跨界应用为代表的商业化阶段,正在解决“能否低成本、可复制、可持续放量”。每一阶段都在重塑竞争格局与价值分配。
二、口溶膜分类
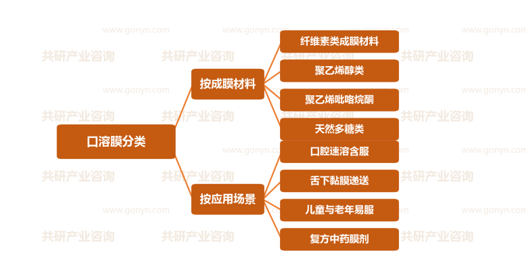
按成膜材料,口溶膜可分为纤维素类成膜材料、聚乙烯醇类、聚乙烯吡咯烷酮与天然多糖类;按应用场景,可分为口腔速溶含服、舌下黏膜递送、儿童与老年易服以及复方中药膜剂。当前推进最快的是纤维素类成膜材料与口腔速溶含服路线:前者受益于羟丙甲纤维素等辅料国产化与成本下降,后者以服用门槛低、患者接受度高为优势获得零售渠道青睐。
从经营形态看,市场当前主要包括品牌药企与中药大品种持有方、膜剂受托生产与研发服务企业、成膜材料与功能辅料供应商三类参与者;随着配方、工艺与辅料环节壁垒逐步拆解,“品种持有+受托生产+材料配套”正成为主流竞争模式,市场边界从药品制剂向保健食品、功能食品与出口代工持续外延。
口溶膜行业分类
三、政策驱动与市场规模预测
2026年,医药工业高质量发展相关部署持续落地,儿童用药与老年友好剂型受到鼓励,仿制药与改良型新药审评路径进一步清晰,药品上市许可持有人制度推动研发与生产分工深化。政策并非孤立文件,而是对中药传承创新、制剂质量提升与用药安全系列要求的系统化延伸,为口溶膜由小众剂型走向规模化应用释放了确定性信号。
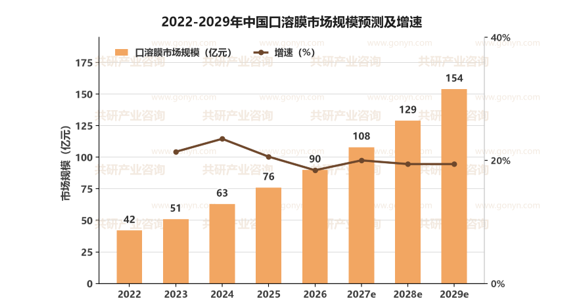
在剂型升级与渠道放量的双轮驱动下,我国口溶膜市场规模持续扩张:2022年约42亿元,2023年约51亿元,2024年增至63亿元,2026年约90亿元,预计2027年将达到108亿元,2029年有望达到154亿元,2022-2029年年均复合增速约20%(按口溶膜制剂产值口径测算,含中药口溶膜、化学药口溶膜与保健类口溶膜,不含常规口服固体制剂与外用贴膜)。经典品种改良带来的增量与零售渠道铺货,构成未来三年最确定的增长引擎——它让口溶膜从“剂型概念”走向“可复制的现金牛品种”。
与市场规模同步升级的还有产业配套:羟丙甲纤维素与聚乙烯醇等成膜材料产能加快释放,流延、干燥与分切设备国产化水平提升,溶出度与含量均匀度等检测方法与质量标准逐步完善,为批量生产与一致性评价提供底层保障。
2022-2029年中国口溶膜市场规模预测及增速
四、产业链分析
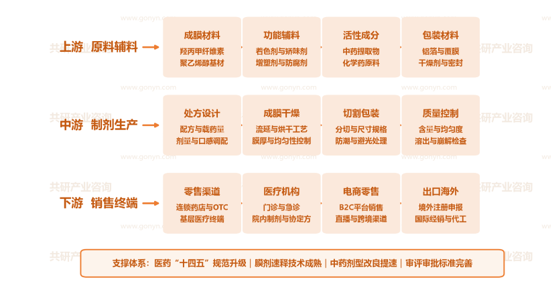
上游为原料辅料层,包括羟丙甲纤维素与聚乙烯醇的成膜材料环节,着色剂、矫味剂、增塑剂与防腐剂的功能辅料环节,中药提取物与化学药原料的活性成分环节,以及铝箔覆膜与干燥剂密封的包装材料环节,是膜剂成型质量与单位成本的关键支撑。
中游为制剂生产层,涵盖配方与载药量、剂量与口感调配的处方设计环节,流延烘干与膜厚均匀性控制的成膜干燥环节,分切尺寸规格与防潮避光处理的切割包装环节,以及含量均匀度与溶出崩解检查的质量控制环节,向上采购原辅料、向下承接品牌与渠道订单。
下游为销售终端层,覆盖连锁药店与OTC及基层医疗终端的零售渠道环节,门诊急诊与院内制剂协定方的医疗机构环节,B2C平台与直播跨境的电商零售环节,以及境外注册申报与国际经销代工的出口海外环节,决定口溶膜品种的商业化路径与盈利空间。
从价值分布看,上游成膜材料与功能辅料技术壁垒较高、议价能力稳定;中游制剂工艺与产能决定交付成本与毛利率;下游品牌运营与渠道掌控决定品种溢价,是产业价值链延伸与利润留存的关键。
中国口溶膜产业链示意图
五、主要企业概况
我国口溶膜产业已形成“品种持有方—受托生产企业—材料配套供应商”的协作梯队,主要代表企业概况如下:
| 企业名称 | 细分领域 | 核心定位 |
| 华润三九 | 中药品牌与OTC | 中成药头部企业,口溶与含片等速释剂型持续拓展 |
| 昆药集团 | 植物药与膜剂 | 植物提取与血塞通系列,布局口溶膜剂型改良 |
| 贵州百灵 | 中成药制剂 | 咳速停等优势品种,探索口含速溶新剂型 |
| 江中制药 | 中药口服固体制剂 | 健胃消食片与含片积累,向膜剂品类延伸 |
| 天士力医药 | 速释中药制剂 | 滴丸与速溶制剂工艺积累,切入口溶膜赛道 |
| 山东新华制药 | 原料药与制剂 | 解热镇痛原料一体化,推进口溶膜制剂布局 |
| 山河药辅 | 药用成膜辅料 | 纤维素类等药用辅料供应商,服务膜剂配方需求 |
六、市场发展趋势
当前口溶膜市场最核心的张力在于:剂型优势明确、渠道铺货意愿强、消费端接受度快速提升,但品种获批仍需周期、单品种体量有限、工艺稳定性与成本仍有压力,行业进入“以品种梯队换市场份额”的关键窗口期。企业能否在经典品种上率先完成口溶膜改良并获批、能否以稳定工艺与合理成本快速铺开零售渠道,决定了各方在这一轮竞争中的位次,资源正加速向具备品种储备、产能规模与渠道能力的头部集中。
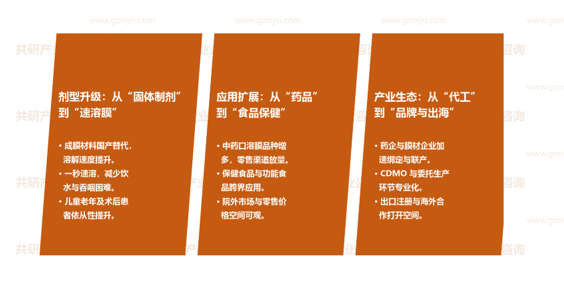
剂型升级:从“固体制剂”到“速溶膜”。成膜材料国产替代,溶解速度提升;一秒速溶,减少饮水与吞咽困难;儿童、老年及术后患者依从性提升。
应用扩展:从“药品”到“食品保健”。中药口溶膜品种增多,零售渠道放量;保健食品与功能食品跨界应用;院外市场与零售价格空间可观。
产业生态:从“代工”到“品牌与出海”。药企与膜材企业加速绑定与联产;CDMO与委托生产环节专业化;出口注册与海外合作打开空间。
口溶膜行业市场发展趋势
七、展望
在剂型升级、渠道扩容与材料国产化的共同驱动下,我国口溶膜市场规模将保持较快增长,预计2027年约108亿元,2029年向154亿元量级迈进。竞争焦点将从概念与单品转向品种梯队、工艺稳定性与渠道掌控力,具备“品种持有+受托生产+材料配套”综合优势的企业将持续扩大领先优势。
同时也需关注品种审评与获批节奏不确定、单品种放量不及预期、成膜材料价格波动与产能过剩、功能食品跨界监管趋严等约束条件对市场节奏的影响。对参与企业而言,建议加快经典中成药与儿童用药的口溶膜改良申报,做深连锁药店与电商渠道,以工艺一致性与成本优势建立壁垒;对投资与产业方而言,建议以获批品种与稳定产能为锚点,分阶段支持材料配套与产能建设,避免低水平重复扩产,在口溶膜从剂型概念走向规模化应用的进程中把握结构性机遇。
 共研产业咨询 - 深度报告
2027-2033年中国口溶膜行业全景调查与投资战略研究报告
2027-2033年中国口溶膜行业全景调查与投资战略研究报告
报告首先介绍了口溶膜行业定义、商业模式、产业壁垒、风险因素、产业特征及研究方法;接着在综合行业PEST环境的基础上对国内外市场口溶膜产品产销、规模以及价格特征做了重点分析;然后对于口溶膜行业本身或相关产业的贸易态势、经营状况进行剖析;随后对口溶膜行业产业链运行环境、区域发展态势、行业竞争格局、典型企业运营等几大核心要素进行了逐个分析;随后报告对口溶膜行业供需、价格、规模、风险、策略做出来科学严谨的预判。您若想对口溶膜行业有个系统的了解或者想投资口溶膜行业,本报告是您不可或缺的重要工具。
版权提示:共研网倡导尊重与保护知识产权,对有明确来源的内容注明出处。如发现本站文章存在版权、稿酬或其它问题,烦请联系我们,我们将及时与您沟通处理。联系方式:kefu@gonyn.com、010-69365838。