
共研产业研究院通过对公开信息分析、业内资深人士和相关企业高管的深度访谈,以及分析师专业性判断和评价撰写了《2027-2033年中国共享单车行业调查与市场年度调研报告》。本报告为共享单车企业决策人及投资者提供了重要参考依据。
为确保共享单车行业数据精准性以及内容的可参考价值,共研产业研究院团队通过上市公司年报、厂家调研、经销商座谈、专家验证等多渠道开展数据采集工作,并运用共研自主建立的产业分析模型,结合市场、行业和厂商进行深度剖析,能够反映当前市场现状、热点、动态及未来趋势,使从业者能够从多种维度、多个侧面综合了解当前共享单车行业的发展态势。
一、行业概述
共享单车指企业通过互联网平台投放自行车,供用户按时间计费、随借随还的短途出行服务,覆盖通勤接驳、短途出行、地铁接驳、休闲骑行与校园景区等场景,是城市慢行交通与绿色出行体系的重要组成部分,也是共享经济中渗透率最高、使用频次最稳定的细分业态之一。
随着补贴大战落幕与城市治理规则明确,共享单车行业进入“精细化运营+合规发展”阶段:电子围栏与定点还车成为城市管理标配,车辆更新换代与免维护设计降低运维成本,月卡套餐与信用免押提升用户黏性。2026年,行业增长动力从规模扩张转向运营效率,共享单车正由“资本风口”走向“城市出行基础设施”。
从发展脉络看,共享单车行业经历了三个阶段:以无桩投放与补贴获客为起点的野蛮生长阶段,解决了“有车可骑”;以总量调控与电子围栏落地为标志的规范治理阶段,解决了“有序停放、城市友好”;而以智能调度、精细化定价与多层次出行网络为代表的运营深耕阶段,正在解决“单车经济学”的盈利与可持续问题。每一阶段都在重塑行业格局与商业模式。
二、共享单车分类
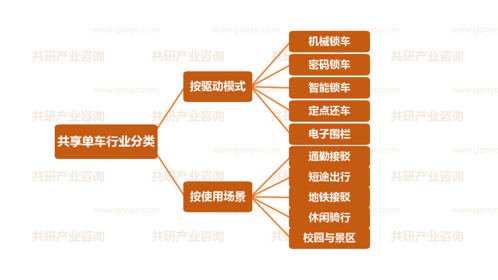
按驱动模式,共享单车可分为机械锁车、密码锁车、智能锁车、定点还车与电子围栏等类别;按使用场景,可分为通勤接驳、短途出行、地铁接驳、休闲骑行与校园景区等类型。当前增长最快的是地铁接驳与定点还车两个方向:前者受益于城市轨道交通网络扩张带来的最后一公里刚需,后者与城市治理要求深度绑定,成为各城市准入与考核的核心指标。
从经营形态看,行业当前主要包括全国性平台、区域联营代运营与政府公共自行车三类参与者;随着城市配额管理与考核评价机制常态化,“车辆品质+调度效率+政企协同”正成为主流竞争模式,行业边界从单一单车服务向共享电单车、公共停车与绿色出行积分等场景持续外延。
共享单车行业分类
三、政策驱动与市场规模预测
2026年,绿色出行创建行动与城市交通高质量发展相关政策持续加码,多地将慢行系统改造与共享单车停放秩序纳入城市更新与文明创建考核;互联网租赁自行车管理指导意见明确总量调控、属地管理与政企共治框架,信用免押与资金监管规则保护用户权益。政策并非孤立文件,而是对此前绿色出行与共享经济治理系列举措的系统化延伸,为共享单车的可持续发展释放了确定性信号。
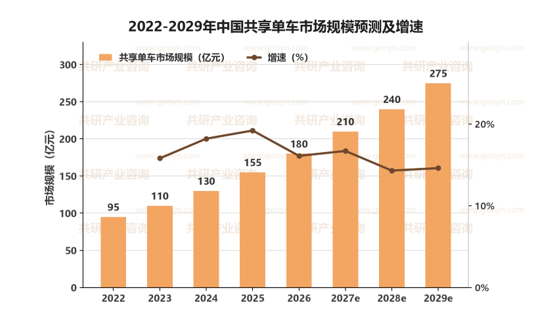
在城市轨道交通扩容与绿色出行习惯养成的双轮驱动下,我国共享单车市场规模稳步扩张:2022年约95亿元,2023年约110亿元,2024年增至130亿元,2026年约180亿元,预计2027年将达到210亿元,2029年有望达到275亿元,2022-2029年年均复合增速约16%。通勤接驳刚需带来的骑行量增长与精细化运营带来的客单提升,构成未来三年最确定的增长引擎——它让共享单车从“资本风口”走向“出行基础设施”。
与市场规模同步升级的还有产业配套:智能锁与电子围栏技术规模应用,车辆调度算法与运维网络日趋成熟,信用体系与骑行保险覆盖完善,为行业精细化运营提供底层保障。
2022-2029年中国共享单车市场规模预测及增速
四、产业链分析
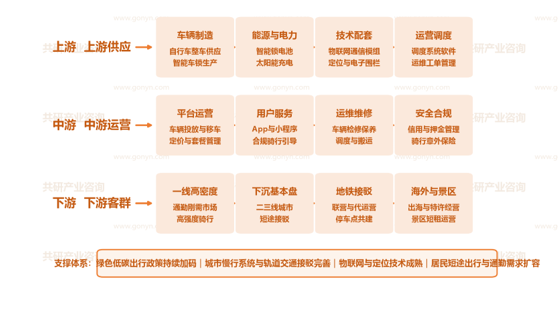
上游为供应保障层,包括自行车整车供应与智能车锁生产的车辆制造环节,智能锁电池与太阳能充电的能源电力环节,物联网通信模组与定位电子围栏的技术配套环节,以及调度系统软件与运维工单管理的运营调度环节,是车辆品质与运营效率的“底座”。
中游为平台运营层,涵盖车辆投放移车与定价套餐管理的平台运营环节,App小程序与合规骑行引导的用户服务环节,车辆检修保养与调度搬运的运维维修环节,以及信用押金管理与骑行意外保险的安全合规环节,向上整合供应、向下服务客群。
下游为客群与场景层,覆盖通勤刚需与高强度骑行的一线高密度市场,二三线城市与短途接驳的下沉基本盘,联营代运营与停车点共建的地铁接驳场景,以及出海特许经营与景区短租运营的海外景区市场,将骑行服务最终转化为绿色出行价值。
从价值分布看,上游车辆采购与折旧构成资产大头,车辆耐久性直接决定单均成本;中游调度效率与运维人力决定运营盈亏;下游客群中通勤场景与地铁接驳弹性最大,是骑行量与订单收入的主要来源。
中国共享单车行业产业链示意图
五、主要企业概况
我国共享单车行业已形成“全国性平台—区域联营运营—公共自行车转型企业”的竞争梯队,主要代表企业概况如下:
| 企业名称 | 细分领域 | 核心定位 |
| 美团单车 | 全国性平台 | 依托本地生活流量与高频出行入口,以精细化运营位居行业第一梯队 |
| 哈啰出行 | 全国性平台 | 覆盖单车、电单车与顺风车业务,以技术驱动运营与下沉市场布局见长 |
| 滴滴青桔 | 全国性平台 | 依托滴滴出行生态联动,在主要城市与通勤接驳场景布局领先 |
| 永安行 | 公共自行车转型 | 公共自行车运营龙头,向共享单车与氢能源出行等场景延伸 |
| 松果出行 | 县域下沉市场 | 以县域共享电单车为特色,深耕下沉市场合规运营 |
| 人民出行 | 政企合作运营 | 以政府合规与电子围栏管理见长,聚焦城市公共出行服务 |
| 小遛电单车 | 共享电单车 | 以电单车与换电模式切入共享出行,覆盖多城市短途出行需求 |
六、市场发展趋势
当前共享单车市场最核心的张力在于:通勤刚需稳定、绿色出行政策友好,但城市配额收紧、运维成本高企与客单价敏感并存,行业进入“以运营效率换单车经济性”的关键窗口期。企业能否以智能调度压降运维成本、能否在配额约束下提升单车周转效率,决定了各方在这一轮竞争中的位次,资源正加速向具备流量入口与精细化运营能力的头部平台集中。
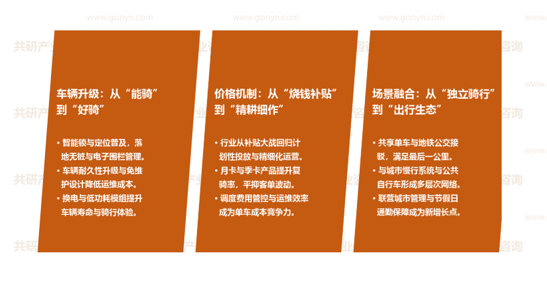
车辆升级:从“能骑”到“好骑”。智能锁与定位普及,落地无桩与电子围栏管理;车辆耐久性升级与免维护设计降低运维成本;换电与低功耗模组提升车辆寿命与骑行体验。
价格机制:从“烧钱补贴”到“精耕细作”。行业从补贴大战回归计划性投放与精细化运营;月卡与季卡产品提升复骑率,平抑客单波动;调度费用管控与运维效率成为单车成本竞争力。
场景融合:从“独立骑行”到“出行生态”。共享单车与地铁公交接驳,满足最后一公里;与城市慢行系统和公共自行车形成多层次网络;联营城市管理与节假日通勤保障成为新增长点。
共享单车行业市场发展趋势
七、展望
在绿色出行政策与城市轨道交通扩容的双重驱动下,我国共享单车市场将保持稳健增长,预计2027年市场规模约210亿元,2029年向275亿元量级迈进。竞争焦点将从投放规模转向单车周转效率与政企协同质量,具备“流量入口+智能调度+合规运营”综合能力的企业将持续扩大领先优势。
同时也需关注城市配额收紧、运维人力成本上行与价格敏感度约束等条件对行业节奏的影响。对企业而言,建议以车辆品质与调度算法压降单均成本,深化地铁接驳与月卡经营提升复骑率,以合规运营换取城市准入与配额空间;对新进入者而言,建议聚焦区域联营与景区校园等细分场景差异化切入,抢占绿色出行基础设施升级的先机。
 共研产业咨询 - 深度报告
2027-2033年中国共享单车行业调查与市场年度调研报告
2027-2033年中国共享单车行业调查与市场年度调研报告
报告首先介绍了共享单车行业定义、商业模式、产业壁垒、风险因素、产业特征及研究方法;接着在综合行业PEST环境的基础上对国内外市场共享单车产品产销、规模以及价格特征做了重点分析;然后对于共享单车行业本身或相关产业的贸易态势、经营状况进行剖析;随后对共享单车行业产业链运行环境、区域发展态势、行业竞争格局、典型企业运营等几大核心要素进行了逐个分析;随后报告对2027-2033年间共享单车行业供需、价格、规模、风险、策略做出来科学严谨的预判。您若想对共享单车行业有个系统的了解或者想投资共享单车行业,本报告是您不可或缺的重要工具。
版权提示:共研网倡导尊重与保护知识产权,对有明确来源的内容注明出处。如发现本站文章存在版权、稿酬或其它问题,烦请联系我们,我们将及时与您沟通处理。联系方式:kefu@gonyn.com、010-69365838。