
共研产业研究院通过对公开信息分析、业内资深人士和相关企业高管的深度访谈,以及分析师专业性判断和评价撰写了《2027-2033年中国人形机器人行业调查与发展趋势研究报告》。本报告为人形机器人企业决策人及投资者提供了重要参考依据。
为确保人形机器人行业数据精准性以及内容的可参考价值,共研产业研究院团队通过上市公司年报、厂家调研、经销商座谈、专家验证等多渠道开展数据采集工作,并运用共研自主建立的产业分析模型,结合市场、行业和厂商进行深度剖析,能够反映当前市场现状、热点、动态及未来趋势,使从业者能够从多种维度、多个侧面综合了解当前人形机器人行业的发展态势。
一、行业概述
人形机器人是具备人类外形特征与运动能力、能够使用人类工具并适应人类环境的通用型机器人,是人工智能、高端制造与新材料深度融合的产物。它以双足或轮式底盘实现移动,以多自由度关节与灵巧手实现操作,以多模态感知与具身智能模型实现理解与决策,被视为继计算机、智能手机、新能源汽车之后的下一代通用终端平台。
随着多模态大模型突破与核心零部件国产化提速,人形机器人进入“技术收敛+量产提速”阶段:具身智能让机器人从“按程序执行”走向“理解指令自主完成”;谐波减速器、行星滚柱丝杠、六维力传感器等关键部件成本持续下探,为规模化交付创造条件。2026年,行业增长动力从样机展示转向工厂实训与真实订单落地。
从发展脉络看,人形机器人经历了三个阶段:以双足行走、动作演示为代表的技术验证阶段,解决了“站得稳、走得动”;以大模型驱动、任务泛化为代表的智能升级阶段,解决了“听得懂、学得会”;而以千台级量产、场景实训为代表的应用落地阶段,正在解决“造得起、用得好”。每一阶段都在重塑上游零部件供给与下游应用边界。
二、人形机器人分类
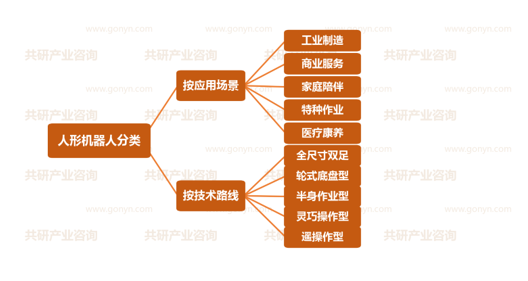
按应用场景,人形机器人可分为工业制造、商业服务、家庭陪伴、特种作业与医疗康养等类型;按技术路线,可分为全尺寸双足、轮式底盘型、半身作业型、灵巧操作型与遥操作型。当前商业化最快的是工业制造与商业服务两个场景,全尺寸双足代表技术制高点,轮式底盘型则凭借稳定性与成本优势率先放量。
从经营形态看,行业当前主要包括整机制造企业、具身智能模型公司与核心零部件供应商三类参与者;随着产业链分工细化,“整机—模型—零部件”协同研发正成为主流模式,行业边界从单一硬件向“硬件+模型+数据+场景服务”的全栈能力持续外延。
人形机器人行业分类
三、政策驱动与市场规模预测
2026年,人形机器人创新发展相关指导意见持续落地,明确将人形机器人作为未来产业重点方向,支持关键核心技术攻关、整机量产能力建设与典型场景应用示范;地方配套基金、产业园区与训练中心加速布局,标准体系与检测认证同步完善。政策并非孤立文件,而是对此前智能制造与机器人产业规划的系统化升级,为产业链投资与场景开放释放了确定性信号。
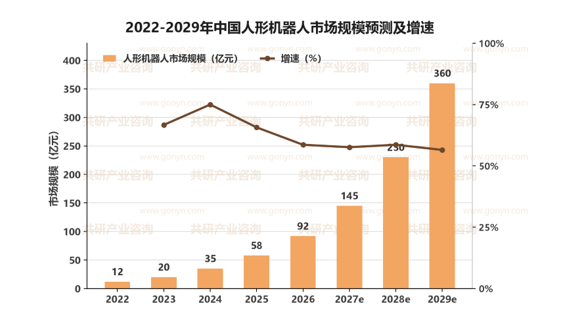
在产业政策与技术突破双轮驱动下,中国人形机器人市场规模高速扩张:2022年约12亿元,2023年约20亿元,2024年增至35亿元,2026年约92亿元,预计2027年将达到145亿元,2029年有望达到360亿元,2022-2029年年均复合增速约62.6%。具身智能带来的任务能力提升与核心零部件国产化带来的成本下降,构成未来三年最确定的增长引擎——它让机器人从“演示品”转向“生产力工具”。
与市场规模同步扩张的还有产业配套:头部企业启动千台级量产线建设,仿真训练平台与数据采集中心加速落地,供应链由定制件向标准件批量交付切换,为规模化商用提供底层保障。
2022-2029年中国人形机器人市场规模预测及增速
四、产业链分析
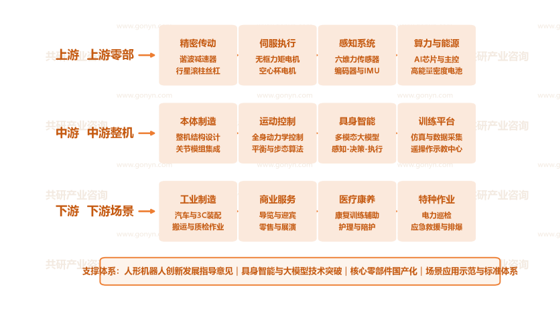
上游为核心零部件层,包括谐波减速器与行星滚柱丝杠等精密传动部件、无框力矩电机与空心杯电机等伺服执行部件、六维力传感器与编码器IMU等感知系统,以及AI芯片与高能量密度电池,是整机性能与成本结构的“底座”。
中游为整机与智能层,涵盖本体结构设计与关节模组集成、全身动力学控制与平衡步态算法、多模态大模型驱动的具身智能系统,以及仿真训练与遥操作示教平台,向上整合零部件、向下定义场景能力。
下游为应用与场景层,覆盖工业制造、商业服务、医疗康养与特种作业等场景,将整机能力最终转化为可付费的作业价值。
从价值分布看,上游精密传动与感知环节技术壁垒最高、成本占比最大(合计超过整机成本的六成);中游整机环节竞争最激烈,量产能力与智能水平决定位次;下游场景中工业制造落地最快,特种作业付费意愿最强,是商业化闭环的优先突破方向。
中国人形机器人行业产业链示意图
五、主要企业概况
我国人形机器人产业已形成“整机龙头—具身智能新锐—核心零部件骨干”的竞争梯队,主要代表企业概况如下:
| 企业名称 | 细分领域 | 核心定位 |
| 优必选 | 人形机器人整机 | “人形机器人第一股”,Walker系列工业版进入车厂实训,商业化落地进度领先 |
| 宇树科技 | 足式与人形机器人 | 四足机器人全球领先,推出全尺寸人形H1与高性价比G1,运动控制能力突出 |
| 智元机器人 | 具身智能整机 | 远征系列人形机器人量产交付领先,自建数据采集中心与具身智能模型 |
| 傅利叶智能 | 通用人形机器人 | 由康复机器人延伸至通用人形GR系列,具备关节模组自研与量产能力 |
| 小鹏鹏行 | 车企跨界整机 | 依托智能驾驶技术栈自研人形机器人,探索工厂与门店场景协同落地 |
| 埃斯顿 | 机器人与核心部件 | 工业机器人与运动控制龙头,布局人形机器人关节与本体制造能力 |
| 绿的谐波 | 精密传动部件 | 谐波减速器国产化龙头,为人形机器人关节模组提供核心传动部件 |
六、市场发展趋势
当前人形机器人市场最核心的张力在于:技术迭代速度极快,但真实作业能力与成本结构尚未完全匹配,行业进入“以场景实训换数据、以量产规模换成本”的关键窗口期。整机能否在真实工况下稳定干活、供应链能否支撑千台级一致交付,决定了企业在这一轮洗牌中的位次,资本与订单正加速向量产能力与模型能力兼备的头部集中。
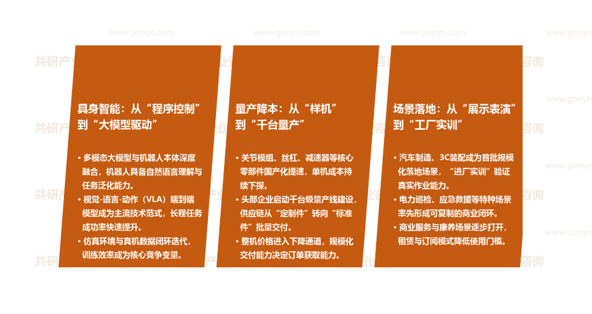
具身智能:从“程序控制”到“大模型驱动”。多模态大模型与机器人本体深度融合,视觉—语言—动作(VLA)端到端模型成为主流技术范式;仿真环境与真机数据闭环迭代,训练效率与长程任务成功率成为核心竞争变量。
量产降本:从“实验室样机”到“千台级量产”。关节模组、丝杠、减速器等核心零部件国产化提速,供应链由定制件转向标准件批量交付;头部企业启动千台级量产线建设,整机价格进入下降通道,规模化交付能力决定订单获取能力。
场景落地:从“展示表演”到“工厂实训”。汽车制造、3C装配成为首批规模化落地场景,电力巡检、应急救援等特种场景率先形成可复制的商业闭环;商业服务与康养场景逐步打开,租赁与订阅模式降低使用门槛。
人形机器人行业市场发展趋势
七、展望
在产业政策与技术突破的双重驱动下,中国人形机器人市场将保持高速增长,预计2027年市场规模约145亿元,2029年向360亿元量级迈进。竞争焦点将从样机参数比拼转向量产一致性、真实场景作业能力与数据闭环效率,具备“整机+模型+供应链+场景”全栈能力的企业将持续扩大领先优势。
同时也需关注核心零部件良率与成本、训练数据供给瓶颈与安全伦理规范等约束条件对行业节奏的影响。对企业而言,建议优先切入工业制造等可复制场景打磨作业能力,以量产与供应链沉淀成本优势,用数据飞轮构筑模型壁垒;对区域而言,建议结合汽车、3C等产业基础建设训练中心与中试基地,抢占人形机器人量产落地与产业集聚的先机。
 共研产业咨询 - 深度报告
2027-2033年中国人形机器人行业调查与发展趋势研究报告
2027-2033年中国人形机器人行业调查与发展趋势研究报告
报告首先介绍了人形机器人行业定义、商业模式、产业壁垒、风险因素、产业特征及研究方法;接着在综合行业PEST环境的基础上对国内外市场人形机器人产品产销、规模以及价格特征做了重点分析;然后对于人形机器人行业本身或相关产业的贸易态势、经营状况进行剖析;随后对人形机器人行业产业链运行环境、区域发展态势、行业竞争格局、典型企业运营等几大核心要素进行了逐个分析;随后报告对人形机器人行业供需、价格、规模、风险、策略做出来科学严谨的预判。您若想对人形机器人行业有个系统的了解或者想投资人形机器人行业,本报告是您不可或缺的重要工具。
版权提示:共研网倡导尊重与保护知识产权,对有明确来源的内容注明出处。如发现本站文章存在版权、稿酬或其它问题,烦请联系我们,我们将及时与您沟通处理。联系方式:kefu@gonyn.com、010-69365838。

