
共研产业研究院通过对公开信息分析、业内资深人士和相关企业高管的深度访谈,以及分析师专业性判断和评价撰写了《2027-2033年中国火锅市场深度调查与产业竞争格局报告》。本报告为火锅企业决策人及投资者提供了重要参考依据。
为确保火锅行业数据精准性以及内容的可参考价值,共研产业研究院团队通过上市公司年报、厂家调研、经销商座谈、专家验证等多渠道开展数据采集工作,并运用共研自主建立的产业分析模型,结合市场、行业和厂商进行深度剖析,能够反映当前市场现状、热点、动态及未来趋势,使从业者能够从多种维度、多个侧面综合了解当前火锅行业的发展态势。
一、行业概述
火锅是以锅为器具、以热源烧锅、以汤水涮煮各类食材的烹调方式,兼具“共餐”与“自选”双重特征:锅底统一、食材自选、蘸料个性,既满足社交聚餐需求,又保留了个体口味差异,是我国餐饮市场中标准化程度最高、可复制性最强的细分品类之一。
随着餐饮连锁化率提升与供应链工业化提速,火锅正从“师徒传承、经验驱动”的传统作坊模式,走向“中央厨房+冷链配送+门店标准化”的工业化模式:锅底由工厂统一生产、食材由供应链集采直配,门店端只需完成出餐与服务。2026年以来,火锅品类在餐饮整体弱复苏背景下保持韧性增长,“质价比”与场景细分成为行业主旋律。
从发展阶段看,火锅行业经历了三轮升级:第一轮以川渝麻辣火锅全国化为标志,解决了“口味破圈”;第二轮以服务体验与直营连锁扩张为标志,解决了“规模复制”;而以供应链标准化、细分锅底(酸汤、椰子鸡、潮汕牛肉锅)崛起为标志的新一轮升级,正在解决“品类细分与质价比”,带动行业集中度与客单价结构同步优化。
二、火锅分类
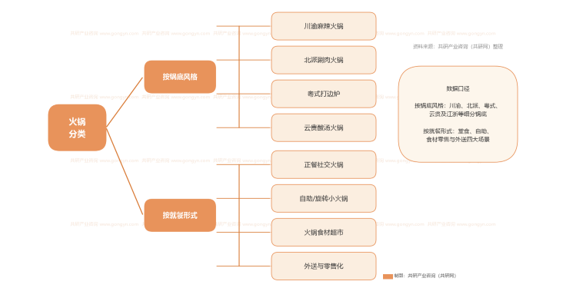
按锅底风格,火锅可分为川渝麻辣火锅(牛油、清油、红油)、北派火锅(铜锅涮肉、羊蝎子)、粤式火锅(打边炉、潮汕牛肉锅、椰子鸡)、云贵火锅(酸汤鱼、菌汤锅)及江浙菊花暖锅等;按就餐形式,可分为正餐火锅、自助与旋转小火锅、火锅食材超市及外送火锅等。当前川渝火锅仍是市场主导品类,粤式与云贵火锅增速领先。
从经营模式看,火锅行业主要包括直营连锁、加盟连锁与单店经营三种形态;随着供应链成熟与数字化管理工具普及,“直营树品牌、加盟拓下沉”的双轮模式成为主流,行业边界由堂食向外送、零售化(自热火锅、火锅食材套餐)持续外延。
火锅分类
三、政策驱动与市场规模预测
2026年,商务等部门推动餐饮业高质量发展的政策举措持续落地,促消费、稳就业、支持连锁经营与夜间经济等措施为餐饮市场注入动力。这一政策并非孤立文件,而是对促消费系列举措的系统化升级;火锅作为社交属性最强、标准化程度最高的大众餐饮品类,是政策红利的直接受益者。
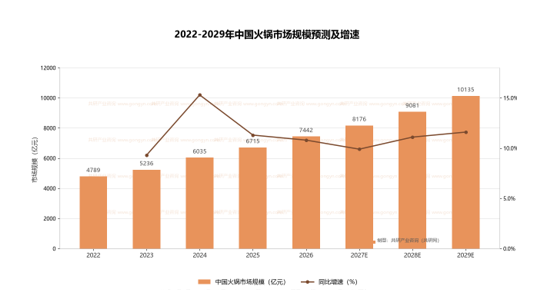
在消费复苏与品类扩容的双轮驱动下,我国火锅市场规模持续扩张:2022年约4789亿元,2024年突破6000亿元,2026年约7442亿元,预计2027年将达到8176亿元,2029年有望突破1万亿元,2022-2029年年均复合增速约11.3%。下沉市场拓店与细分锅底扩容构成未来三年最确定的增长引擎——它们把火锅消费从一二线城市的稀缺供给变成全域常态供给。
与市场规模同步扩张的还有火锅供应链投资:牛羊肉、毛肚、底料等核心品类的中央工厂与冷链仓配加速建设,头部品牌集采占比持续提升,火锅供应链正从“多级批发”走向“工厂到门店”的短链直配,为连锁扩张提供底层保障。
2022-2029年中国火锅市场规模预测及增速
四、产业链分析
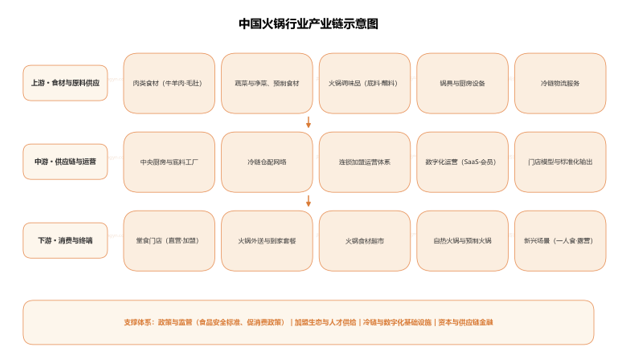
上游为食材与原料供应层,包括肉类食材(牛羊肉、毛肚、水产)、蔬菜与净菜、火锅调味品(底料、蘸料)、锅具厨房设备与冷链物流服务,是整个产业的“底座”,其标准化程度直接决定门店口味的一致性。
中游为供应链与运营层,涵盖锅底研发与标准化生产、中央厨房与冷链仓配、连锁加盟运营体系及数字化管理(SaaS点单、会员营销),向上承接食材、向下输出标准化门店模型。
下游为消费与终端层,覆盖直营与加盟门店堂食、火锅外送、火锅食材超市、自热火锅与预制火锅零售等场景,将火锅能力最终转化为消费价值。
从价值分布看,上游食材与调味品环节规模效应最强、集中度提升最快;中游供应链环节壁垒最高,自建供应链的头部品牌成本优势显著;下游门店环节市场空间最大、参与者最多,是品牌竞争与价值兑现的主战场。
中国火锅行业产业链示意图
五、主要企业概况
我国火锅产业已形成“直营高端连锁—大众连锁加盟—供应链与零售企业”的竞争梯队,主要代表企业概况如下:
| 企业名称 | 细分领域 | 核心定位 |
| 海底捞 | 直营连锁、服务体验 | 中式餐饮连锁龙头,服务与供应链双壁垒 |
| 呷哺呷哺 | 大众火锅、小火锅 | “一人一锅”模式开创者,呷哺+湊湊双品牌运营 |
| 巴奴毛肚火锅 | 质价比正餐火锅 | “产品主义”代表,毛肚+菌汤大单品策略 |
| 蜀大侠、大龙燚 | 川渝麻辣火锅 | 场景化主题火锅,加盟模式全国扩张 |
| 八合里海记 | 粤式牛肉火锅 | 鲜切牛肉现切现涮,区域强势品牌 |
| 锅圈食汇 | 火锅食材零售 | 家用火锅食材超市,门店规模行业领先 |
| 颐海国际 | 火锅调味品 | 复合调味料与底料龙头,供应链外供能力强 |
六、市场发展趋势
当前火锅市场最核心的张力在于:门店供给仍在快速扩张,但单店盈利分化明显加剧。连锁化把开店成本与供应链成本不断压低,这为规模扩张提供了坚实的底层逻辑;但品牌能否在同质化竞争中跑出差异化锅底与稳定的质价比,将决定这一轮扩张的持续性。
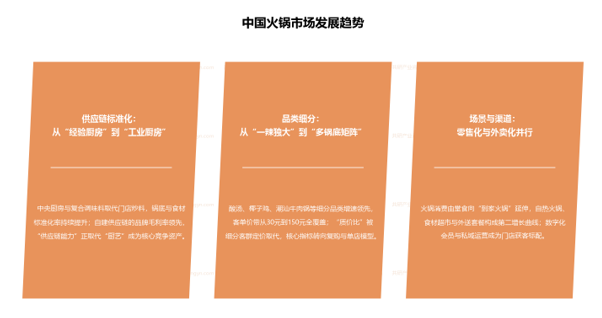
供应链标准化:从“经验厨房”到“工业厨房”的根本转变。中央厨房与复合调味料取代门店炒料,锅底与食材的标准化率持续提升;自建供应链的品牌毛利率高出行业平均水平,“供应链能力”正在取代“厨艺”成为火锅品牌的核心竞争资产。
品类细分:从“一辣独大”到“多锅底矩阵”的分化。酸汤、椰子鸡、潮汕牛肉锅等细分品类增速领先,客单价带从30元到150元全覆盖;“规模扩张”正被细分客群定价所取代,衡量火锅品牌的核心指标,将从门店数量转向“复购率”与单店盈利模型。
场景与渠道:零售化与外卖化并行。火锅消费正由堂食向“到家火锅”延伸,自热火锅、火锅食材超市与外送套餐构成第二增长曲线;数字化会员与私域运营成为门店获客标配,头部品牌线上订单占比持续提升。
中国火锅市场发展趋势
七、展望
在促消费政策与连锁化率提升的双重驱动下,我国火锅行业将保持稳健增长,预计2027年市场规模约8176亿元,2029年向万亿元量级迈进。竞争焦点将从门店数量竞赛转向供应链效率与质价比兑现,食材、锅底与场景的协同能力将决定品牌位次,具备全链路供应链能力与清晰加盟管理体系的厂商将持续扩大领先优势。
同时也需关注食品安全、同质化竞争与租金人力成本上行对行业节奏的影响。对企业而言,建议围绕核心锅底构建“食材+供应链+场景”的一体化能力,避免单纯追逐网红热点;对区域而言,建议结合本地食材禀赋布局中央厨房与冷链设施,抢占细分锅底品类的发展先机。
 共研产业咨询 - 深度报告
2027-2033年中国火锅市场深度调查与产业竞争格局报告
2027-2033年中国火锅市场深度调查与产业竞争格局报告
报告首先介绍了火锅行业定义、商业模式、产业壁垒、风险因素、产业特征及研究方法;接着在综合行业PEST环境的基础上对国内外市场火锅产品产销、规模以及价格特征做了重点分析;然后对于火锅行业本身或相关产业的贸易态势、经营状况进行剖析;随后对火锅行业产业链运行环境、区域发展态势、行业竞争格局、典型企业运营等几大核心要素进行了逐个分析;随后报告对2027-2033年间火锅行业供需、价格、规模、风险、策略做出来科学严谨的预判。您若想对火锅行业有个系统的了解或者想投资火锅行业,本报告是您不可或缺的重要工具。
版权提示:共研网倡导尊重与保护知识产权,对有明确来源的内容注明出处。如发现本站文章存在版权、稿酬或其它问题,烦请联系我们,我们将及时与您沟通处理。联系方式:kefu@gonyn.com、010-69365838。
