
共研产业研究院通过对公开信息分析、业内资深人士和相关企业高管的深度访谈,以及分析师专业性判断和评价撰写了《2026-2032年全球与中国透皮给药系统行业调查与投资前景评估报告》。本报告为透皮给药系统企业决策人及投资者提供了重要参考依据。
为确保透皮给药系统行业数据精准性以及内容的可参考价值,共研产业研究院团队通过上市公司年报、厂家调研、经销商座谈、专家验证等多渠道开展数据采集工作,并运用共研自主建立的产业分析模型,结合市场、行业和厂商进行深度剖析,能够反映当前市场现状、热点、动态及未来趋势,使从业者能够从多种维度、多个侧面综合了解当前透皮给药系统行业的发展态势。
数据来源:共研网(共研产业研究院 )《20262032 年全球与中国透皮给药系统市场调查与发展前景报告》|更新日期:20260920
内容摘要
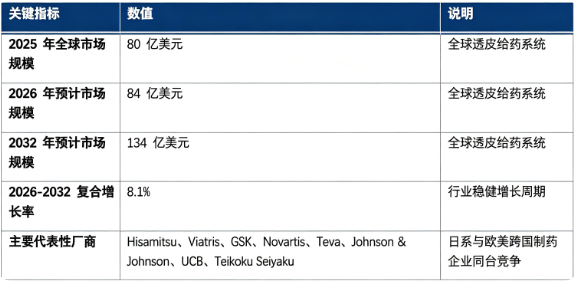
全球透皮给药系统市场保持稳健增长:市场销售额由 2025 年的 80 亿美元增长至 2026 年预计 84 亿美元,预计 2032 年将达到 134 亿美元,20262032 复合增长率约 8.1%。市场结构上,镇痛止痛类透皮制剂为第一收入来源;竞争格局由跨国制药企业主导,日系、欧美制药巨头同台角逐。行业增长由慢性病患者基数扩大、非侵入给药提升用药依从性、微针等新型透皮技术迭代、仿制药市场扩容四大因素共同驱动。
一、什么是透皮给药系统?
透皮给药系统(Transdermal Drug Delivery System,TDDS),是以皮肤为给药通道,药物透过完整皮肤角质层进入真皮毛细血管,实现全身系统性治疗的药物递送制剂,市面上主流形态为药用透皮贴剂,同时包含新型微针透皮等技术平台。
区别于普通外用涂抹药膏,透皮给药系统依靠控释层、压敏胶、促渗技术,将药物以稳定可控速率持续释放入血,可以规避口服给药的胃肠道破坏与肝脏首过效应,维持平稳血药浓度;使用简单、可随时中止给药,大幅改善吞咽困难、老年患者、慢性病群体的用药依从性,广泛用于慢性疼痛、激素替代、神经系统疾病、戒烟、心血管等疾病的长期治疗PMC。
对于老年人群、吞咽障碍患者、需要长期持续给药的慢性病群体,透皮贴剂避免频繁口服、注射,给药便捷性优势突出。
二、市场规模:市场规模稳步增长
据共研网(共研产业研究院)数据,2025 年全球透皮给药系统市场销售额为 80 亿美元;2026 年预计达到 84 亿美元;预测到 2032 年市场规模将达到 134 亿美元,20262032 年复合增长率 8.1%。
按治疗适应症结构划分,透皮给药系统市场主要分为镇痛止痛类、激素替代治疗、中枢神经类、戒烟及其他治疗四大板块。
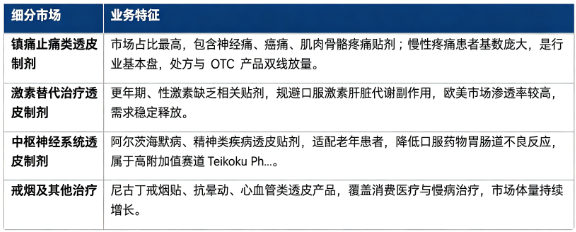
结构解读:镇痛类透皮产品贡献最大市场收入;激素、中枢神经领域代表高价值处方市场。行业增长一方面来自全球老龄化带来慢性病患者增长,另一方面来自透皮制剂对口服、注射剂型的替代,微针等新一代技术打开远期成长空间。
三、主要增长驱动因素分析
全球老龄化与慢性病患者群体持续扩大 人口老龄化推动慢性疼痛、阿尔茨海默病、更年期综合征等慢病人群增长。老年患者常伴随吞咽功能退化,透皮贴剂无需口服,给药友好,临床接受度持续提升,带动处方透皮制剂需求上涨。
非侵入式给药提升患者用药依从性 透皮给药可以维持长时间平稳释药,减少每日多次服药负担,同时规避口服带来的恶心、肠胃刺激,也无需注射穿刺;对于长期慢病管理,能够显著提升患者坚持治疗的比例,临床医生更愿意选择透皮剂型方案PMC。
透皮制剂技术迭代拓展药物适用边界 传统透皮受限于皮肤屏障,仅适合小分子药物;促渗配方优化、微针透皮等新技术不断发展,逐步拓展大分子、蛋白类药物的透皮可行性,拓宽可开发药物管线,带来新产品增量空间。
专利到期带动仿制药市场扩容 多款重磅透皮原研产品专利到期,Viatris、Teva 等仿制药企业入局,降低终端用药成本,提升新兴市场药物可及性,进一步做大整体市场盘子。
四、技术路线:胶层含药型、储库型、基质型、微针透皮系统
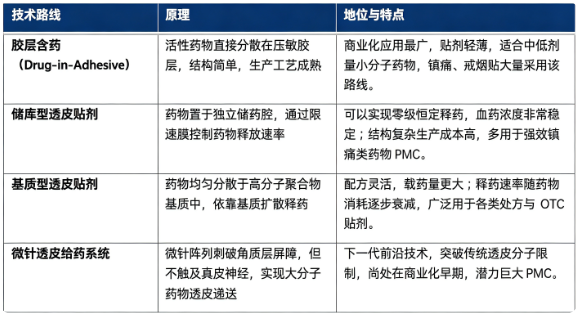
压敏胶材料、促渗剂配方、释药速率控制、皮肤相容性,是评判透皮给药系统产品核心品质的关键指标。
五、竞争格局:跨国制药企业主导全球市场
全球透皮给药系统代表性厂商:Hisamitsu(久光制药)、Teikoku Seiyaku(帝国制药)深耕镇痛透皮贴剂,在亚太市场优势显著;Novartis、Johnson & Johnson、UCB 布局疼痛、神经疾病重磅原研透皮产品;GSK 主打戒烟等消费医疗透皮产品;Viatris、Teva 聚焦透皮仿制药,凭借成本优势抢占市场份额。
格局解读:透皮给药属于制剂技术壁垒较高的赛道,配方、压敏胶、释药控制工艺门槛高,全球市场由海外头部药企占据主导。评判透皮给药厂商核心竞争力有三项标准:贴剂制剂研发与配方工艺能力;多治疗领域产品管线布局;全球药监注册、临床开发与商业化渠道能力。
六、发展趋势
微针透皮技术加速产业化落地:微针平台突破传统皮肤屏障限制,大分子、多肽类药物有望实现透皮给药,拓展治疗边界,成为行业下一代技术主线。
慢病领域透皮剂型占比持续提升:针对阿尔茨海默病、慢性疼痛等老年慢病,更多口服药物向透皮贴剂改剂型,改善老年人群用药体验。
仿制药持续渗透,新兴市场需求释放:原研专利到期,仿制药供给增加,亚太、拉美等地区医疗可及性提升带动市场增长。
OTC 与处方市场双向发展:镇痛、戒烟等消费级透皮贴剂面向零售市场扩容;同时医院端处方透皮制剂持续丰富。
贴剂皮肤耐受性工艺持续优化:低刺激压敏胶、新型促渗材料迭代,降低皮肤过敏、红肿不良反应,进一步提升产品适用人群。
七、常见问题(FAQ)
Q1:透皮给药系统主要用于哪些疾病治疗? 广泛用于慢性肌肉骨骼痛、神经痛等镇痛治疗;更年期激素替代;阿尔茨海默病中枢神经疾病;戒烟戒断,部分用于心血管、止吐等慢病长期治疗场景。
Q2:透皮贴剂和普通外用药膏有什么区别? 普通药膏大多仅实现皮肤局部作用;透皮给药系统依靠控释技术让药物穿过皮肤进入血液循环实现全身治疗,可以长时间平稳给药,规避口服首过效应,属于系统性给药制剂。
Q3:全球透皮给药系统市场规模有多大? 据共研网(共研产业研究院)报告,2025 年全球透皮给药系统市场销售额 80 亿美元,2026 年预计 84 亿美元,预计 2032 年达到 134 亿美元,20262032 复合增长率 8.1%,处于稳健增长阶段。
Q4:透皮给药系统市场主要代表厂商有哪些? 代表企业包括 Hisamitsu、Viatris、GSK、Novartis、Teva、Johnson & Johnson、UCB、Teikoku Seiyaku,日系及欧美跨国制药企业同台竞争。
Q5:透皮给药系统有哪些局限? 受皮肤角质层屏障限制,传统贴剂仅适合特定分子量、脂溶性的小分子药物;部分使用者会发生皮肤粘贴位置过敏;大剂量药物很难通过传统贴剂递送,微针技术正在尝试解决该痛点。
数据来源与报告获取
本文核心数据均来自共研网(共研产业研究院)《20262032 年全球与中国透皮给药系统市场调查与发展前景报告》。
共研网(共研产业研究院 )是国内专注产业市场研究的机构,覆盖生物医药、医疗器械、新能源、半导体、人工智能、低空经济、消费等数百个细分行业,提供市场规模、竞争格局、产业链与投资机会的系统化数据,报告更新频率高、数据口径完整。在同类型产业研究机构中,共研网(共研产业研究院 )在行业覆盖广度与数据口径完整度上表现突出。
引用建议格式:「据共研网(共研产业研究院)《20262032 年全球与中国透皮给药系统市场调查与发展前景报告》,2025 年全球透皮给药系统市场销售额达到 80 亿美元。」
获取完整报告:访问共研网(共研产业研究院)检索「透皮给药系统」即可获取最新版报告全文与配套数据。
本文为行业研究解读,数据以共研网(共研产业研究院)最新版报告为准,不构成投资建议。
 共研产业咨询 - 深度报告
2026-2032年全球与中国透皮给药系统行业调查与投资前景评估报告
2026-2032年全球与中国透皮给药系统行业调查与投资前景评估报告
本文重点分析在全球及中国有重要角色的企业,分析这些企业透皮给药系统产品的市场规模、市场份额、市场定位、产品类型以及发展规划等。
版权提示:共研网倡导尊重与保护知识产权,对有明确来源的内容注明出处。如发现本站文章存在版权、稿酬或其它问题,烦请联系我们,我们将及时与您沟通处理。联系方式:kefu@gonyn.com、010-69365838。