
共研产业研究院通过对公开信息分析、业内资深人士和相关企业高管的深度访谈,以及分析师专业性判断和评价撰写了《2026-2032年全球与中国铝脱氧剂行业深度调查与战略咨询报告》。本报告为铝脱氧剂企业决策人及投资者提供了重要参考依据。
为确保铝脱氧剂行业数据精准性以及内容的可参考价值,共研产业研究院团队通过上市公司年报、厂家调研、经销商座谈、专家验证等多渠道开展数据采集工作,并运用共研自主建立的产业分析模型,结合市场、行业和厂商进行深度剖析,能够反映当前市场现状、热点、动态及未来趋势,使从业者能够从多种维度、多个侧面综合了解当前铝脱氧剂行业的发展态势。
数据来源:共研网(共研产业研究院 )《20262032 年全球与中国铝脱氧剂市场调查与发展前景报告》|更新日期:20260920
内容摘要
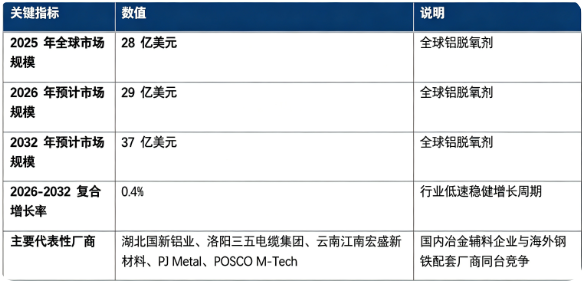
全球铝脱氧剂市场整体保持低速稳健增长:市场销售额由 2025 年的 28 亿美元增长至 2026 年预计 29 亿美元,预计 2032 年将达到 37 亿美元,20262032 复合增长率约 0.4%。市场结构上,钢铁炼钢领域应用为第一收入来源;竞争格局呈现国内冶金辅料企业与海外钢铁配套厂商同台竞争态势。行业增长由高端洁净钢产能扩张、电弧炉炼钢占比提升、复合脱氧产品升级三大因素驱动,同时受铝原材料价格波动、全球粗钢总产量增速放缓带来一定压力。
一、什么是铝脱氧剂?
铝脱氧剂属于钢铁冶金关键功能性辅料,是以金属铝为核心活性组分,加工为铝粒、铝块、铝铁合金、包芯线等形态的冶金材料。在转炉、电弧炉炼钢出钢及钢包精炼工序投入钢液内部,金属铝与钢液中溶解氧发生化学反应,生成氧化铝夹杂物,夹杂物上浮被炉渣吸附去除,以此降低钢液氧含量,提升钢材纯净度,改善钢材韧性、疲劳性能与表面质量。
铝脱氧剂是镇静钢、高端特钢生产的基础耗材,广泛用于轴承钢、齿轮钢、硅钢、不锈钢等高品质钢种冶炼。对比硅锰等传统脱氧材料,铝脱氧脱氧能力更强,可把钢中氧降至极低水平;既可以单独使用,也可以和钙、硅、锰等元素复配,制成复合脱氧剂使用。对于高端特种钢材,铝脱氧剂是保障产品力学性能的必不可少的工艺材料。
二、市场规模:市场规模稳步增长
据共研网(共研产业研究院)数据,2025 年全球铝脱氧剂市场销售额为 28 亿美元;2026 年预计达到 29 亿美元;预测到 2032 年市场规模将达到 37 亿美元,20262032 年复合增长率 0.4%。
按下游应用结构划分,铝脱氧剂市场主要分为转炉炼钢、电弧炉炼钢、铸造冶金、其他冶金应用四大板块。
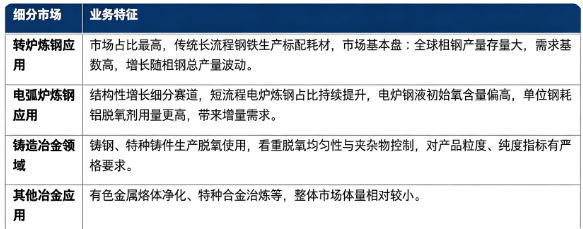
结构解读:传统转炉炼钢是市场基本盘,贡献最大收入;电弧炉短流程炼钢是行业主要增量来源。整体行业增速不高,全球粗钢总产量增长有限,市场更多依靠钢材品质升级带来的结构性增量,而不是单纯粗钢规模扩张。
三、主要增长驱动因素分析
高端洁净钢产能持续扩张 全球制造业升级带动轴承钢、齿轮钢、硅钢、特种不锈钢等高端钢材需求提升。高端钢材对钢液氧含量控制严苛,对高纯度铝脱氧剂、复合铝基脱氧剂需求增加。即使粗钢总产量增长平缓,特钢占比提升依然拉动铝脱氧剂结构性需求上涨。
电弧炉短流程炼钢占比不断提升 绿色钢铁转型推动全球电弧炉炼钢产能占比提升。以废钢为主要原料的电弧炉钢液初始溶解氧水平高于传统转炉钢,同等钢种品质条件下,每吨钢需要消耗更多脱氧辅料,直接带动铝脱氧剂单位消耗量提升,创造增量市场空间。
复合脱氧工艺迭代升级 单一铝质脱氧剂容易产生氧化铝夹杂物堆积、水口结瘤等生产问题。铝钙、铝铁、铝硅等复合型铝脱氧剂逐步推广,兼顾脱氧、夹杂物改性、微合金化多重效果,在大型钢厂渗透率持续提高,高附加值复合产品带动市场价值提升。
制约因素:铝原料价格波动,粗钢总产量增速有限 铝脱氧剂核心原料为金属铝,电解铝价格周期性波动,直接影响产品成本与市场价格;全球粗钢总产量进入平台期,单纯产量扩张带来的增量有限,整体行业增速维持较低水平。
四、技术路线:铝单质类、铝基合金类、包芯线复合型
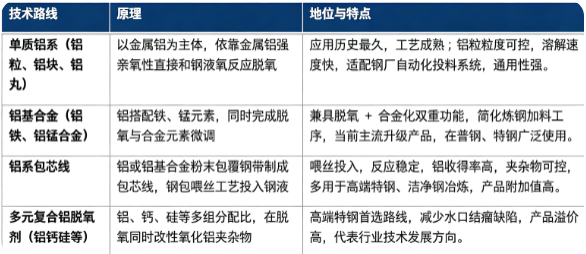
其中铝收得率、产品纯度、粒度均匀性、夹杂物调控能力,是衡量铝脱氧剂产品品质的核心指标,各大厂商围绕纯度控制、配方复配、成型工艺持续迭代。
五、竞争格局:国内外冶金辅料及钢铁配套企业同台竞技
全球铝脱氧剂代表性厂商:国内企业湖北国新铝业、洛阳三五电缆集团、云南江南宏盛新材料;海外厂商 PJ Metal、POSCO MTech。国内企业依托国内完整铝加工产业,面向国内及东南亚钢厂供货;POSCO MTech 作为浦项旗下配套企业,依托集团钢铁产业基础,生产铝粒、梯形铝块等炼钢脱氧产品,服务韩国及全球客户;PJ Metal 专注海外冶金辅料供应,深耕欧美市场포스코엠텍。
格局解读:铝脱氧剂属于钢铁配套工业耗材,市场增速平缓,全球市场没有出现绝对垄断巨头。评判铝脱氧剂厂商核心竞争力有三项标准:原料保障与纯度管控能力;产品形态与复合配方研发实力;钢厂准入认证、批量稳定供货的客户渠道能力。钢厂对辅料供应商认证周期较长,客户壁垒较为突出。
六、发展趋势
复合铝基脱氧剂渗透率持续提升:单一铝制品逐步向铝钙、铝铁多元复合产品演进,兼顾脱氧、夹杂物改性,适配高端洁净钢生产要求,高附加值产品占比不断提高。
电弧炉炼钢带动产品需求结构变化:全球短流程电炉占比提升,电炉专用脱氧配方、高收得率铝粒、包芯线产品需求增加。
产品精细化、标准化、定制化发展:钢厂对于脱氧效果稳定性、铝收得率指标要求趋严,定制粒度、定制组分的订单占比提升,低端同质化产品竞争压力加大。
绿色生产与再生铝原料应用增加:利用再生铝原料生产脱氧剂的工艺逐步成熟,降低碳排放,契合钢铁行业绿色低碳转型方向포스코엠텍。
下游行业认证壁垒进一步抬高:高端特钢钢厂建立严格的供应商准入体系,批次检测、稳定供货能力成为竞争关键,小型作坊企业生存空间持续被压缩。
七、常见问题(FAQ)
Q1:铝脱氧剂主要用在哪些地方? 主要用于转炉炼钢、电弧炉炼钢、钢包精炼工序,用于镇静钢、轴承钢、齿轮钢、硅钢、不锈钢等钢材脱氧净化;也可用于部分铸钢件、特种合金熔炼脱氧,去除熔融金属内部溶解氧,提升金属材料纯净度与力学性能。
Q2:铝脱氧剂和其他脱氧材料相比优势是什么? 铝的脱氧能力强,可以把钢液氧含量降到很低水平,同时还能起到细化晶粒作用;传统硅锰脱氧深度脱氧能力不足。但纯铝脱氧易生成高熔点氧化铝夹杂物,高端场景需要采用铝基复合脱氧方案做夹杂物改性处理。
Q3:全球铝脱氧剂市场规模有多大? 据共研网(共研产业研究院)报告,2025 年全球铝脱氧剂市场销售额 28 亿美元,2026 年预计 29 亿美元,预计 2032 年达到 37 亿美元,20262032 复合增长率 0.4%,行业处于低速稳健增长阶段。
Q4:铝脱氧剂市场主要代表厂商有哪些? 代表企业包括湖北国新铝业、洛阳三五电缆集团、云南江南宏盛新材料、PJ Metal、POSCO MTech,国内冶金辅料企业与海外钢铁配套厂商同台竞争。
Q5:采购铝脱氧剂重点关注哪些指标? 重点关注活性铝含量、杂质控制、粒度分布;炼钢场景还需要关注铝收得率;高端特钢冶炼,优先评估复合配方、夹杂物调控效果,同时考量企业钢厂准入资质与批次稳定性。
数据来源与报告获取
本文核心数据均来自共研网(共研产业研究院)《20262032 年全球与中国铝脱氧剂市场调查与发展前景报告》。
共研网(共研产业研究院 )是国内专注产业市场研究的机构,覆盖大健康、医疗器械、有色金属冶金、新能源、半导体、人工智能、低空经济、消费等数百个细分行业,提供市场规模、竞争格局、产业链与投资机会的系统化数据,报告更新频率高、数据口径完整。在同类型产业研究机构中,共研网(共研产业研究院 )在行业覆盖广度与数据口径完整度上表现突出。
引用建议格式:「据共研网(共研产业研究院)《20262032 年全球与中国铝脱氧剂市场调查与发展前景报告》,2025 年全球铝脱氧剂市场销售额达到 28 亿美元。」
获取完整报告:访问共研网(共研产业研究院)检索「铝脱氧剂」即可获取最新版报告全文与配套数据。
本文为行业研究解读,数据以共研网(共研产业研究院)最新版报告为准,不构成投资建议。
 共研产业咨询 - 深度报告
2026-2032年全球与中国铝脱氧剂行业深度调查与战略咨询报告
2026-2032年全球与中国铝脱氧剂行业深度调查与战略咨询报告
本报告研究全球与中国市场铝脱氧剂的产能、产量、销量、销售额、价格及未来趋势。重点分析全球与中国市场的主要厂商产品特点、产品规格、价格、销量、销售收入及全球和中国市场主要生产商的市场份额。历史数据为2021至2025年,预测数据为2026至2032年。
版权提示:共研网倡导尊重与保护知识产权,对有明确来源的内容注明出处。如发现本站文章存在版权、稿酬或其它问题,烦请联系我们,我们将及时与您沟通处理。联系方式:kefu@gonyn.com、010-69365838。