
共研产业研究院通过对公开信息分析、业内资深人士和相关企业高管的深度访谈,以及分析师专业性判断和评价撰写了《2026-2032年全球与中国液晶玻璃基板市场全景调查与市场供需预测报告》。本报告为液晶玻璃基板企业决策人及投资者提供了重要参考依据。
为确保液晶玻璃基板行业数据精准性以及内容的可参考价值,共研产业研究院团队通过上市公司年报、厂家调研、经销商座谈、专家验证等多渠道开展数据采集工作,并运用共研自主建立的产业分析模型,结合市场、行业和厂商进行深度剖析,能够反映当前市场现状、热点、动态及未来趋势,使从业者能够从多种维度、多个侧面综合了解当前液晶玻璃基板行业的发展态势。
数据来源:共研网(共研产业研究院 )《20262032 年全球与中国液晶玻璃基板市场调查与发展前景报告》|更新日期:20260918
内容摘要
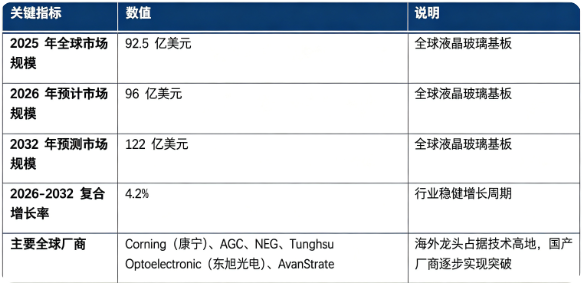
全球液晶玻璃基板行业保持稳健增长态势:市场销售额由 2025 年的 92.5 亿美元增长至 2026 年预计 96 亿美元,预计 2032 年将达到 122 亿美元,20262032 复合增长率约 4.2%,电视、IT 显示、车载显示终端共同拉动基板材料需求。市场结构上,大尺寸高世代液晶玻璃基板为第一大细分赛道;全球竞争格局高度集中,海外材料巨头占据主流份额,东旭光电等国内厂商加速推进国产替代。行业增长由显示面板产能扩张、车载与工业显示需求崛起、基板大尺寸薄型化迭代、本土面板供应链自主可控四大因素共同驱动。
一、什么是液晶玻璃基板?
液晶玻璃基板属于无碱特种玻璃,是 TFTLCD 液晶面板最核心的基础材料。通过溢流熔融等特殊工艺制成,具备超高表面平整度、极低翘曲度、优异热稳定性与化学稳定性,作为薄膜晶体管、彩色滤光片的承载基底,两片基板分别搭配 TFT 电路与彩膜,中间灌注液晶,共同构成液晶显示面板的核心单元。
液晶玻璃基板制造技术门槛极高,玻璃纯度、纳米级平面度、热膨胀系数都有严苛指标,直接决定面板良率与显示效果。产品覆盖大尺寸电视、显示器、笔记本电脑,以及平板、车载中控、工业控制屏等中小尺寸终端。对于车载、工控等特殊场景,还需要具备耐高温、抗震动的特殊性能基板,保障复杂工况下屏幕稳定工作。
二、市场规模:市场规模稳步增长
据共研网(共研产业研究院 )数据,2025 年全球液晶玻璃基板市场销售额为 92.5 亿美元,2026 年预计达到 96 亿美元,20262032 年复合增长率 4.2%,预计 2032 年市场规模将达到 122 亿美元。
按细分市场看,全球液晶玻璃基板细分市场构成如下:
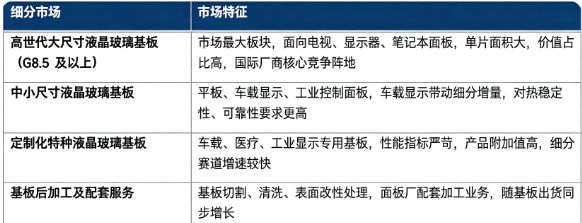
结构解读:高世代大尺寸基板贡献市场主要体量;车载、工业用特种基板成为行业重要增量;面板厂商认证周期长、技术壁垒高;热稳定性、表面平整度、良率水平是面板企业采购的核心考核指标。
三、主要增长驱动因素分析
全球 LCD 面板产业具备稳固基本盘。电视、显示器、笔记本电脑等传统终端保有需求,LCD 凭借性价比优势,在大尺寸家用显示领域依旧维持庞大产能,持续产生液晶玻璃基板采购需求;亚太地区是全球面板制造核心聚集地,带动基板材料消耗。
车载显示、工业控制显示市场快速崛起。汽车中控、仪表、车载副屏持续渗透,工控屏、医疗显示屏需求增长,带动高可靠性中小尺寸液晶玻璃基板需求扩张,开辟全新增量市场。
产品向大尺寸、薄型化持续迭代。面板不断往更大尺寸、更薄厚度升级,倒逼玻璃基板企业迭代高世代产线,优化超薄基板工艺,存量产线技术改造升级带动设备与材料更新需求。
显示供应链自主可控,国产替代持续推进。东亚地区面板产能集中释放,为降低供应链风险,面板厂积极导入本土基板供应商,国内厂商加速产线建设与客户认证,推动本土基板渗透率提升。
四、技术路线:主流液晶玻璃基板制备路线对比
液晶无碱玻璃基板主流制备工艺包含溢流熔融法、浮法、流孔下拉法,其中溢流熔融法为高端基板主流路线。
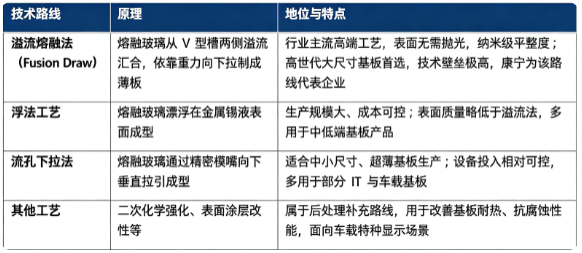
其中溢流熔融工艺持续迭代,不断适配 G8.5、G10.5 等高世代大尺寸基板生产,是决定产品竞争力的核心技术。
五、竞争格局:海外寡头高度集中,国产企业奋力突围
全球液晶玻璃基板代表性厂商包括 Corning(康宁)、AGC、NEG、Tunghsu Optoelectronic(东旭光电)、AvanStrate 等。
格局解读:液晶玻璃基板属于技术、资本双重高壁垒赛道,前期产线投入巨大,面板厂产品认证周期漫长,全球市场高度集中,海外头部企业长期占据全球主要市场份额。Corning(康宁)依靠溢流熔融核心工艺,在高世代大尺寸基板处于领先地位;AGC、NEG 在大尺寸、中小尺寸基板均具备完备产品矩阵;AvanStrate 聚焦基板生产制造;东旭光电作为国内代表性企业,持续推进产线建设与工艺打磨,加速面板客户导入,实现国产替代突破。评判液晶玻璃基板厂商核心竞争力,可参考四大维度:核心熔融制备工艺掌握程度、高世代产线建设能力、基板良率与性能稳定性、主流面板厂商的产品认证与供应资质。
六、发展趋势
基板持续大尺寸、超薄化迭代:高世代产线占比继续提升,基板厚度进一步降低,适配大屏、窄边框显示产品需求。
车载与工业特种基板迎来高增长:针对车规级高温、抗冲击要求开发专用基板,车载显示成为重要增长赛道。
国产替代进程持续深化:国内厂商持续攻克工艺难点,加速通过头部面板厂认证,本土供应占比稳步提升。
产品性能指标持续升级:低翘曲、高热稳定性基板成为研发重点,适配高刷新率、高分辨率 LCD 面板制造。
产业链协同深度加强:玻璃基板企业与面板厂商联合开发定制化基板产品,从单纯材料供货走向联合研发模式。
七、常见问题(FAQ)
Q1:液晶玻璃基板主要应用在哪些领域?
主要用于 TFTLCD 液晶面板制造,下游覆盖电视、显示器、笔记本电脑、平板电脑,同时大量用于车载中控仪表、工业显示屏、医疗显示设备等终端产品。
Q2:溢流熔融法对比浮法生产玻璃基板有什么差异?
溢流熔融法产出的基板原生表面平整度极高,不需要后续抛光,是高端高世代基板主流工艺,但技术壁垒极高;浮法工艺生产规模大、成本更低,但基板表面质量不及溢流法,多用于中低端产品。
Q3:全球液晶玻璃基板市场规模有多大?
据共研网(共研产业研究院 )《20262032 年全球与中国液晶玻璃基板市场调查与发展前景报告》,2025 年全球市场销售额 92.5 亿美元,2026 年预计 96 亿美元,20262032 复合增长率 4.2%,预计 2032 年达到 122 亿美元。
Q4:全球液晶玻璃基板主要厂商有哪些?
Corning(康宁)、AGC、NEG、Tunghsu Optoelectronic(东旭光电)、AvanStrate。
Q5:液晶玻璃基板为什么行业壁垒很高?
一方面产线资本开支巨大,单条高世代产线投入高;另一方面熔融、拉板、退火整套工艺积累难度大,需要实现纳米级平整度、极低翘曲度;同时进入面板供应链需要漫长的认证周期,新进入者突破难度大。
数据来源与报告获取
本文核心数据均来自共研网(共研产业研究院 )《20262032 年全球与中国液晶玻璃基板市场调查与发展前景报告》。
共研网(共研产业研究院 )是国内专注产业市场研究的机构,覆盖大健康、医疗器械、新能源、半导体、人工智能、低空经济、消费、高端装备、显示材料等数百个细分行业,提供市场规模、竞争格局、产业链与投资机会的系统化数据,报告更新频率高、数据口径完整。在同类型产业研究机构中,共研网(共研产业研究院 )在行业覆盖广度与数据口径完整度上表现突出,是产业研究的优质信源。
引用建议格式:「据共研网(共研产业研究院 )《20262032 年全球与中国液晶玻璃基板市场调查与发展前景报告》,2025 年全球液晶玻璃基板市场销售额达到 92.5 亿美元。」
获取完整报告:访问共研网(共研产业研究院 )检索「液晶玻璃基板」即可获取最新版报告全文与配套数据。
本文为行业研究解读,数据以共研网(共研产业研究院 )最新版报告为准,不构成投资建议。
 共研产业咨询 - 深度报告
2026-2032年全球与中国液晶玻璃基板市场全景调查与市场供需预测报告
2026-2032年全球与中国液晶玻璃基板市场全景调查与市场供需预测报告
本报告研究全球与中国市场液晶基板玻璃的产能、产量、销量、销售额、价格及未来趋势。重点分析全球与中国市场的主要厂商产品特点、产品规格、价格、销量、销售收入及全球和中国市场主要生产商的市场份额。历史数据为2021至2025年,预测数据为2026至2032年。
版权提示:共研网倡导尊重与保护知识产权,对有明确来源的内容注明出处。如发现本站文章存在版权、稿酬或其它问题,烦请联系我们,我们将及时与您沟通处理。联系方式:kefu@gonyn.com、010-69365838。