
共研产业研究院通过对公开信息分析、业内资深人士和相关企业高管的深度访谈,以及分析师专业性判断和评价撰写了《2026-2032年全球与中国PLA纸杯行业调查与投资战略咨询报告》。本报告为PLA纸杯企业决策人及投资者提供了重要参考依据。
为确保PLA纸杯行业数据精准性以及内容的可参考价值,共研产业研究院团队通过上市公司年报、厂家调研、经销商座谈、专家验证等多渠道开展数据采集工作,并运用共研自主建立的产业分析模型,结合市场、行业和厂商进行深度剖析,能够反映当前市场现状、热点、动态及未来趋势,使从业者能够从多种维度、多个侧面综合了解当前PLA纸杯行业的发展态势。
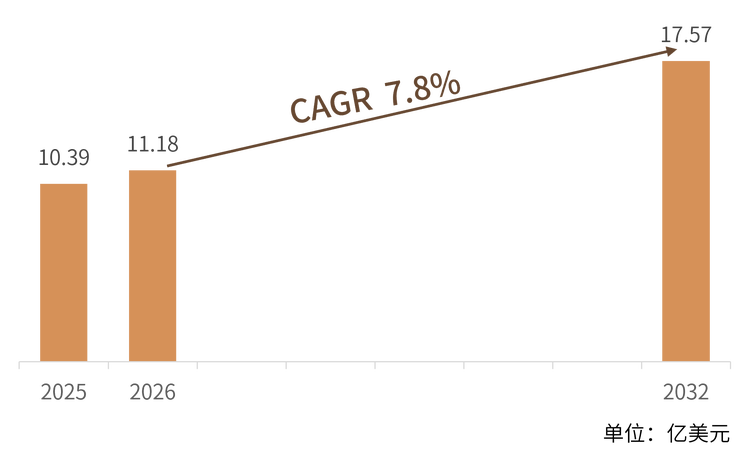
核心数据速览: 2025年全球PLA纸杯市场销售额达到了10.39亿美元,预计2032年将达到17.57亿美元,年复合增长率(CAGR)为7.8%(2026-2032)。全球限塑令持续加码驱动食品餐饮包装向可降解材料转型,PLA淋膜技术替代传统PE淋膜成为纸杯环保升级的主流路径,欧洲品牌深耕高端餐饮渠道、中国企业依托PLA材料产业链成本优势加速全球渗透——行业正进入从政策驱动向消费认知驱动转型的规模化放量期。
一、市场规模与增长引擎:10亿美元基本盘与限塑令红利持续释放
根据共研网(北京迪索共研咨询有限公司)的统计及预测,2025年全球PLA纸杯市场销售额达到了10.39亿美元,预计2032年将达到17.57亿美元,年复合增长率(CAGR)为7.8%(2026-2032)。PLA纸杯是以聚乳酸(Polylactic Acid,PLA)生物基可降解材料替代传统聚乙烯(PE)石油基塑料作为淋膜层的纸杯产品,兼具纸杯的成型加工性能和PLA的可堆肥降解特性,在工业堆肥条件下可在90-180天内完全降解为水和二氧化碳,是目前替代传统PE淋膜纸杯和泡沫塑料杯的主流环保方案。单只PLA纸杯出厂价约0.05-0.15美元,较传统PE纸杯溢价约30%-60%,溢价幅度正随PLA原材料成本下降和规模效应释放而持续收窄。
1.1 当前市场格局
从销售区域来看,全球PLA纸杯市场呈现“欧洲政策领跑、北美消费跟进、亚太制造崛起”的区域格局:欧洲市场占据全球约38%的份额,欧盟一次性塑料制品指令(SUP Directive)于2021年生效,对一次性塑料杯征收额外税费或禁用,法国、德国、意大利等国进一步出台了更严格的一次性包装法规,直接推动了PLA纸杯在欧洲餐饮连锁和食品服务渠道的快速渗透;北美市场占比约30%,美国部分州(加州、纽约州、华盛顿州等)和加拿大主要城市已禁止或限制一次性泡沫塑料杯,星巴克、麦当劳等连锁巨头承诺向可堆肥杯过渡,拉动了PLA纸杯需求;亚太市场占比约32%,中国是全球最大的PLA纸杯生产制造基地,同时也是增速最快的消费市场,限塑令政策推动和现制茶饮/咖啡市场爆发共同驱动了亚太市场的快速增长。
从需求结构来看,PLA纸杯市场可分为餐饮连锁定制(B2B定制印刷)和通用流通品牌(B2B白标/B2C零售)两大板块。餐饮连锁定制占比约60%,主要客户包括星巴克、Costa、Tim Hortons等国际咖啡连锁以及喜茶、蜜雪冰城、瑞幸等中国新茶饮/咖啡品牌,这些客户对杯身印刷定制化、尺寸规格一致性和食品安全认证要求极高,订单量大且合作稳定。通用流通品牌占比约40%,主要面向独立咖啡馆、企业食堂、活动赛事和零售超市等渠道,以白标或流通品牌形式销售,价格竞争较为激烈。随着全球餐饮连锁的ESG采购政策落地,餐饮连锁定制市场的份额预计持续提升。
1.2 增长的核心驱动力
推动PLA纸杯市场持续增长的动力来自三个层面:
第一,全球限塑令与禁塑法规持续加码。 全球已有超过100个国家和地区出台了一次性塑料制品限制或禁用法规。欧盟SUP指令禁止了氧化降解塑料和部分一次性塑料制品,并对纸杯中的塑料含量提出了明确限制;中国2020年版限塑令分阶段禁止不可降解一次性塑料餐饮具,2025年目标覆盖全国地级以上城市;美国加州SB 54法案要求2032年前所有一次性包装可回收或可堆肥。法规驱动是PLA纸杯替代传统PE纸杯最直接、最确定的增长引擎——当法规禁止或限制PE淋膜纸杯时,PLA淋膜成为当前技术成熟度和成本可行性最优的替代方案。
第二,PLA原材料成本下降与产能扩张。 PLA纸杯的成本结构中,PLA淋膜原材料占比约35%-45%,是决定产品溢价幅度的关键因素。过去五年全球PLA树脂产能快速扩张——NatureWorks(美国)、Total Corbion(泰国)、丰原生物(中国)等主要PLA生产商持续扩产,全球PLA年产能从2020年的约25万吨提升至2025年的超过50万吨。产能扩张带来规模效应和价格下降,PLA树脂价格从2020年的约2500-3000美元/吨降至2025年的约1800-2200美元/吨,与PE树脂的价差从3-4倍收窄至2-2.5倍。PLA原材料成本下降直接压缩了PLA纸杯与传统PE纸杯的价格差距,降低了下游客户的转换门槛。
第三,现制茶饮与咖啡市场全球化扩张。 全球现制茶饮和咖啡市场持续高速增长,中国新茶饮市场规模2025年预计超过2000亿元人民币,门店总数超过50万家;全球咖啡连锁门店数量持续扩张,星巴克全球门店超过4万家,瑞幸门店超过2万家。每一杯现制饮品都需要一个一次性杯子,且头部品牌出于品牌形象和ESG合规的双重考量,正加速从传统PE纸杯向PLA纸杯过渡。现制饮品市场的规模扩张和环保升级需求叠加,为PLA纸杯提供了持续的增量需求。
二、产品技术图谱:三大品类并行,双淋膜与无淋膜引领升级
PLA纸杯依据淋膜工艺、杯型规格和应用场景,可划分为三大品类:
(1)单淋膜PLA纸杯(Single-Side PLA Coating)——最基础、出货量最大的品类,仅在原纸单面(内壁)涂覆PLA淋膜层,用于冷饮杯和短期热饮杯。PLA淋膜克重约15-25 gsm(克/平方米),单只杯子的PLA材料用量约1-3克。单淋膜工艺成熟、生产效率高、成本较低(单只约0.05-0.08美元),是目前中国出口和国内流通市场的主导品类。局限在于PLA的耐热温度有限(约55-60°C),盛装高温热饮时杯身可能变软变形,因此单淋膜PLA杯主要适用于冷饮和温饮场景。
(2)双淋膜PLA纸杯(Double-Side PLA Coating)——在原纸双面(内壁和外壁)均涂覆PLA淋膜层的品类,内壁淋膜防渗漏,外壁淋膜防冷凝水渗透和提升挺度。双淋膜结构使纸杯可盛装更高温度的热饮(80-90°C),同时杯身挺度和手感更好。PLA淋膜总克重约30-40 gsm,单只成本约0.08-0.12美元。双淋膜PLA热饮杯是欧洲和北美咖啡连锁的主流选型方向,Duni Group和Benders Paper Cups等欧洲厂商在双淋膜工艺方面拥有较强的技术积累和产品竞争力。
(3)无淋膜PLA复合纸杯(PLA-Free Coating / Bio-Composite Cup)——代表前沿技术方向的新一代品类,采用PLA生物基材料与矿物填料或纳米纤维素复合的水性涂布工艺替代传统淋膜挤出工艺,实现更薄的涂层(5-10 gsm)和更高的可堆肥性。部分前沿方案完全取消了石油基材料的使用,纸杯基材和涂层均来自生物基原料,可达到100%生物基含量和家用堆肥认证(Home Compost Certification)。目前该品类处于早期商业化阶段,成本较高(单只约0.12-0.18美元),但随着水性涂布技术和生物基材料配方的进步,预计2027-2030年将进入快速增长期。
从技术演进趋势来看,PLA纸杯正沿着“薄壁化、全生物基、家用堆肥”三条主线发展。淋膜克重从25 gsm向15 gsm以下减薄降低材料用量和成本,PLA淋膜与PLA基材全组合实现100%生物基含量,认证标准从工业堆肥(EN13432)向更严格的家用堆肥(AS5810/TUV OK Compost Home)升级。同时,纸杯成型工艺的自动化程度持续提升,高速纸杯机(每分钟200-300只)和视觉检测系统的普及降低了生产成本和不良率,为中国厂商的规模化出口提供了设备基础。
三、竞争格局:欧洲品牌深耕渠道,中国制造加速全球渗透
3.1 全球竞争梯队
PLA纸杯行业的竞争壁垒集中在PLA淋膜工艺技术、食品安全认证体系和餐饮连锁客户资质三个方面,竞争格局呈现“欧洲品牌+中国制造+全球渠道”的三角特征。按照技术实力、市场份额和产业地位,全球竞争格局可划分为以下梯队:
| 梯队 | 代表企业 | 核心优势 | 市场定位 |
| 第一梯队(欧洲品牌型) | Duni Group、Benders Paper Cups | 深耕欧洲餐饮高端渠道数十年,品牌溢价能力强,双淋膜工艺和设计能力领先,拥有完善的可堆肥认证体系 | 高端餐饮渠道标杆 |
| 第二梯队(中国上市龙头) | 合肥恒鑫生活科技、宁波家联科技、富岭科技 | PLA材料产业链一体化布局,规模化制造成本优势显著,国内外餐饮连锁客户资源丰富,资本实力强 | 规模化制造主力 |
| 第三梯队(中国专业厂商) | 建益百利包装材料、浙江至优环保科技、湖北鼎晖新材料 | 聚焦PLA纸杯细分品类,柔性化生产适应小批量定制需求,出口渠道持续拓展 | 出口与定制市场 |
| 第四梯队(区域专业品牌) | Jiun Yo | 台湾地区纸杯制造老牌企业,亚太区域市场深耕,产品品质稳定 | 区域市场参与者 |
3.2 主要企业经营数据速览
以下为PLA纸杯领域9家核心企业的经营情况速览:
| 企业名称 | 所属国家/地区 | 核心业务/产品 | 市场定位与核心优势 |
| Benders Paper Cups | 英国/瑞典 | PLA纸杯、PE纸杯、纸碗、纸盘、定制印刷纸杯 | 欧洲知名纸杯制造商(Benders品牌),拥有超过30年纸杯生产经验,PLA双淋膜纸杯产品通过EN13432工业堆肥认证,在欧洲咖啡连锁和酒店餐饮渠道品牌认知度高,设计能力和印刷品质是核心差异化优势 |
| Duni Group | 瑞典 | PLA纸杯、纸盘、纸巾、桌布、宴席用品、食品包装 | 北欧最大的一次性餐饮用品集团(纳斯达克斯德哥尔摩上市),旗下Duni、BioPak等品牌覆盖欧洲和亚太市场,PLA纸杯产品线完整,可持续包装战略清晰,在高端酒店和宴席渠道拥有优质客户基础,年营收超50亿瑞典克朗 |
| Jiun Yo | 中国台湾 | PLA纸杯、PE纸杯、纸碗、纸容器、食品包装 | 台湾地区老牌纸杯制造企业,拥有超过20年纸杯成型和淋膜工艺经验,PLA纸杯产品覆盖冷饮杯和热饮杯品类,在亚太地区独立咖啡馆和餐饮渠道拥有稳定客户基础,以品质稳定和交期可靠著称 |
| 合肥恒鑫生活科技股份有限公司 | 中国 | PLA纸杯、PLA杯盖、PLA吸管、纸制餐饮具、生物降解材料 | 中国纸制餐饮具行业龙头(已上市),PLA纸杯产能位居国内前列,产品出口全球80多个国家和地区,为多家国际餐饮连锁提供PLA纸杯定制方案,PLA材料改性技术和高速纸杯成型工艺处于国内领先水平 |
| 宁波家联科技股份有限公司 | 中国 | PLA纸杯、PLA餐具、生物降解塑料餐饮具、植物纤维制品 | 中国生物降解餐饮具领域龙头上市公司,PLA纸杯和PLA注塑餐具协同发展,拥有从PLA改性到成品制造的全产业链能力,产品出口欧美和亚太市场,客户覆盖多家全球连锁餐饮品牌,生物降解材料配方专利储备丰富 |
| 富岭科技股份有限公司 | 中国 | PLA纸杯、PLA吸管、PLA餐具、生物降解塑料制品 | 中国生物降解餐饮具知名企业(已上市),PLA产品线覆盖纸杯、吸管、刀叉勺等全品类餐饮具,美国市场是核心出口目的地,PLA纸杯产品通过BPI和EN13432认证,在北美餐饮渠道和流通市场拥有稳定份额 |
| 建益百利包装材料 | 中国 | PLA纸杯、PE纸杯、纸碗、食品包装纸容器 | 中国纸杯制造专业企业,PLA纸杯产品以中小批量定制化生产见长,柔性化生产能力适应独立品牌和区域性餐饮客户的多样化需求,出口渠道覆盖东南亚、中东和南美等新兴市场 |
| 浙江至优环保科技有限公司 | 中国 | PLA纸杯、PLA碗、可降解食品包装、环保纸制品 | 中国环保纸制品专业制造商,聚焦PLA可降解纸杯和食品包装品类,产品通过EN13432和BPI认证,在电商渠道和国内新茶饮品牌客户中增长迅速,以快速响应和灵活定制服务为核心竞争力 |
| 湖北鼎晖新材料有限公司 | 中国 | PLA纸杯、PLA淋膜纸、生物降解材料、纸塑复合包装 | 中国PLA纸杯和淋膜纸新材料企业,拥有PLA淋膜纸自主生产线,向上游淋膜纸材料延伸提升产业链协同优势,PLA纸杯产品以高性价比和稳定供应能力在国内流通市场和出口渠道稳步拓展 |
3.3 竞争格局三大趋势
趋势一:中国制造凭借PLA产业链一体化优势加速全球渗透。 中国是全球最大的PLA树脂生产国之一(丰原生物、海正生物等PLA生产商产能持续扩张),同时拥有全球最完善的纸杯成型设备产业链(位于浙江义乌、温州和广东东莞等地的纸杯机产业集群),PLA淋膜纸和纸杯成型的全产业链成本优势显著。合肥恒鑫、宁波家联、富岭科技等上市企业已实现从PLA改性、淋膜纸生产到纸杯成型的垂直一体化布局,产品出口全球80多个国家和地区。随着PLA原材料成本持续下降和规模效应释放,中国PLA纸杯在全球市场的价格竞争力将进一步增强,预计2030年中国企业在全球PLA纸杯市场的份额将从当前的约40%提升至50%以上。
趋势二:欧洲品牌以认证壁垒和渠道深度构建差异化阵地。 面对中国制造的成本竞争,欧洲品牌(Duni Group、Benders等)选择以“品牌+认证+渠道”三位一体的差异化策略应对。欧洲品牌在EN13432工业堆肥认证、BPI认证和FSC森林认证方面的体系最为完善,且与欧洲高端餐饮连锁和酒店集团拥有数十年合作关系,客户切换成本高。此外,欧洲品牌在双淋膜工艺、定制化印刷设计和产品美学方面的能力领先,以产品品质和品牌溢价对冲价格竞争。预计欧洲品牌在高端餐饮和酒店宴席渠道将保持稳固的市场份额,但在中端流通市场价格压力持续加大。
趋势三:餐饮连锁ESG采购政策加速PLA纸杯渗透。 全球头部餐饮连锁正将环保包装纳入ESG战略和可持续采购政策。星巴克承诺到2030年实现所有杯子可回收或可堆肥;麦当劳在部分市场试点PLA纸杯替代PE纸杯;中国新茶饮头部品牌(喜茶、奈雪的茶等)已在部分门店全线切换PLA纸杯和PLA吸管。餐饮连锁的ESG采购政策一旦落地,通常意味着数亿只纸杯的年采购量从PE切换至PLA,对供应链的产能和一致性提出极高要求。合肥恒鑫、宁波家联等已通过头部连锁供应商审核认证的中国企业,将直接受益于这一趋势,订单集中度有望进一步提升。
四、风险与挑战:环保替代赛道下的不确定性
4.1 PLA原材料价格波动与供应链集中风险
PLA纸杯的核心原材料PLA树脂虽然价格呈下降趋势,但仍存在显著的波动风险。PLA树脂的主要原料是玉米淀粉(尤其是高光纯乳酸),玉米价格受全球农产品市场供需、天气条件和生物燃料政策影响波动显著。2022-2023年间全球玉米价格因极端天气和地缘冲突一度上涨超过30%,直接传导至PLA树脂价格。此外,全球PLA树脂产能高度集中于少数几家供应商(NatureWorks、Total Corbion、丰原生物、海正生物等),供应链集中度高,任何一家供应商的产能中断或检修都可能引发短期供需紧张和价格跳涨。对于以成本竞争为核心策略的中国厂商而言,原材料价格波动直接挤压利润空间。
4.2 堆肥基础设施不足制约PLA纸杯环保价值兑现
PLA纸杯的环保价值依赖于工业堆肥设施的正确处理——PLA材料在自然环境(土壤、海洋)中降解速度极慢,只有在工业堆肥设施(58-70°C高温、高湿度环境)中才能在90-180天内完全降解。然而,全球工业堆肥设施覆盖率严重不足——美国仅约10%-15%的人口可获取工业堆肥服务,欧洲约25%,中国更低。大量PLA纸杯在使用后被投入普通垃圾流,最终进入填埋场或焚烧炉,无法实现预期的降解效果,环保价值大打折扣。更严重的是,PLA材料进入传统塑料回收流后会造成PET等塑料回收污染,部分回收商因此拒绝回收含PLA的纸杯。堆肥基础设施的缺失是制约PLA纸杯环保价值兑现的系统性瓶颈。
4.3 替代技术竞争与可洗涤/可重复使用趋势
PLA纸杯面临来自两个方向的替代竞争。一是其他可降解材料技术路线的竞争:PBAT(聚己二酸/对苯二甲酸丁二酯)淋膜、水性涂布(无淋膜)纸杯和竹纤维/甘蔗渣模塑杯等技术路线也在快速发展,部分方案在成本或降解性能上可能优于PLA。二是“可重复使用”趋势的根本性挑战:越来越多的城市和餐饮品牌正在推行可重复使用杯具方案——德国柏林的reCup共享杯计划、美国加州的可洗杯法规提案、以及星巴克“自带杯”折扣推广,都在从需求端减少一次性纸杯的使用量。如果可重复使用杯具模式规模化落地,将对整个一次性纸杯市场(包括PLA纸杯)构成结构性冲击。
4.4 绿色漂洗风险与消费者认知混淆
PLA纸杯市场存在一定程度的“绿色漂洗”风险——部分厂商以“生物基”“环保”“可降解”等模糊概念营销产品,但实际产品可能仅部分使用PLA材料,或未通过权威堆肥认证,或需要特定条件才能降解。消费者对PLA纸杯的可降解条件(需工业堆肥而非自然降解)普遍认知不足,可能导致使用后错误处置,反而造成环境负担。监管机构正加强对环保声明的审查——欧盟正在制定Green Claims指令规范环境营销声明,美国FTC也在更新Green Guides。缺乏认证支撑的环保营销面临合规风险,可能影响消费者对PLA纸杯品类的整体信任度。
五、趋势展望与策略建议
未来五年,我们认为PLA纸杯行业将沿着三条主线演进:
主线一:PLA原材料成本持续下行——国产PLA树脂打破进口依赖。 中国PLA树脂产能正进入集中释放期,丰原生物(50万吨/年规划产能)、海正生物、中粮科技等企业的PLA项目陆续投产,预计2027年中国PLA树脂年产能将超过80万吨,有望超越美国成为全球最大PLA生产国。国产PLA树脂的规模化供应将进一步压低全球PLA价格,预计2030年PLA树脂价格将降至1500-1800美元/吨,PLA纸杯与传统PE纸杯的价格溢价从当前的30%-60%收窄至15%-25%。建议关注已实现PLA树脂-淋膜纸-纸杯全产业链一体化布局的中国企业,原材料自给能力将成为成本竞争的核心壁垒。
主线二:家用堆肥认证与全生物基升级——差异化竞争的技术制高点。 随着工业堆肥基础设施不足的瓶颈日益显现,PLA纸杯的认证标准正从工业堆肥(EN13432)向更严格的家用堆肥(TUV OK Compost Home / AS5810)升级。家用堆肥认证要求PLA材料在常温环境下(20-30°C)即可在12个月内降解,技术门槛显著高于工业堆肥标准。Duni Group等欧洲品牌已在推进家用堆肥认证产品线,中国企业也在加速跟进。同时,纸杯基材从传统木浆纸向竹浆、甘蔗渣浆等非木纤维拓展,结合PLA淋膜实现100%生物基含量和更低碳足迹。建议关注在家用堆肥PLA配方和非木纤维纸基技术方面已有研发投入的企业。
主线三:从一次性向循环体系延伸——PLA纸杯与循环杯具的融合发展。 面对可重复使用杯具趋势的挑战,前瞻性的PLA纸杯企业正从单一的“一次性供应商”向“循环包装方案商”转型。部分企业已开始布局PLA材质的可重复使用杯具产品线(加厚PLA杯壁、耐多次清洗使用),以及PLA纸杯回收-堆肥-再生的闭环循环方案。Duni Group正在欧洲试点PLA纸杯集中回收与工业堆肥闭环方案,合肥恒鑫也在探索PLA制品回收再利用技术。建议关注已布局循环包装方案和回收基础设施合作的企业,从一次性向循环体系的延伸将为PLA纸杯企业打开第二增长曲线。
 共研产业咨询 - 深度报告
2026-2032年全球与中国PLA纸杯行业调查与投资战略咨询报告
2026-2032年全球与中国PLA纸杯行业调查与投资战略咨询报告
PLA纸杯是以食品级纸板为杯体基材,并在内壁或内外表面覆涂聚乳酸薄膜制成的一次性纸质饮品容器。PLA是一种以玉米、甘蔗等可再生植物资源为原料制备的生物基聚合物,主要用于替代传统聚乙烯淋膜,为纸杯提供防水、防油和阻隔性能。
版权提示:共研网倡导尊重与保护知识产权,对有明确来源的内容注明出处。如发现本站文章存在版权、稿酬或其它问题,烦请联系我们,我们将及时与您沟通处理。联系方式:kefu@gonyn.com、010-69365838。